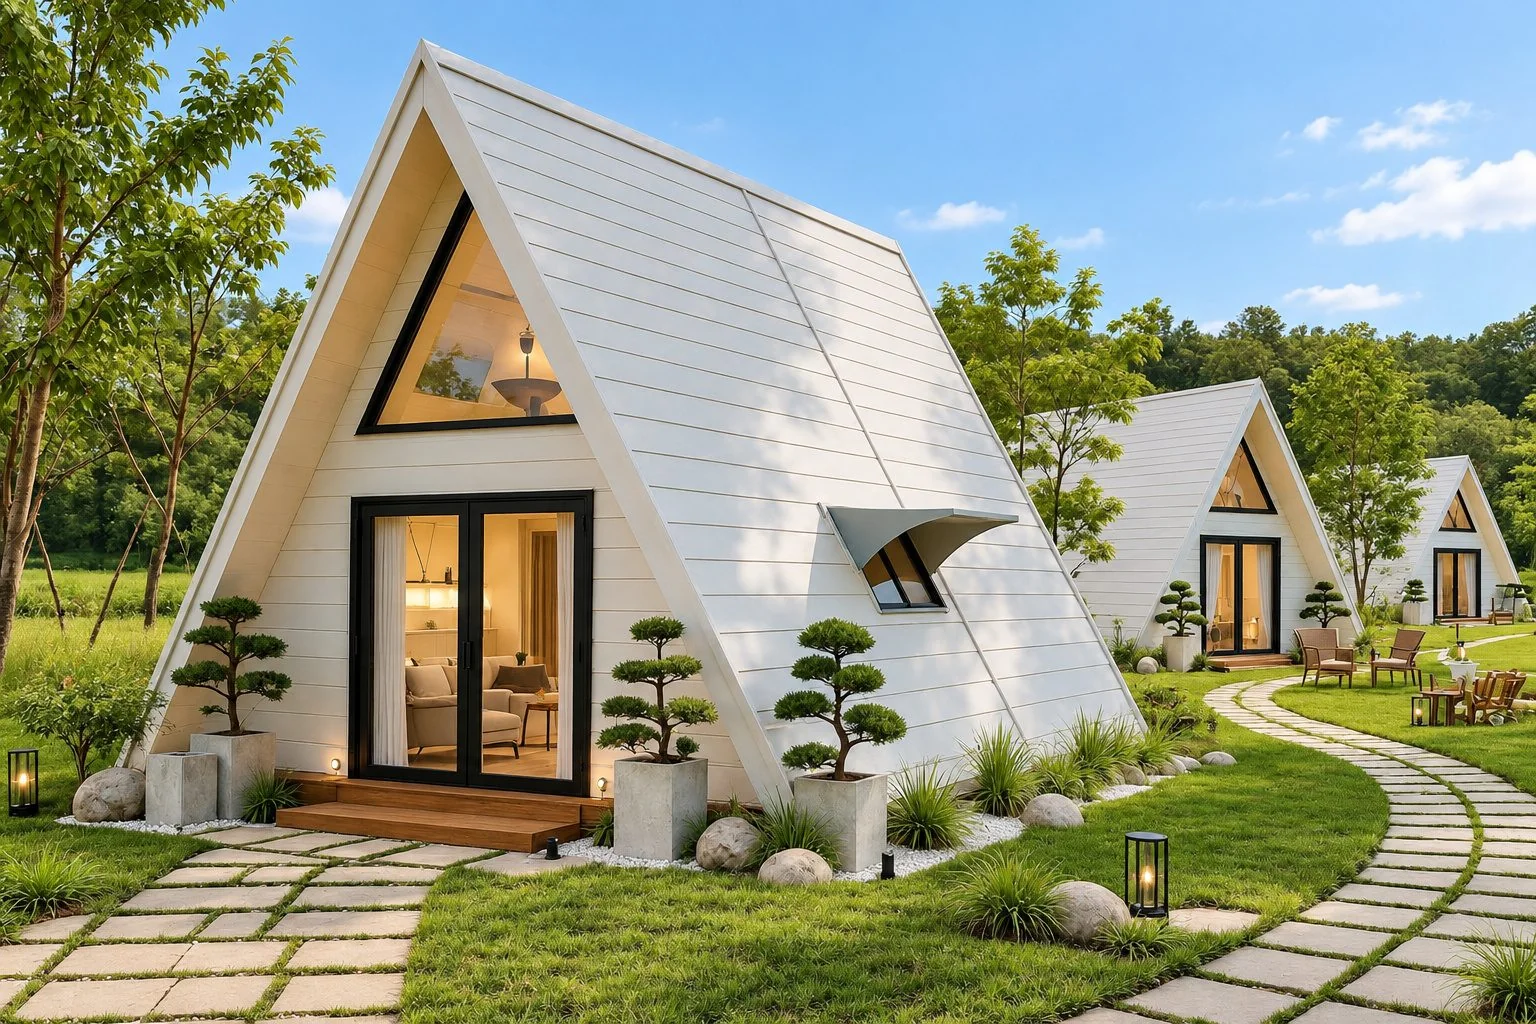
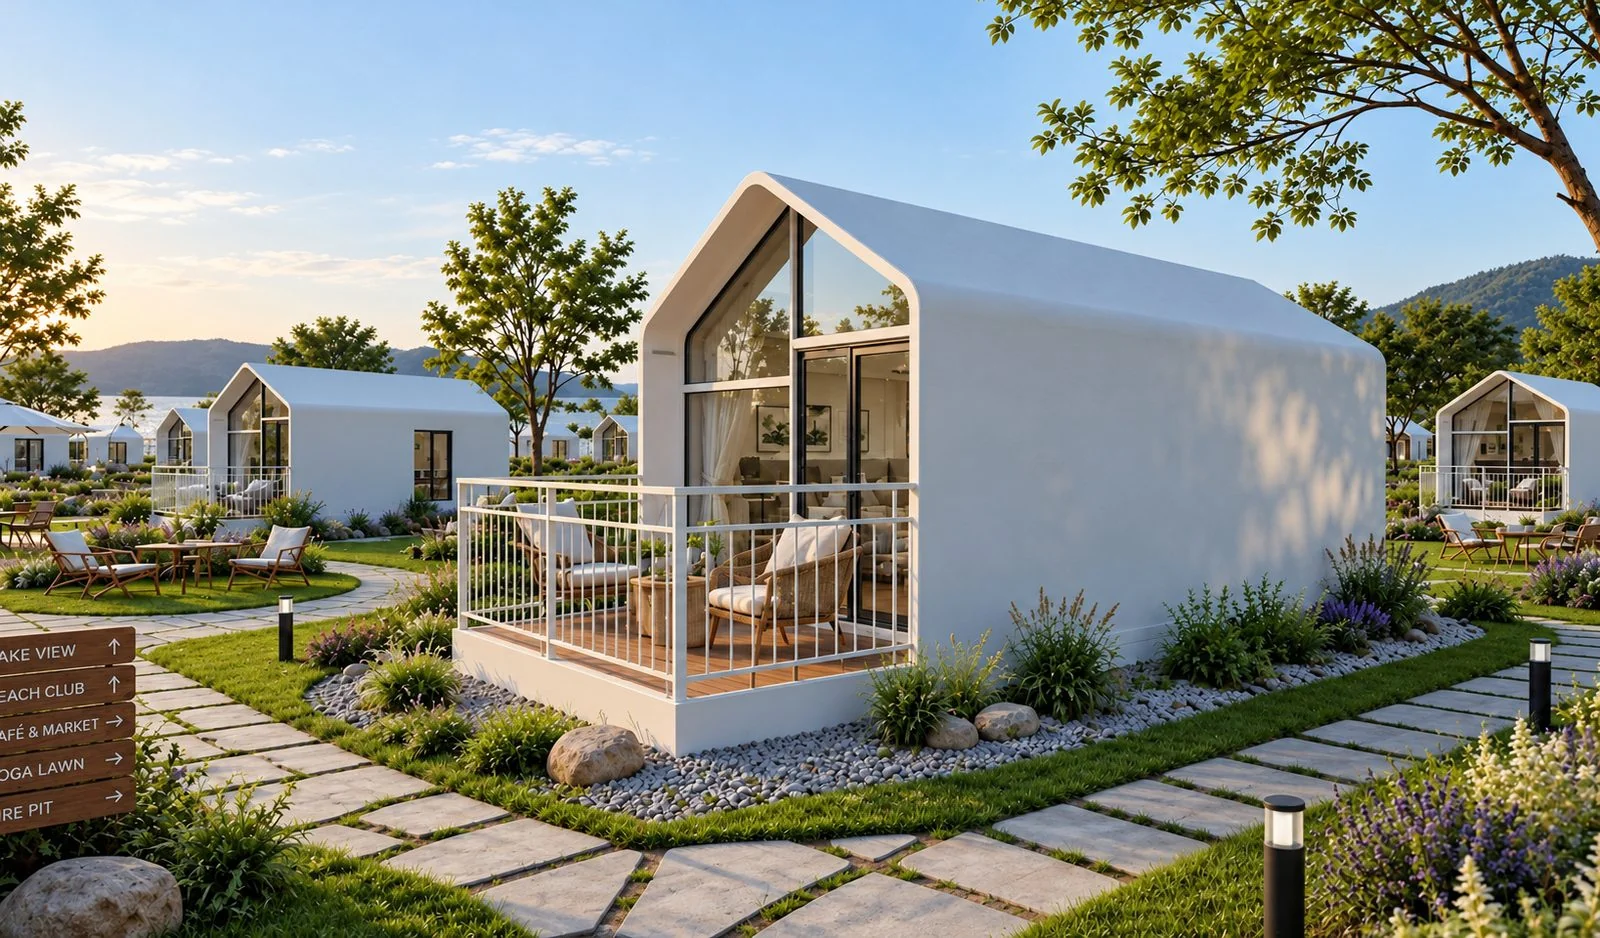
Hôtellerie de plein air et campings
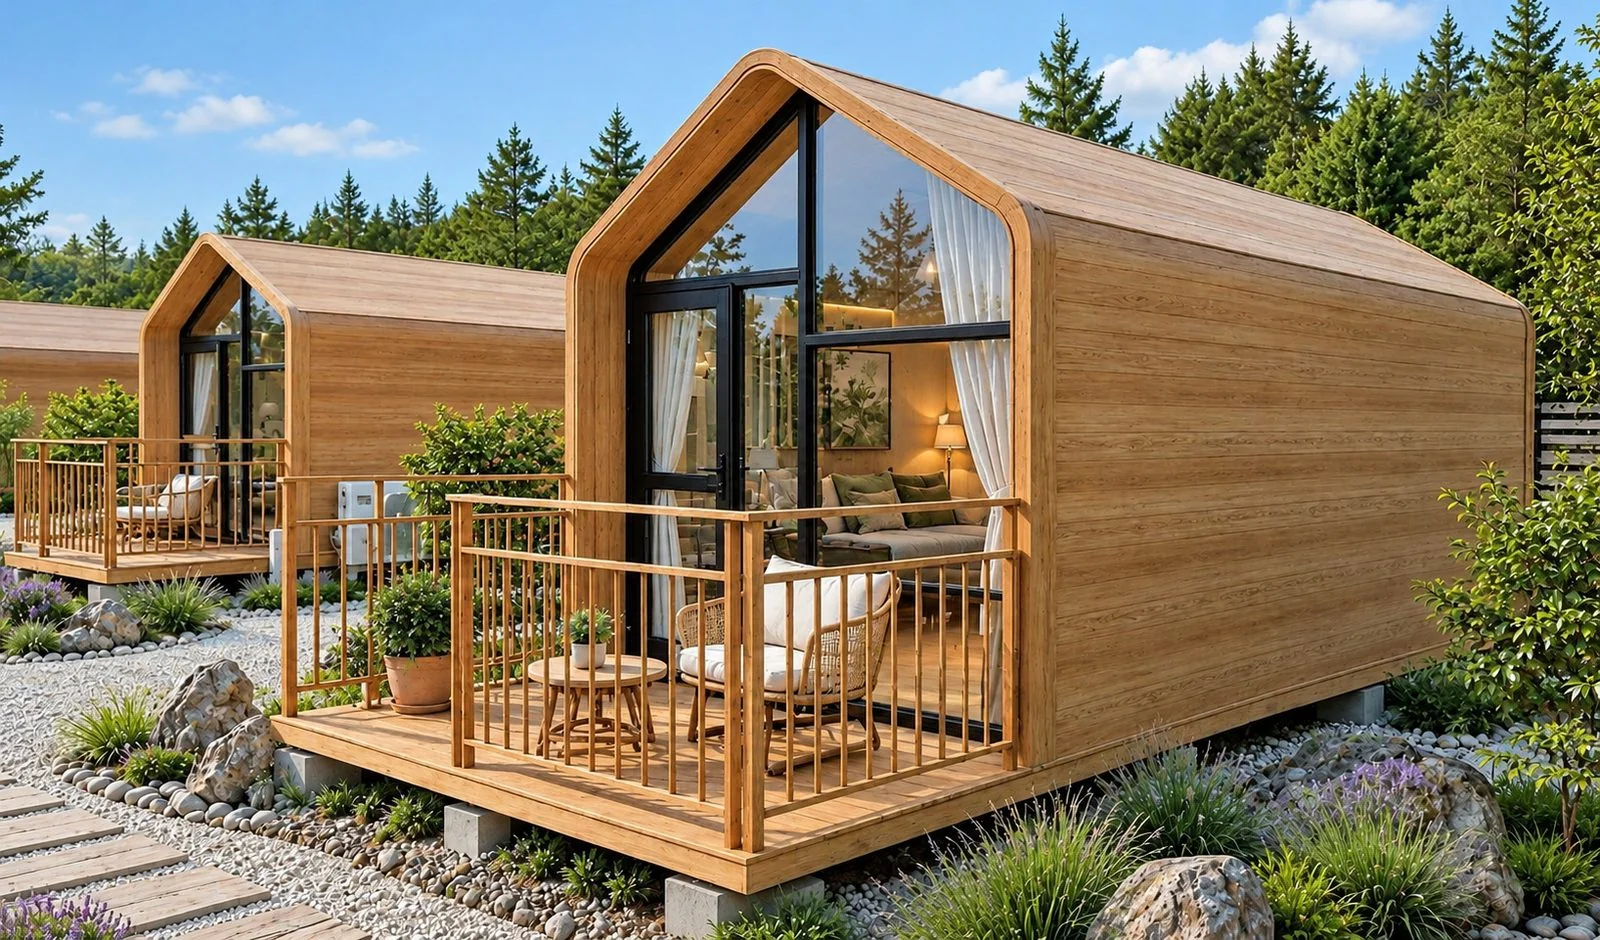
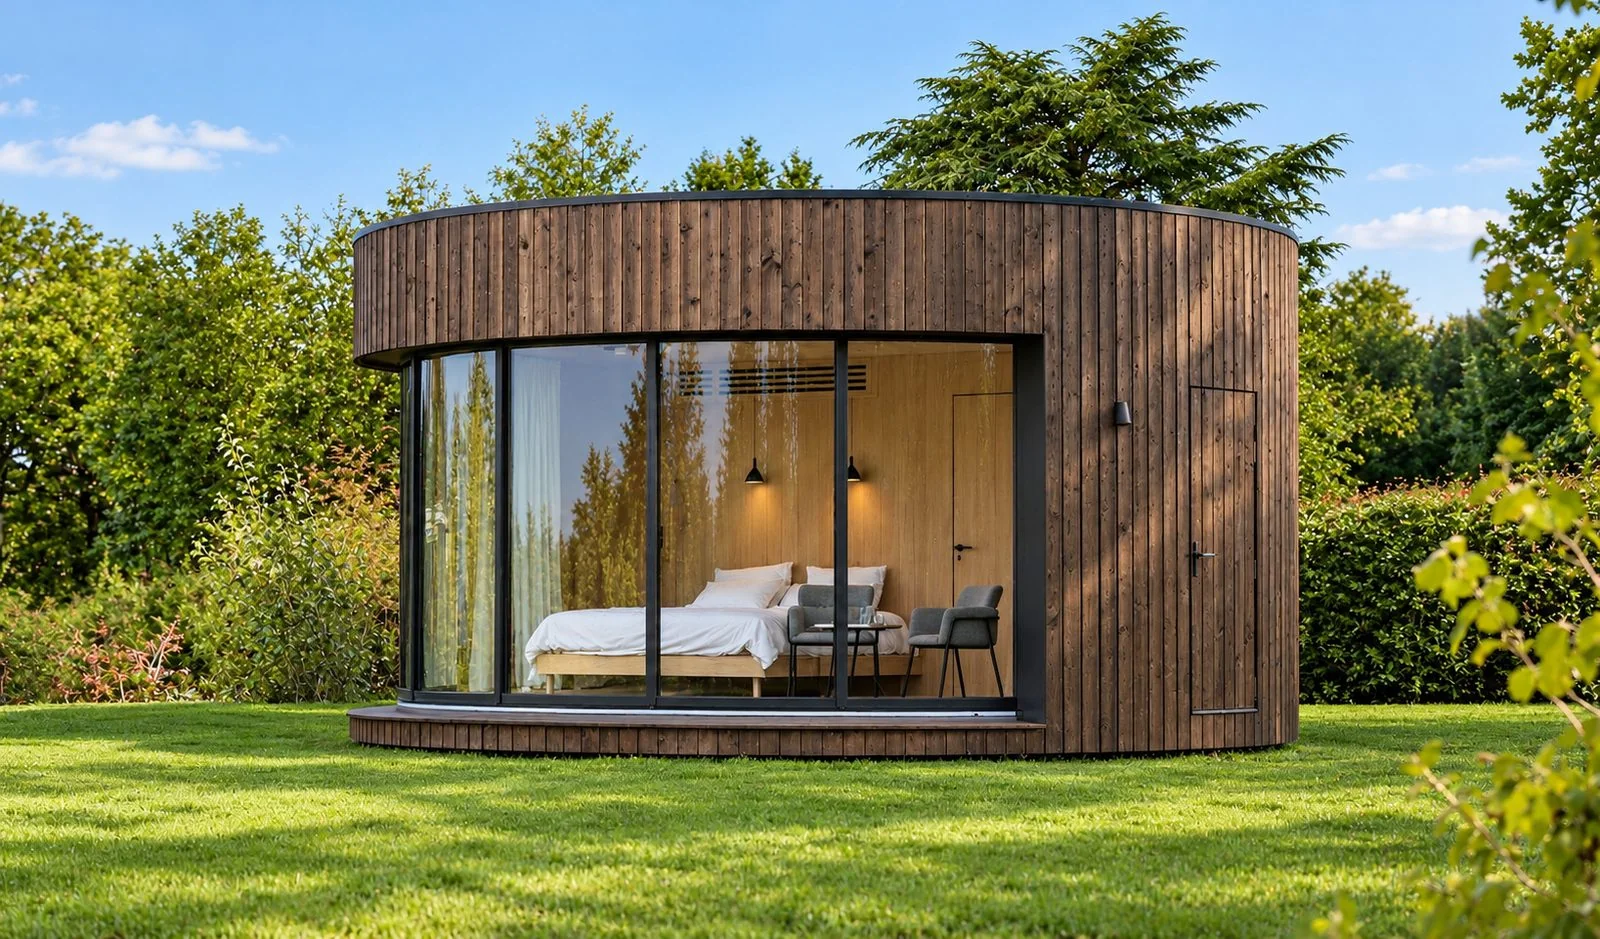
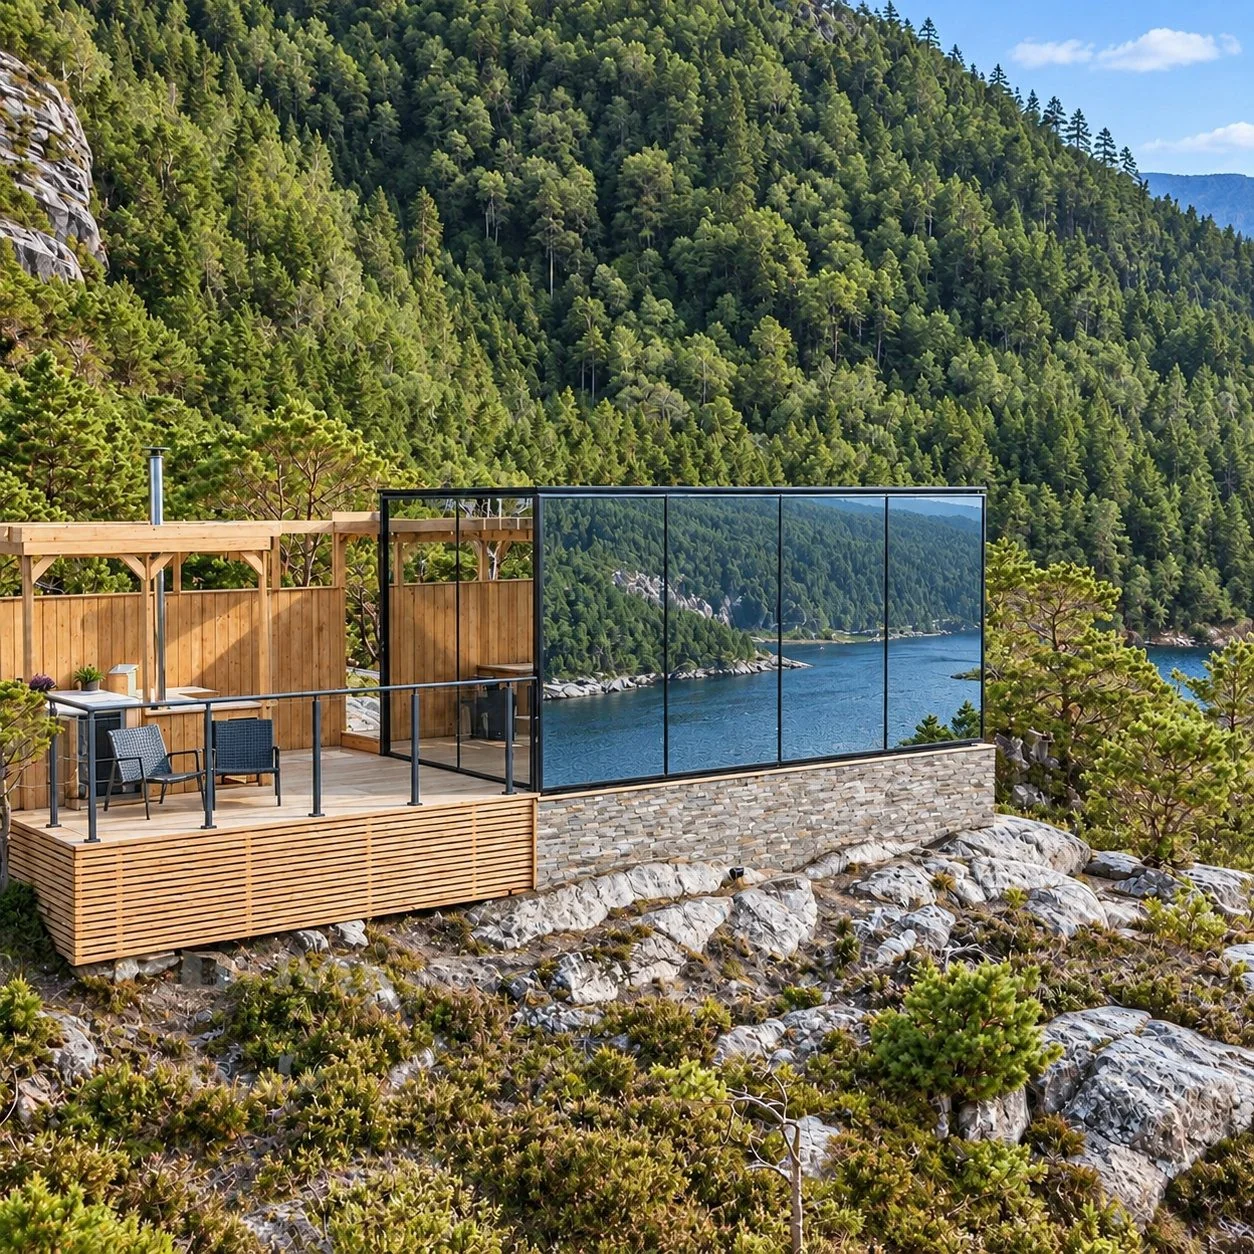
Hébergements premium, lodges, tiny houses, espaces sanitaires ou bien-être.
Hébergements premium, lodges, tiny houses, espaces sanitaires ou bien-être.
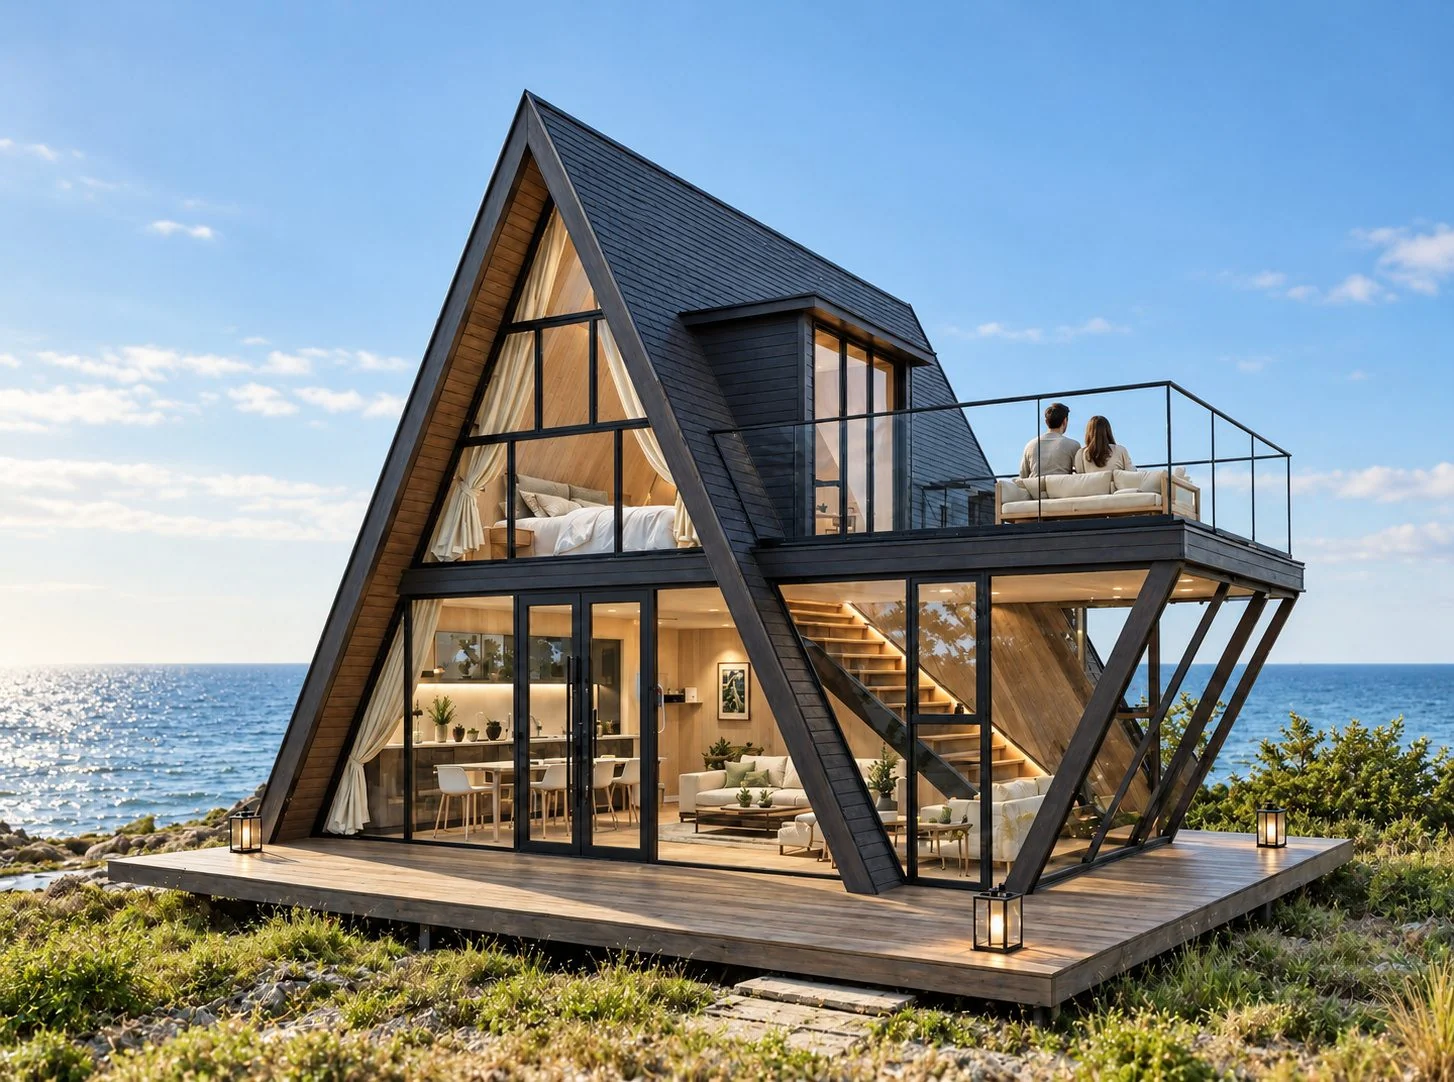
Extensions de capacité, suites indépendantes, espaces bien-être, villas haut de gamme.
Bureaux modulaires, salles de réunion, espaces de coworking ou d'accueil.
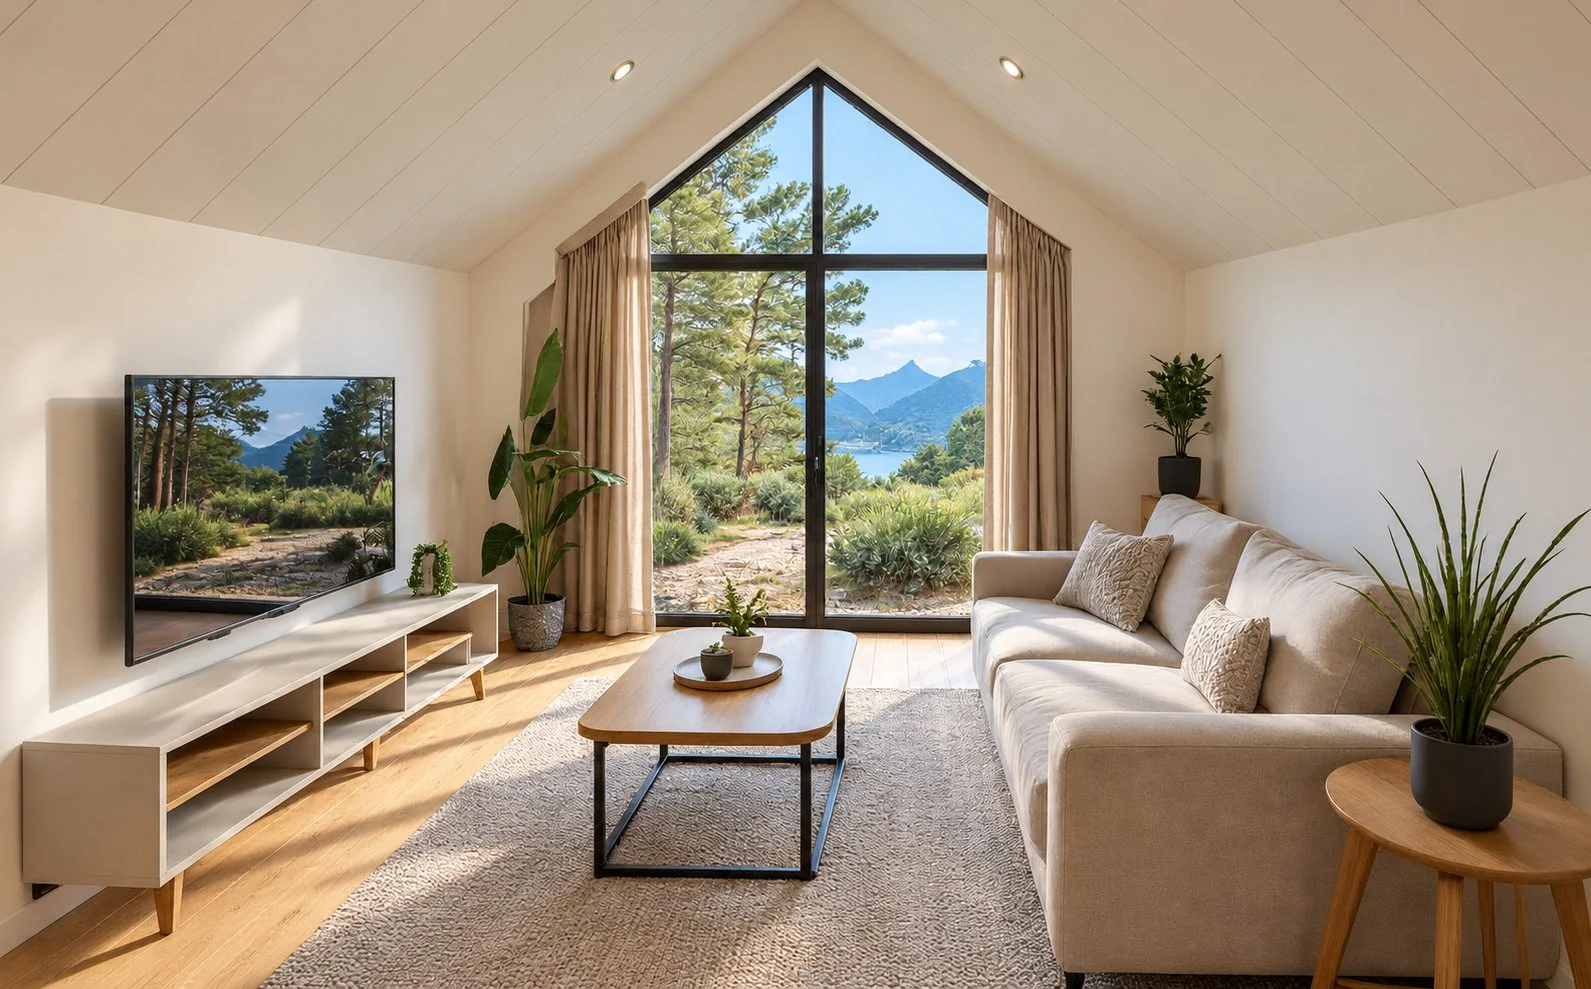
Hébergement temporaire ou permanent pour vos équipes.
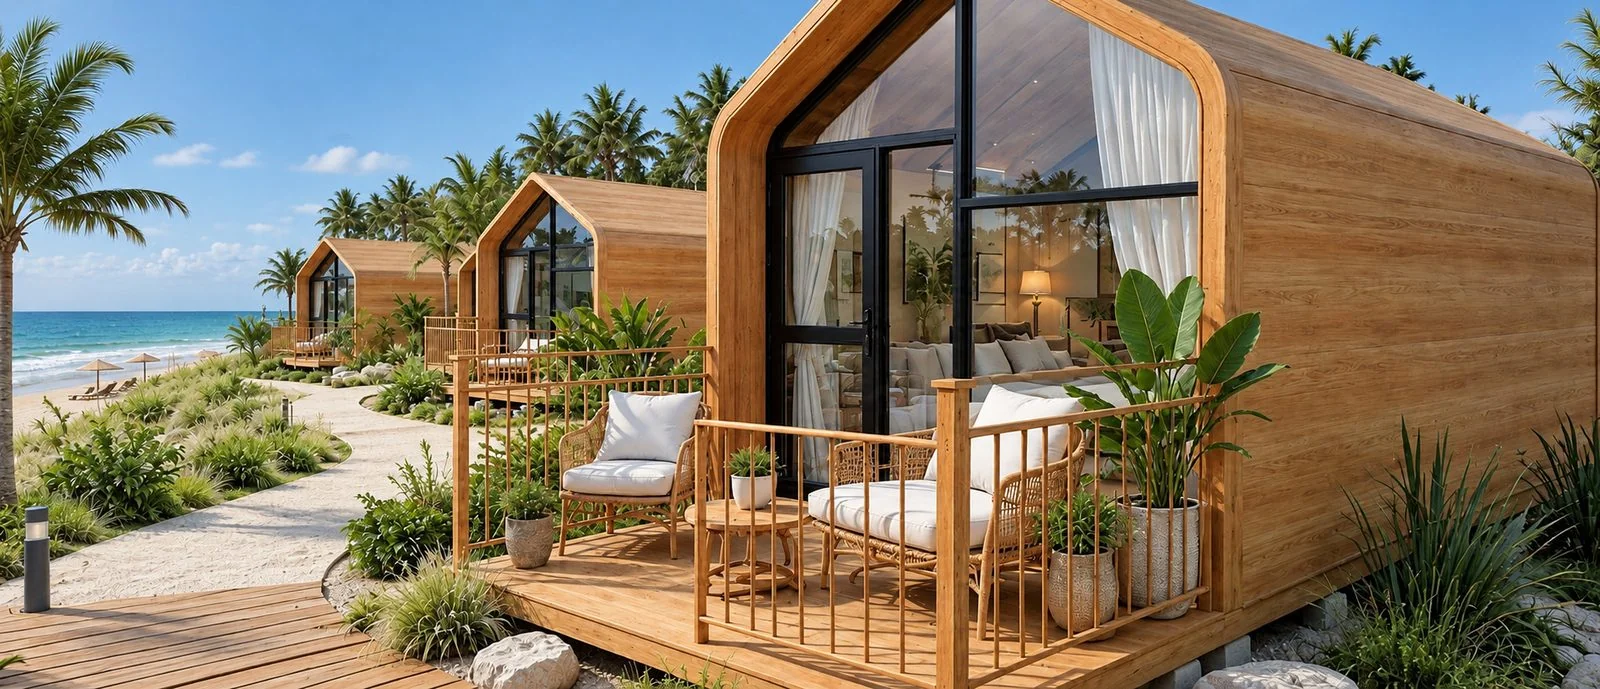
Des espaces de détente et de convivialité.
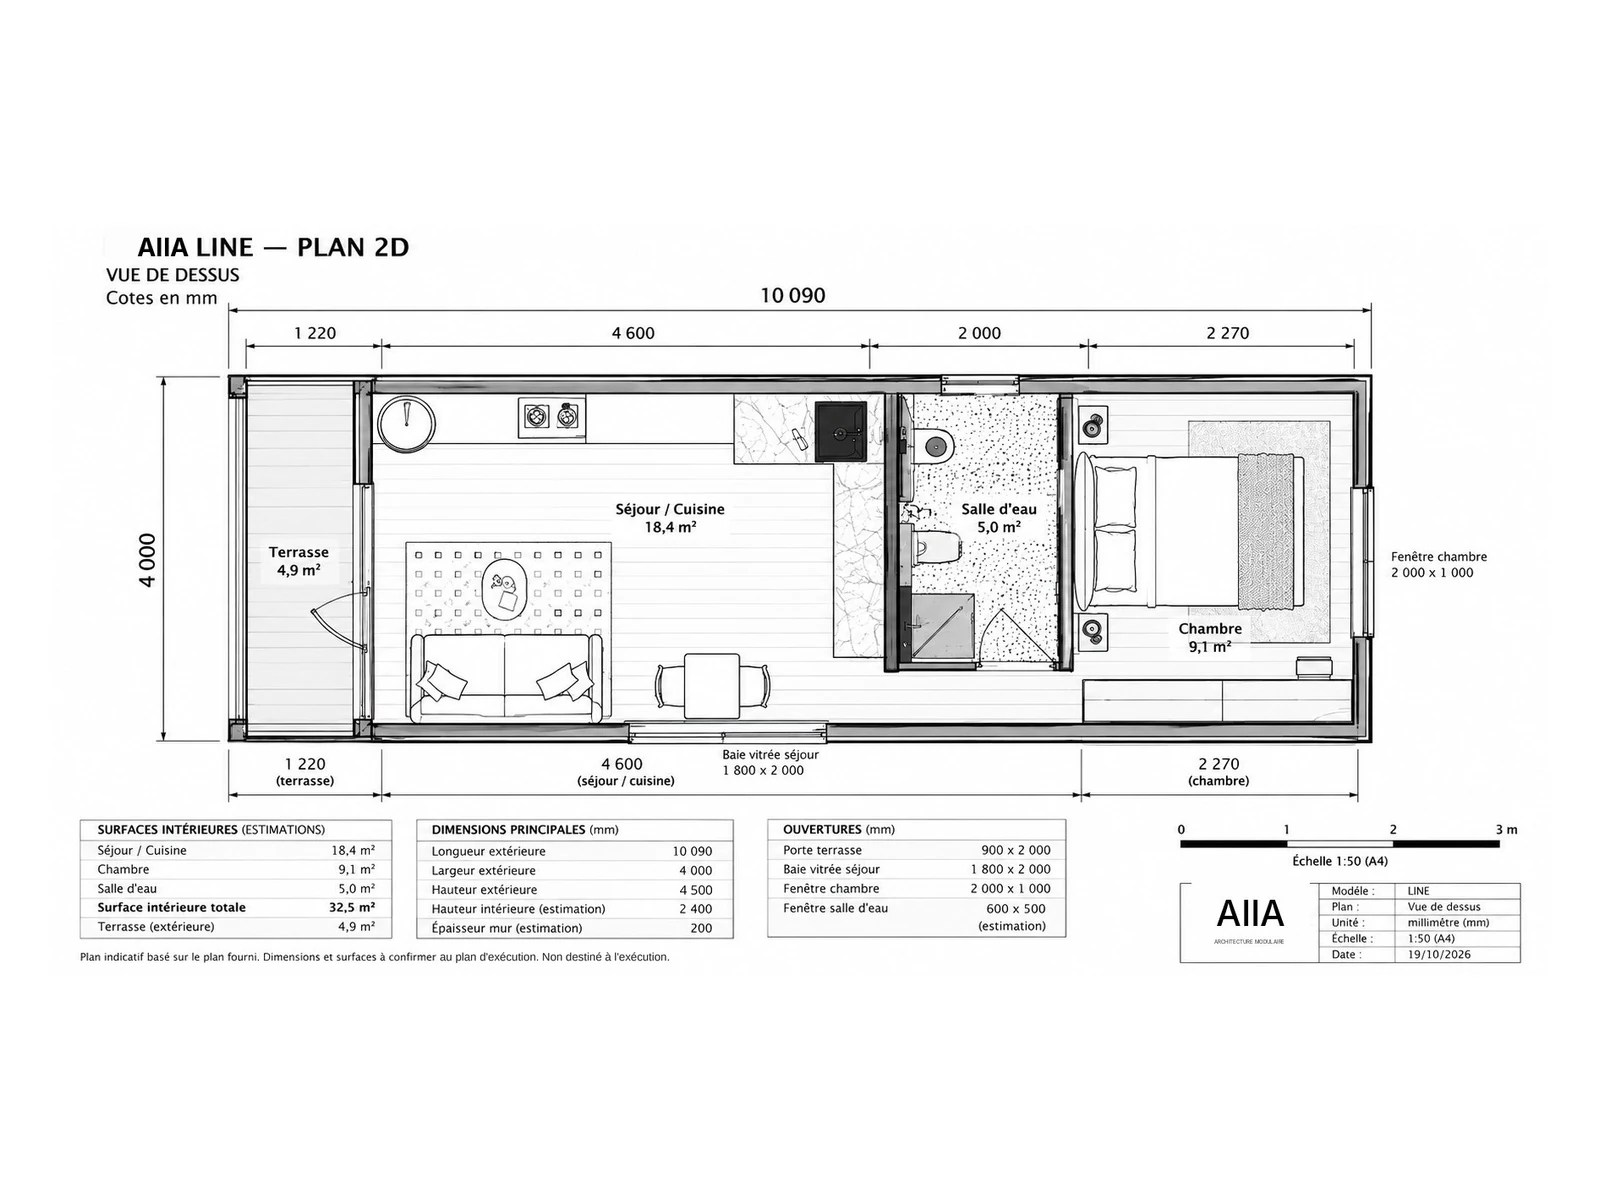
Intégrer des habitats modulaires à vos opérations immobilières ou projets d'architecture.
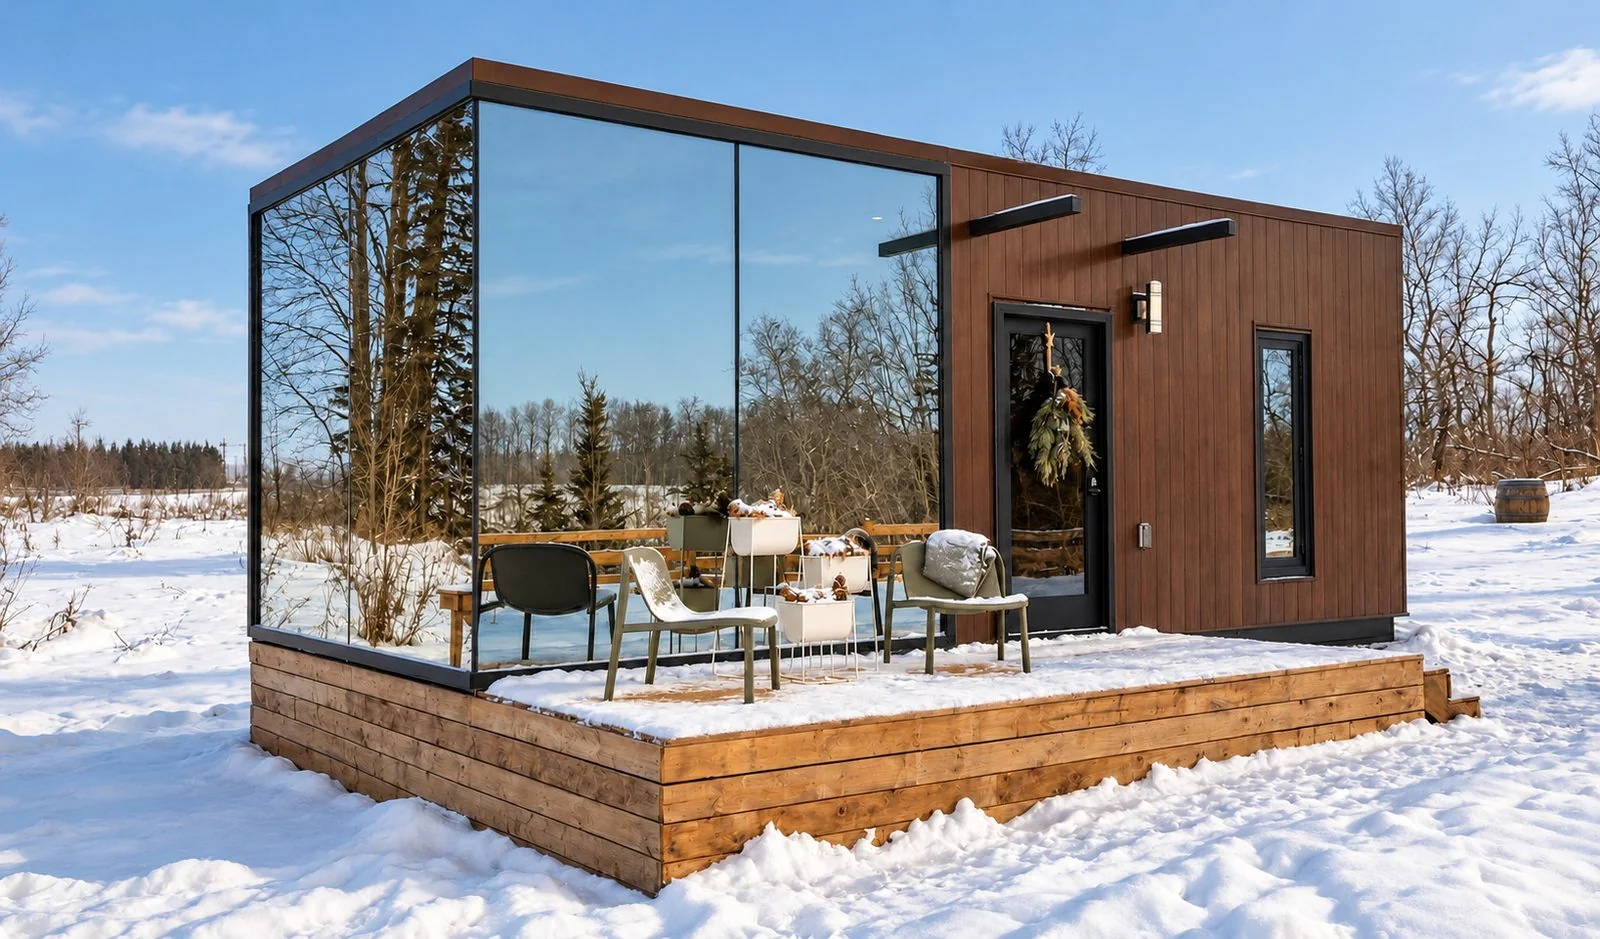
Des établissements équipés, présentés avec leur accord.
Location sur 5 ans, unités neuves au bout de 3 ans : choisissez un modèle, estimez votre nuitée et votre taux d'occupation. Résultats après impôt.
À vous de l'estimer selon votre marché local.
Valeurs par défaut indicatives : à remplacer par celles de votre offre de financement.
Revenus locatifs annuels estimés
Échelle : 0 à € par mois
Saisonnalité indicative : nuitées hôtelières 2025 par trimestre et par zone (INSEE).
Leasing : 60 loyers mensuels hors taxes, calculés sur la valeur des unités avec le taux et la valeur résiduelle saisis. Valeurs par défaut : taux de 3,71 %, taux moyen des nouveaux crédits aux PME en août 2026 (Banque de France), à considérer comme un plancher, car un crédit-bail coûte en général plus cher qu'un emprunt bancaire (CCI Paris Île-de-France) ; valeur résiduelle de 1 %, bas de la fourchette de 1 % à 6 % du prix hors taxes généralement pratiquée en crédit-bail mobilier (CCI Paris Île-de-France, juin 2026). Les conditions réelles dépendent de l'offre de financement. Renouvellement : au bout de 3 ans, AIIA remplace les unités par des modèles neufs ; conditions précisées au contrat.
Charges estimées à 30 % des revenus locatifs (commissions des plateformes, ménage, entretien, assurance), hypothèse indicative à ajuster.
Saisonnalité : nuitées hôtelières 2025 par trimestre et par zone (INSEE, Informations rapides n° 123, 203, 286 et 39), réparties par mois selon le nombre de jours. « Campagne » correspond à la zone INSEE « hors littoral et montagne », villes comprises. Le taux d'occupation saisi est la moyenne de l'année.
Fiscalité : première année, loyers de leasing déduits du résultat. Société à l'IS : 15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà (loi de finances 2026, entreprendre.service-public.gouv.fr) ; le taux de 15 % suppose un chiffre d'affaires inférieur à 10 M€ et un capital entièrement libéré, détenu à 75 % au moins par des personnes physiques. Un résultat négatif ne donne pas lieu à impôt. Entreprise individuelle : résultat × votre TMI, hors cotisations sociales de l'exploitant. Ne tient pas compte des autres frais propres à votre activité.
** Montants hors taxes. Une entreprise assujettie à la TVA récupère en principe la TVA facturée sur les loyers. À vérifier avec votre expert-comptable.
Simulation indicative, à titre illustratif. Ne constitue ni un conseil en investissement, ni un conseil fiscal, ni une offre de financement.