- Garanties10 ans structure, 5 ans étanchéité, 3 ans installations
- FabricationEn atelier, 8 à 12 semaines
- DevisRéponse sous 48 h ouvrées
- LivraisonFrance, Europe et international
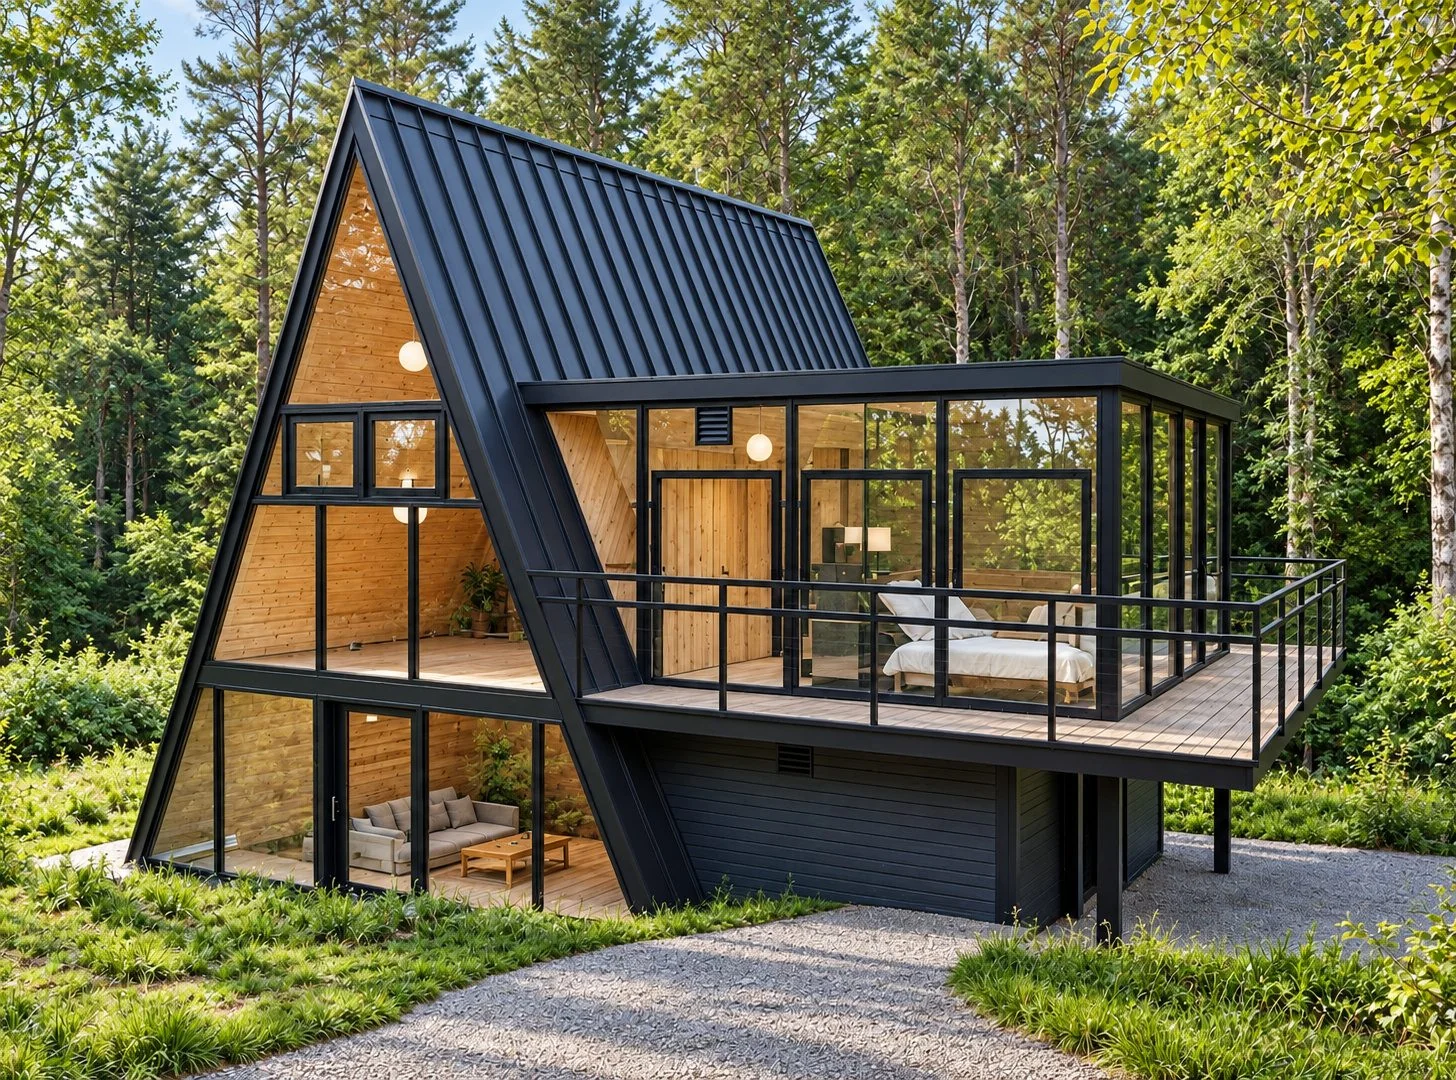
Fabriqué en 8 à 12 semaines
La fabrication en atelier prend 8 à 12 semaines, contre plusieurs mois pour une construction traditionnelle. Votre investissement commence à travailler plus tôt.
- Structure
- 10 ans
- Étanchéité
- 5 ans
- Installations
- 3 ans
Pourquoi investir avec AIIA
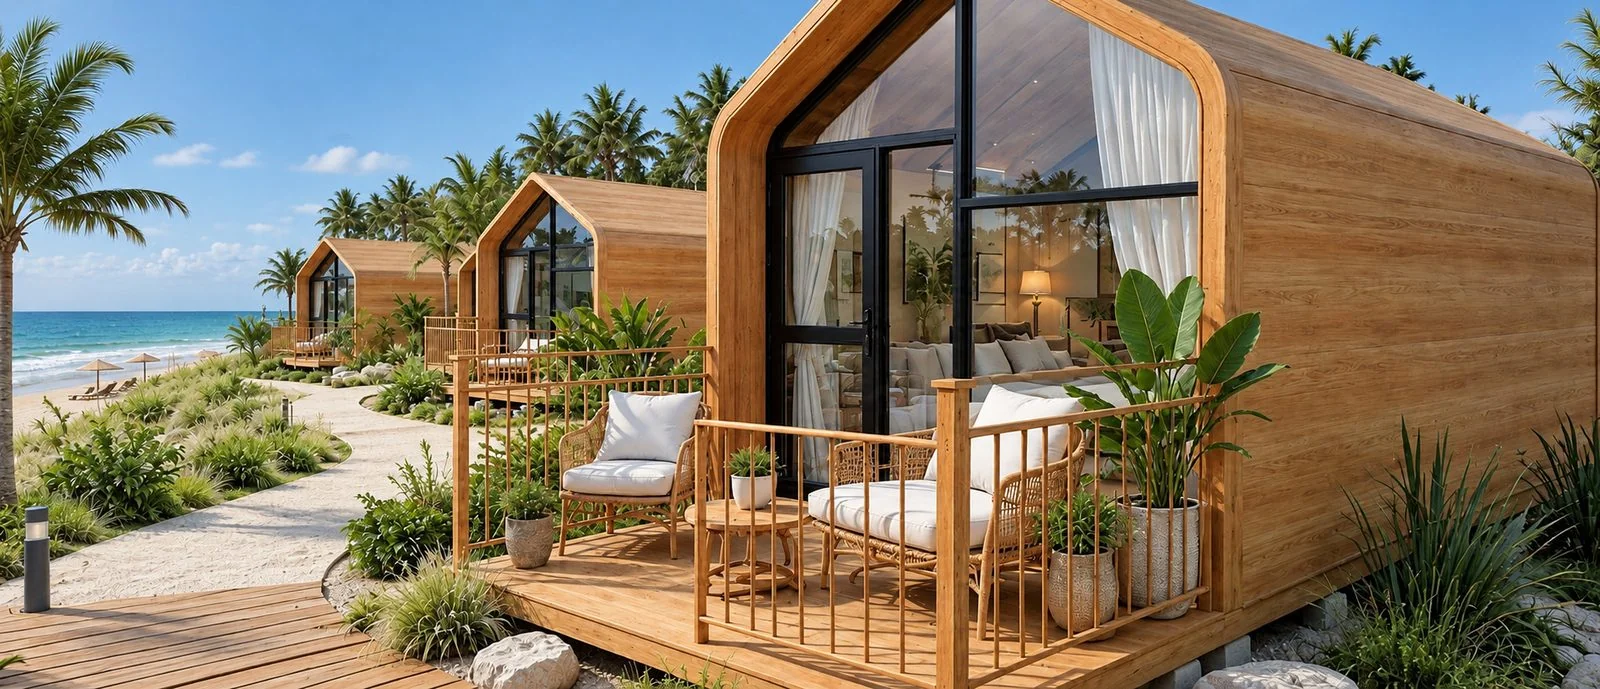
- Une architecture qui se remarque
- Un hébergement singulier se distingue dans les annonces et se loue plus facilement qu'un logement standard.
- Une fabrication maîtrisée
- Des délais prévisibles, annoncés dans le devis.
- Des garanties claires
- Structure, étanchéité et installations couvertes.
- Un accompagnement complet
- De l'étude de faisabilité à la mise en exploitation.
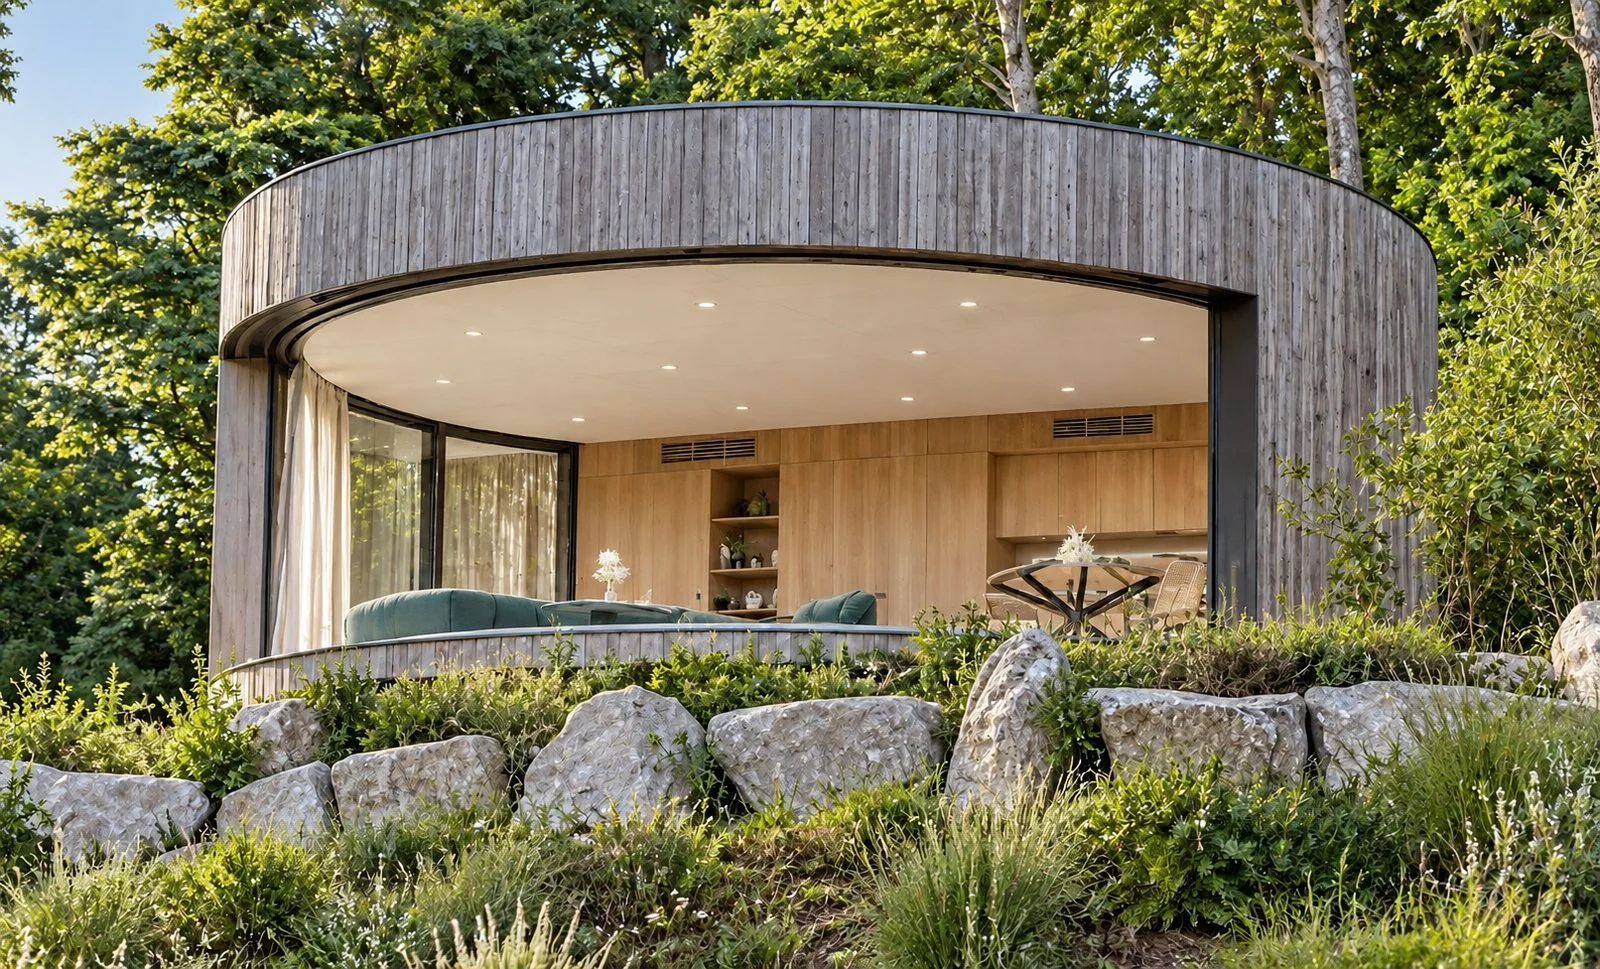
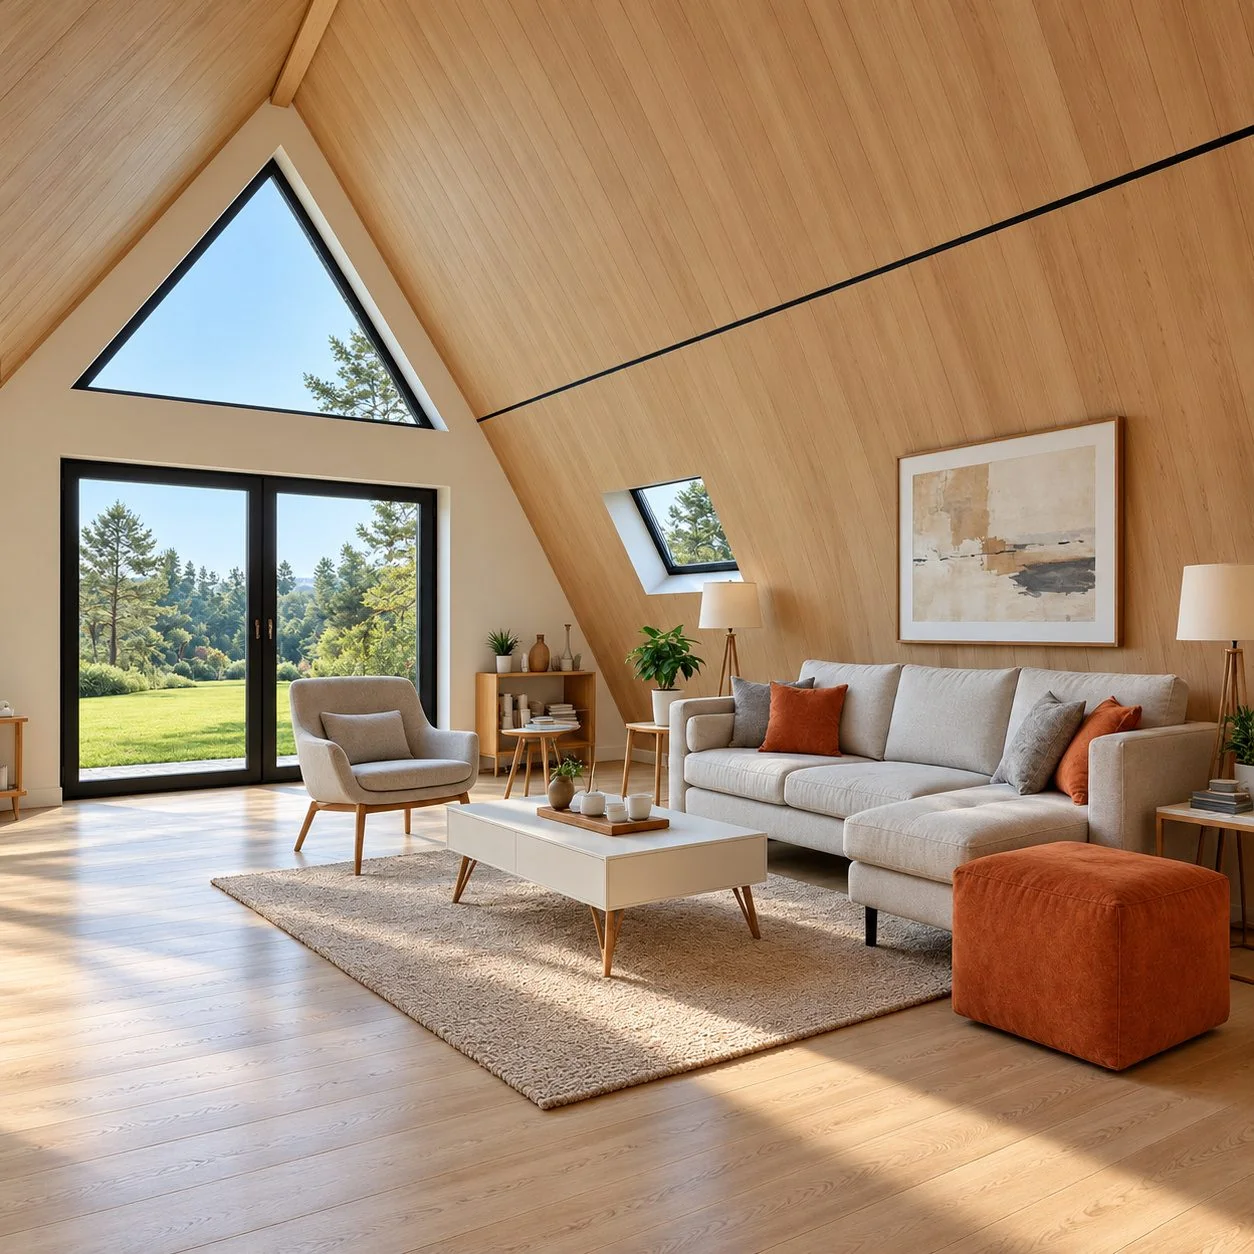
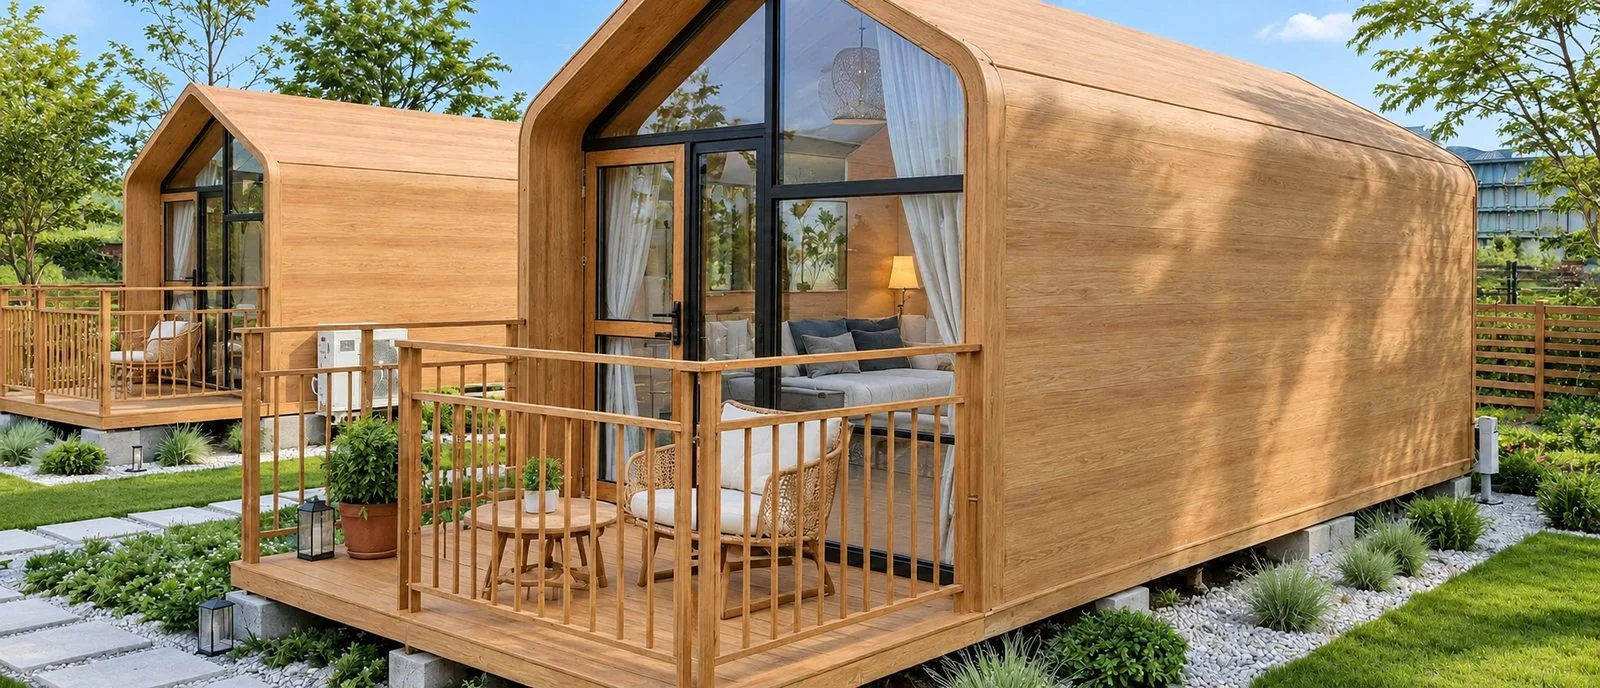
Les modèles pour investir
Cliquez sur un modèle pour le simuler.-
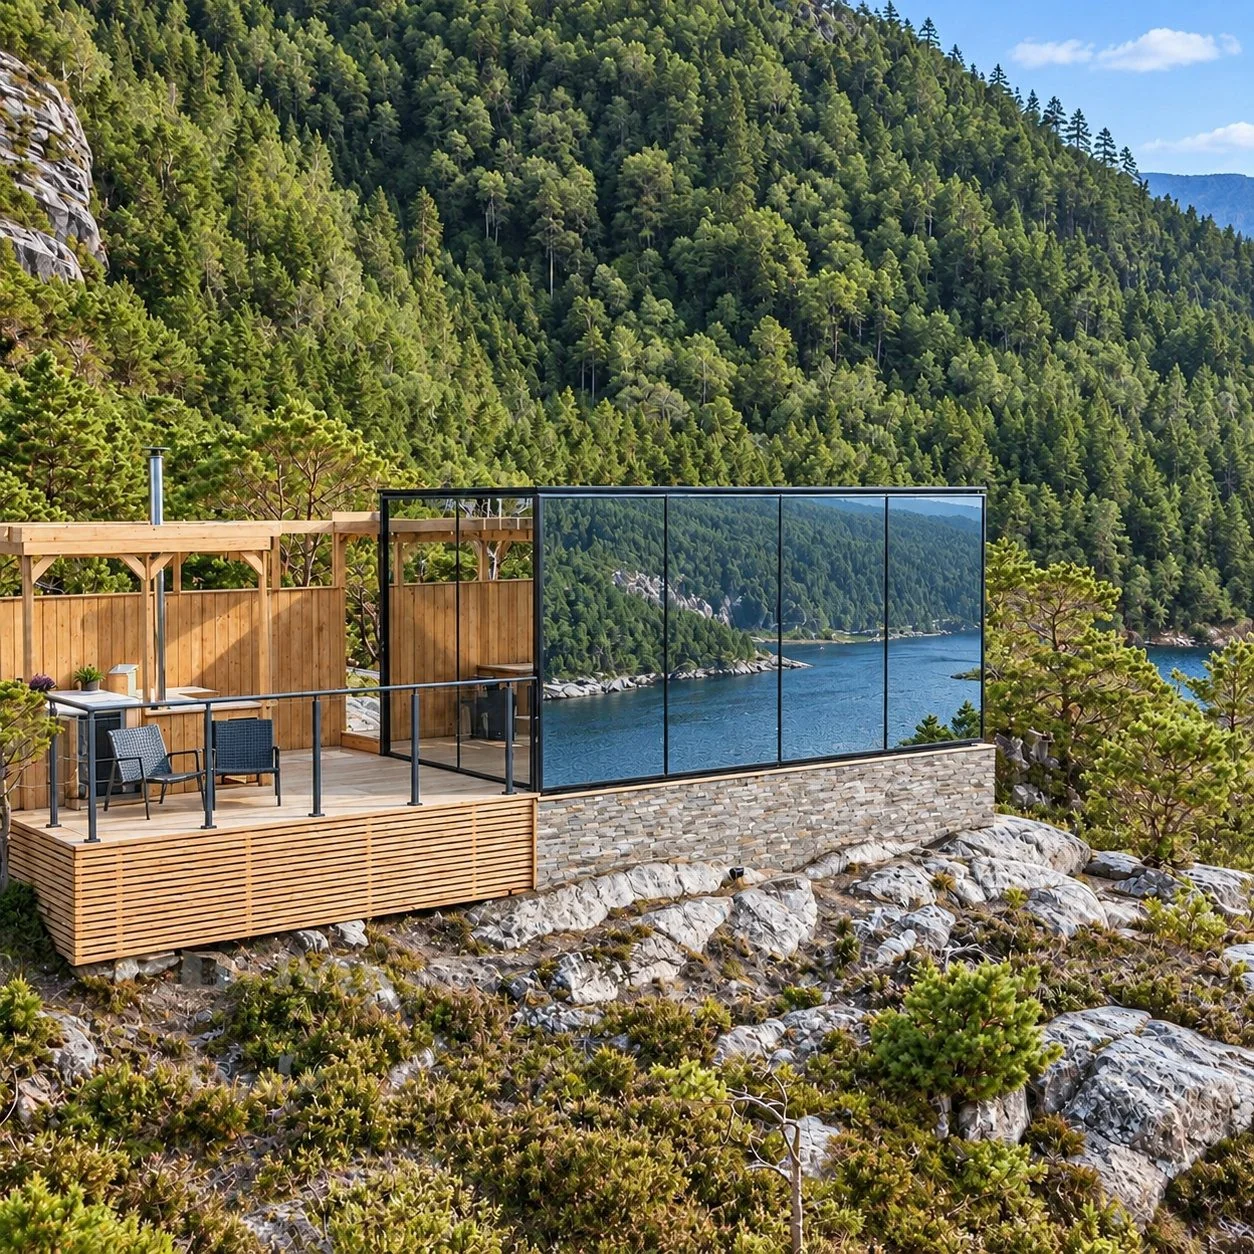 Glass49 900 €*25 m², 1 chambreVoir la fiche Glass
-
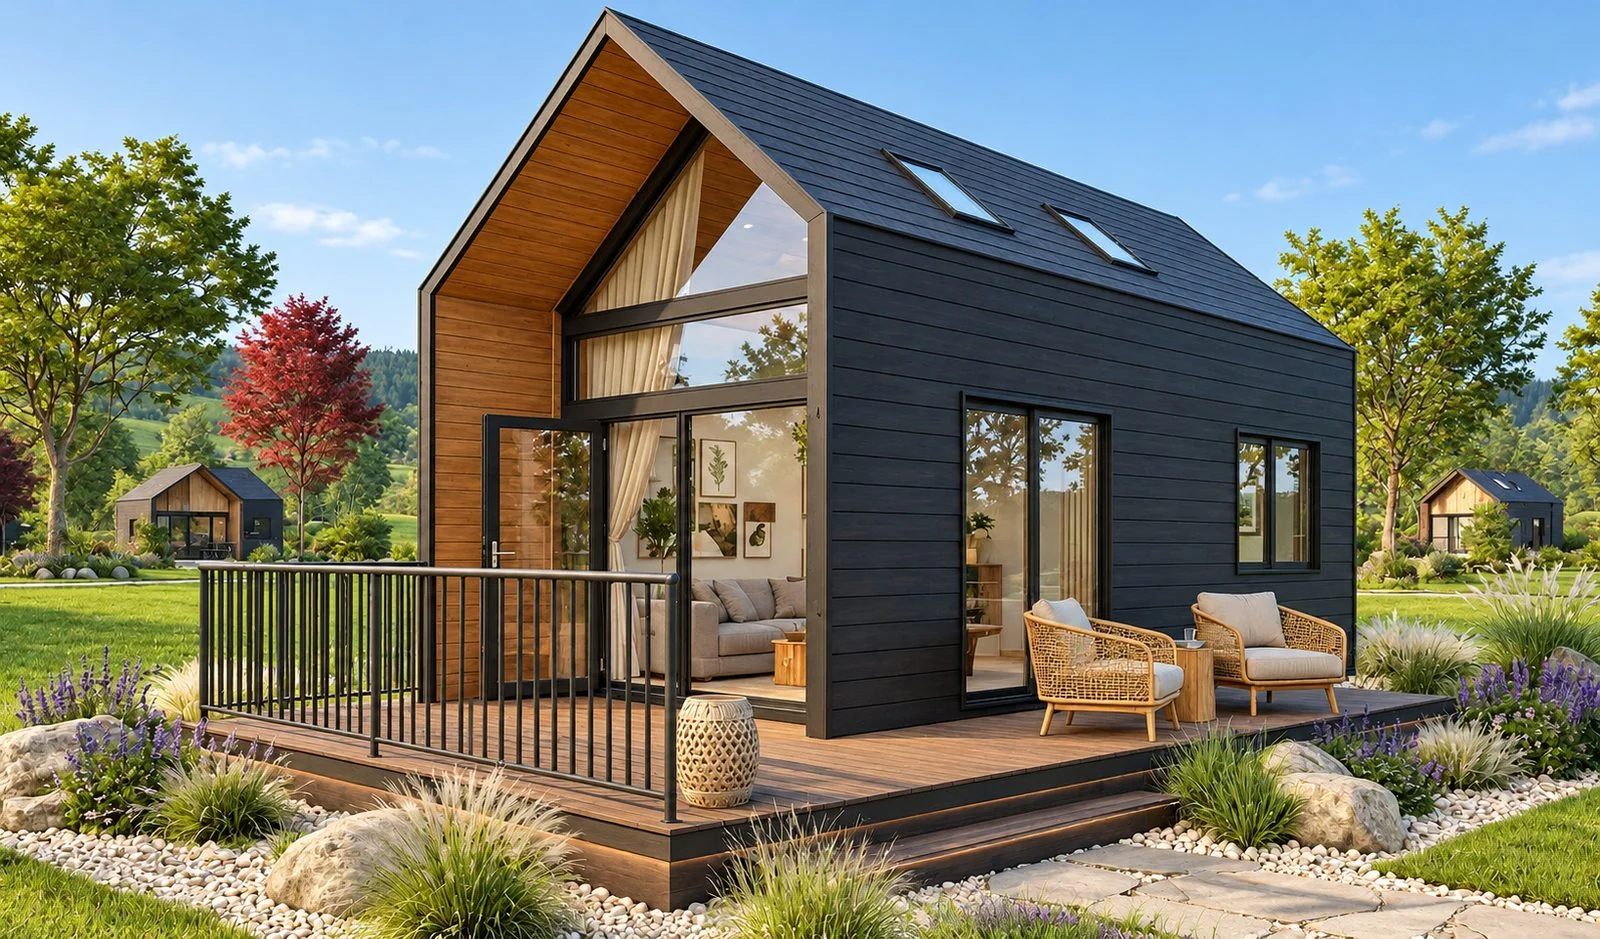 Mono41 500 €*32 m², 1 chambreVoir la fiche Mono
-
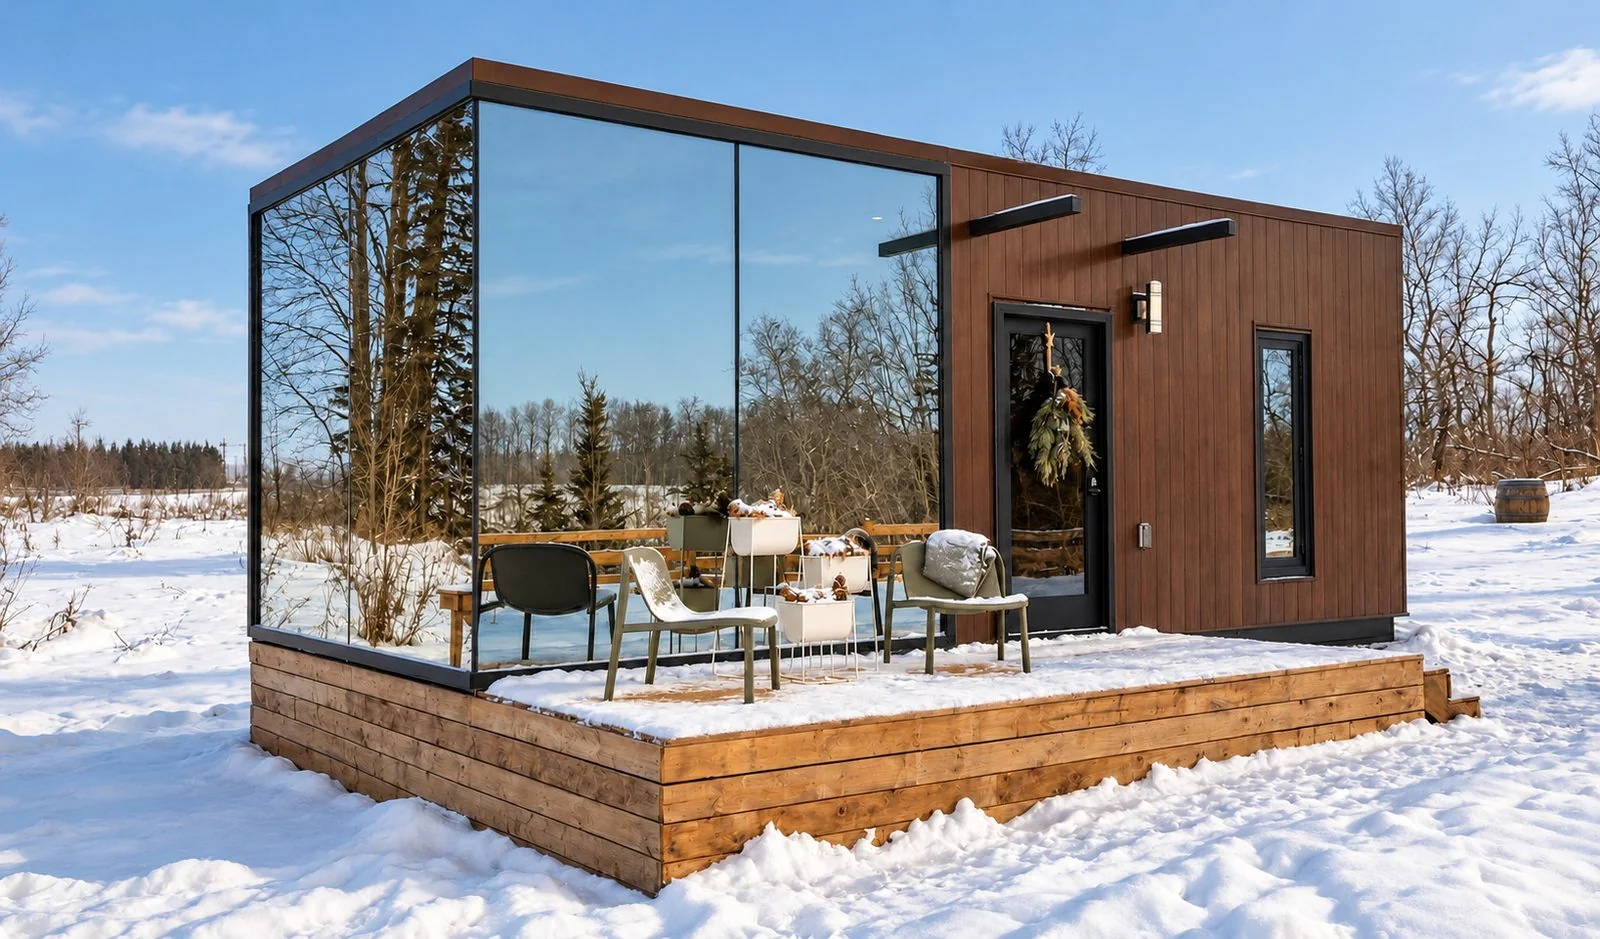 Open56 500 €*26 m², 1 chambreVoir la fiche Open
-
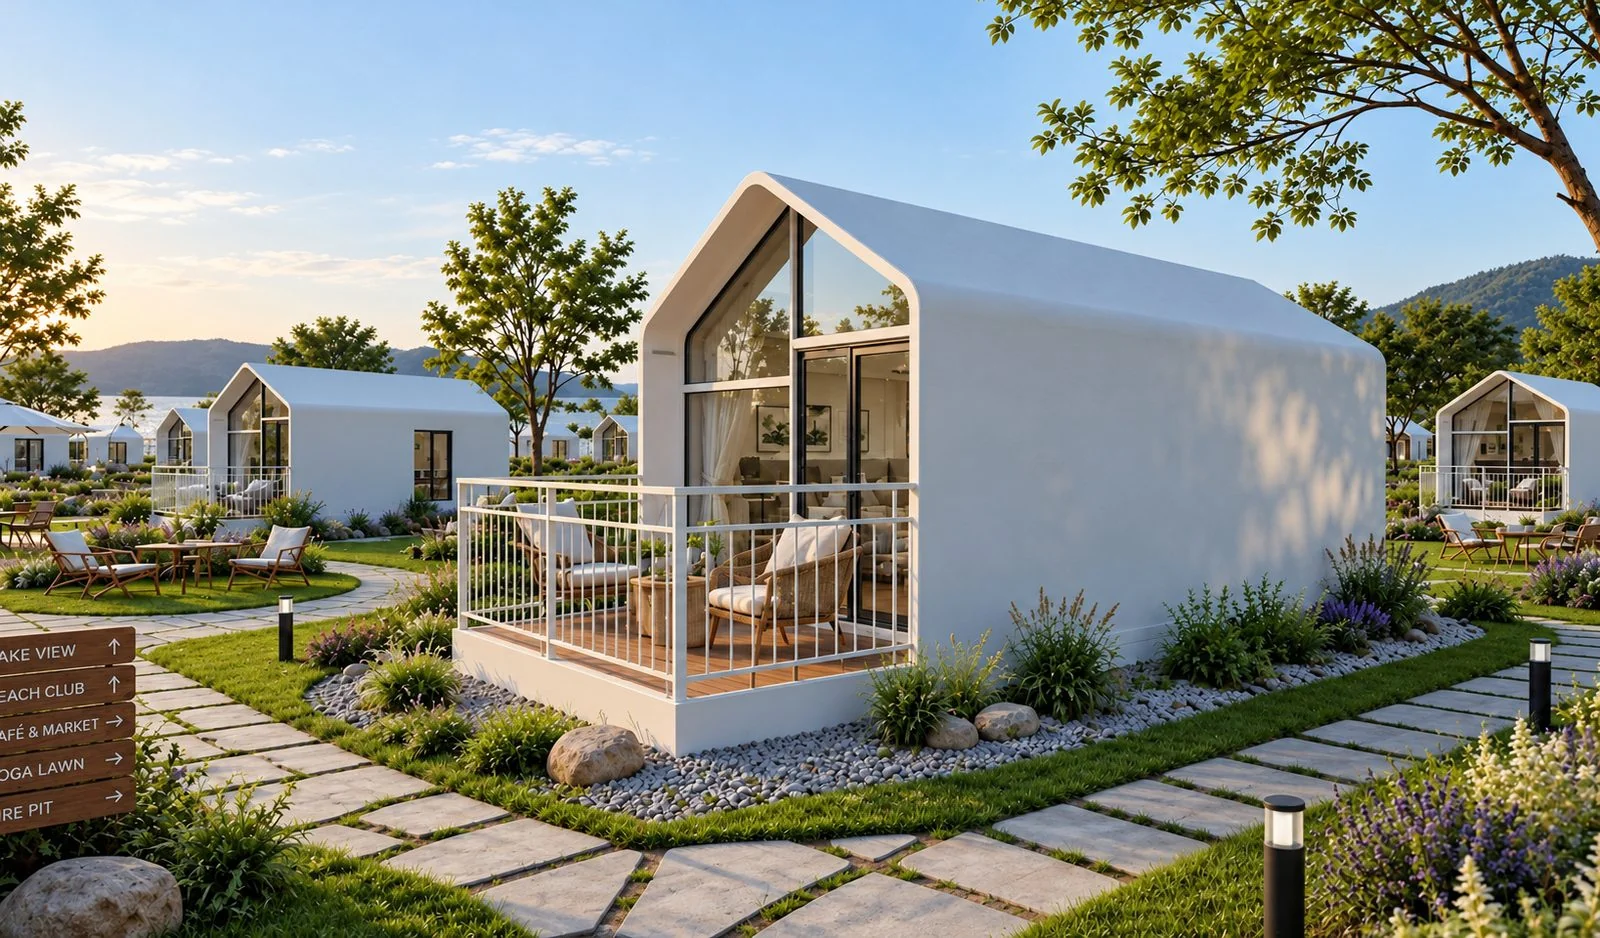 Fold35 500 €*21 m², 1 chambreVoir la fiche Fold
-
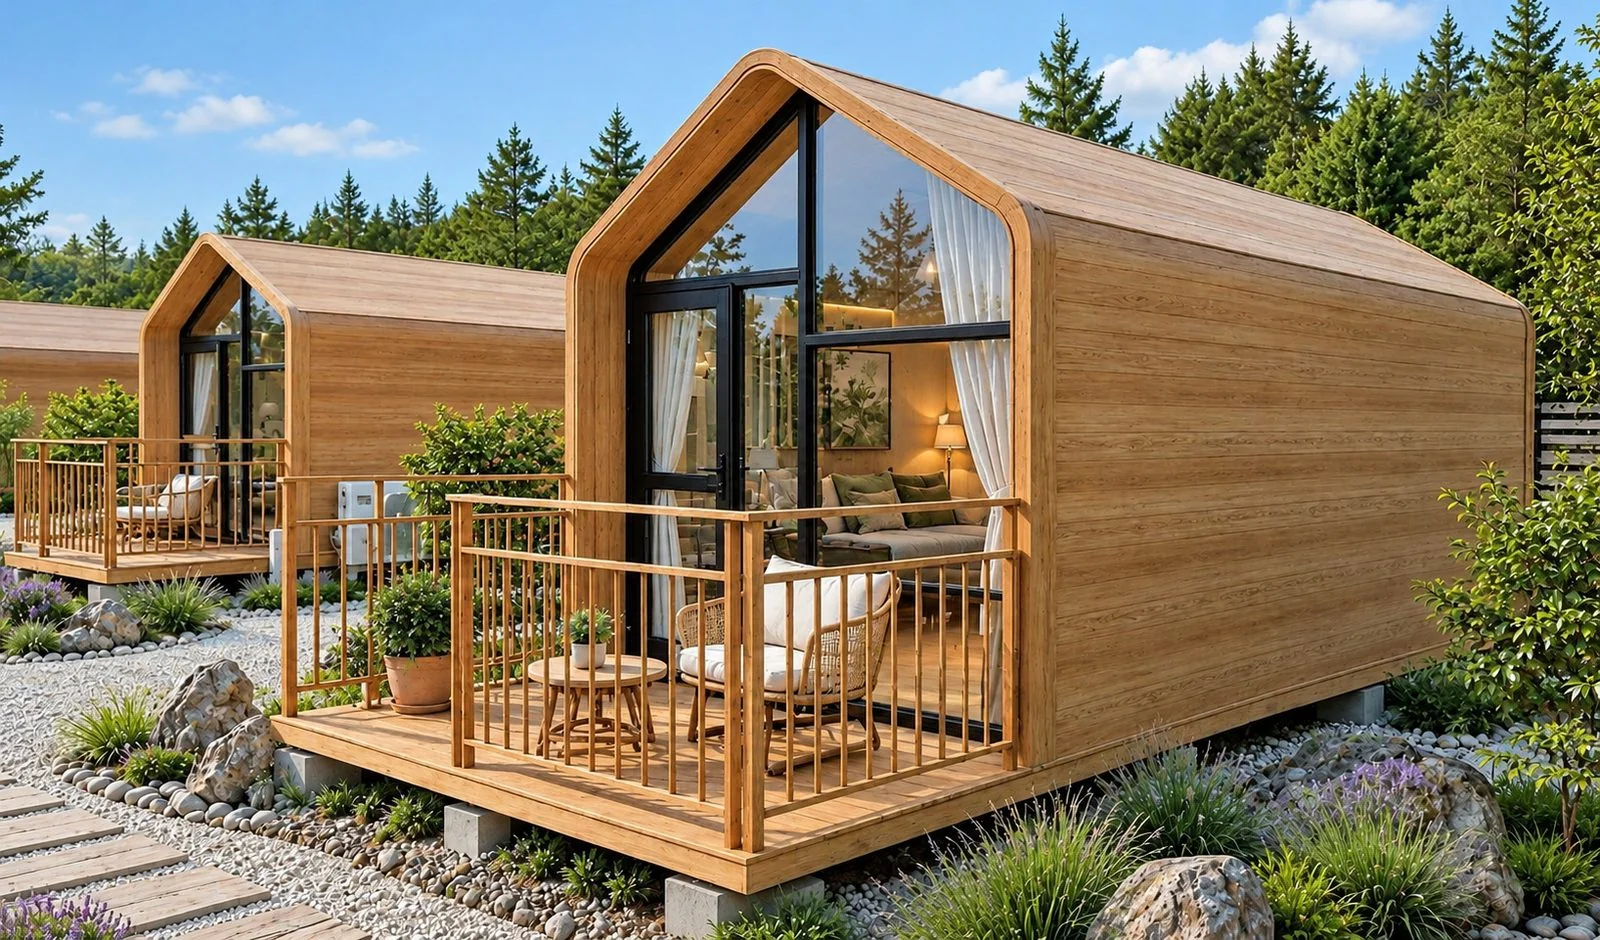 Span41 000 €*27 m², 1 chambreVoir la fiche Span
-
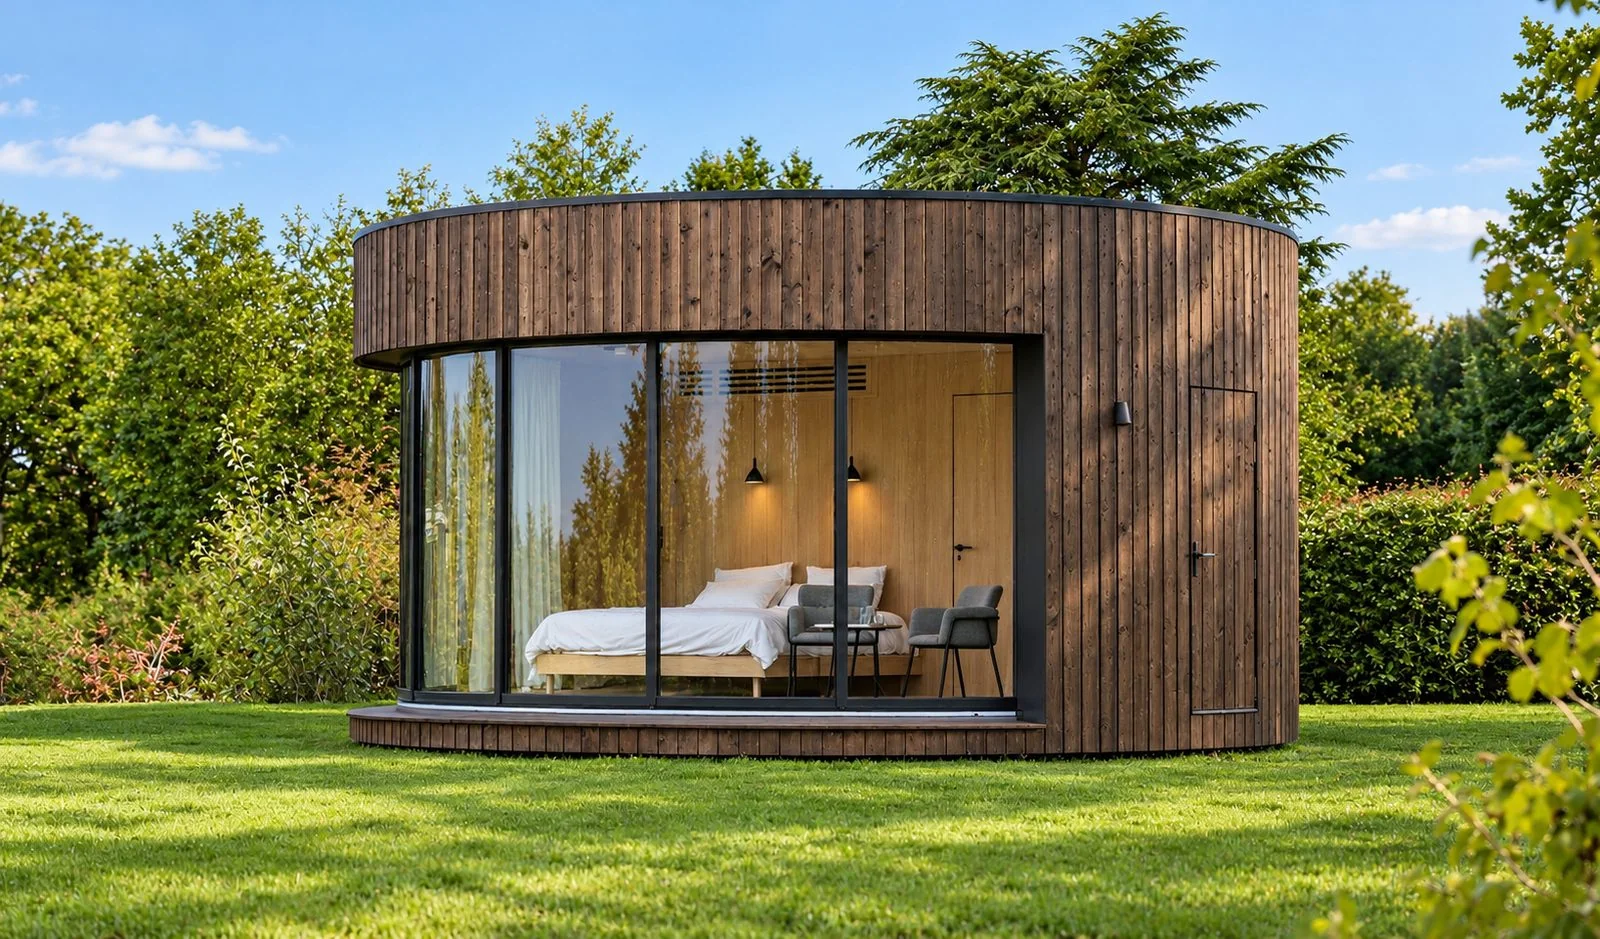 Pod56 500 €*28 m², 1 chambreVoir la fiche Pod
-
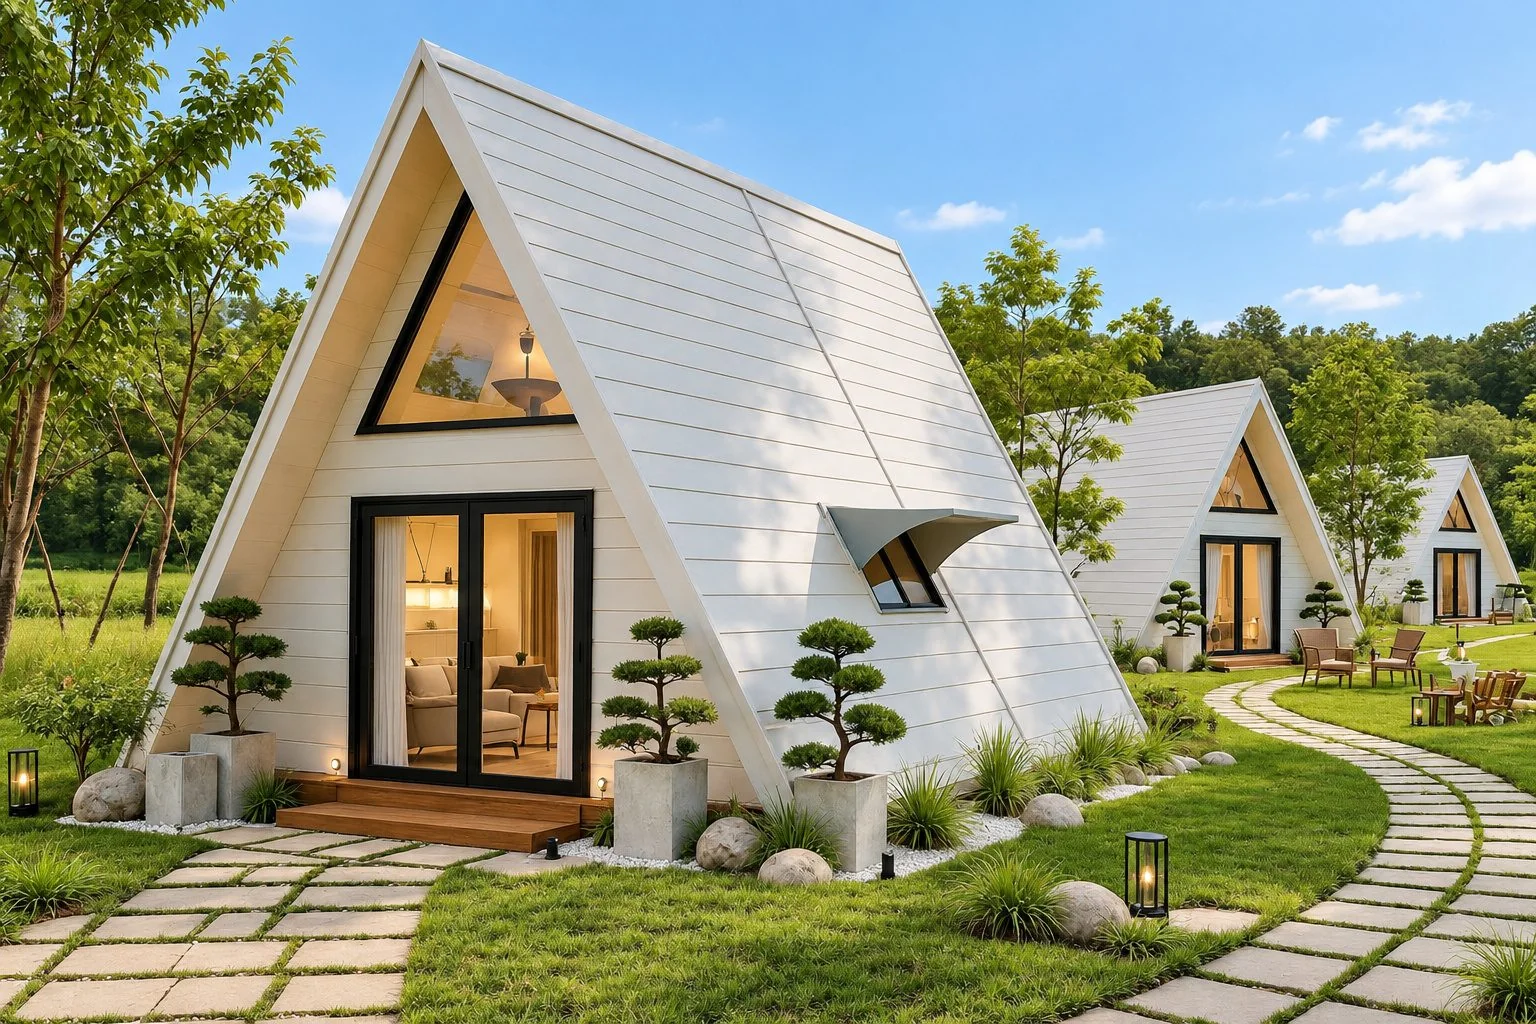 Frame44 000 €*30 m², 1 chambreVoir la fiche Frame
-
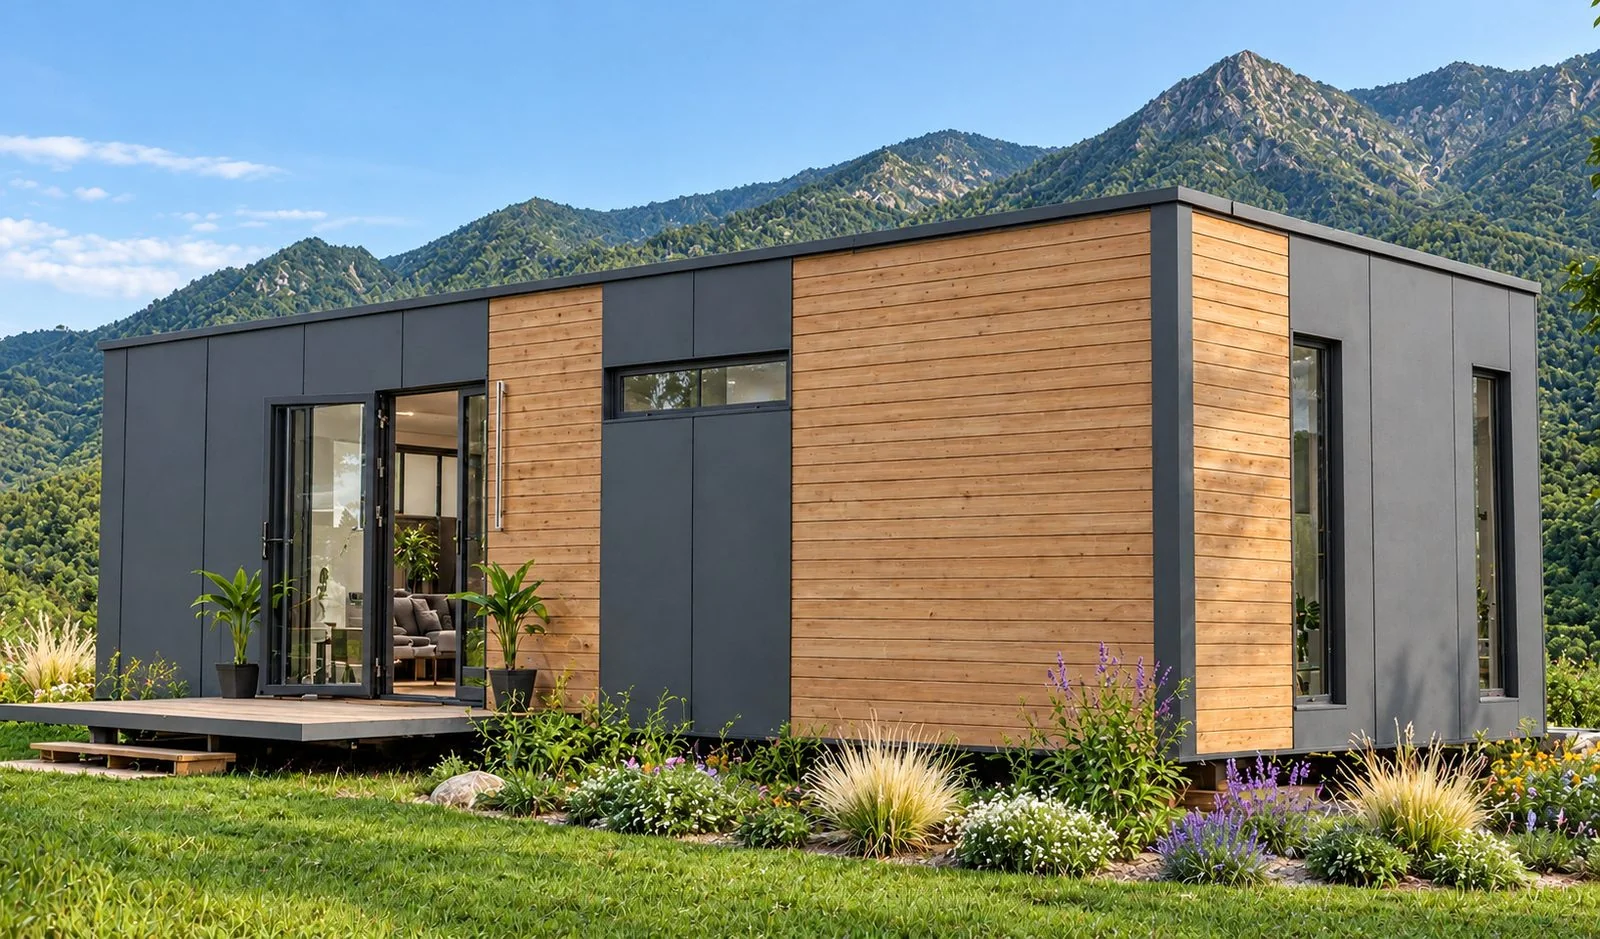 Vista61 500 €*46 m², 1 chambreVoir la fiche Vista
-
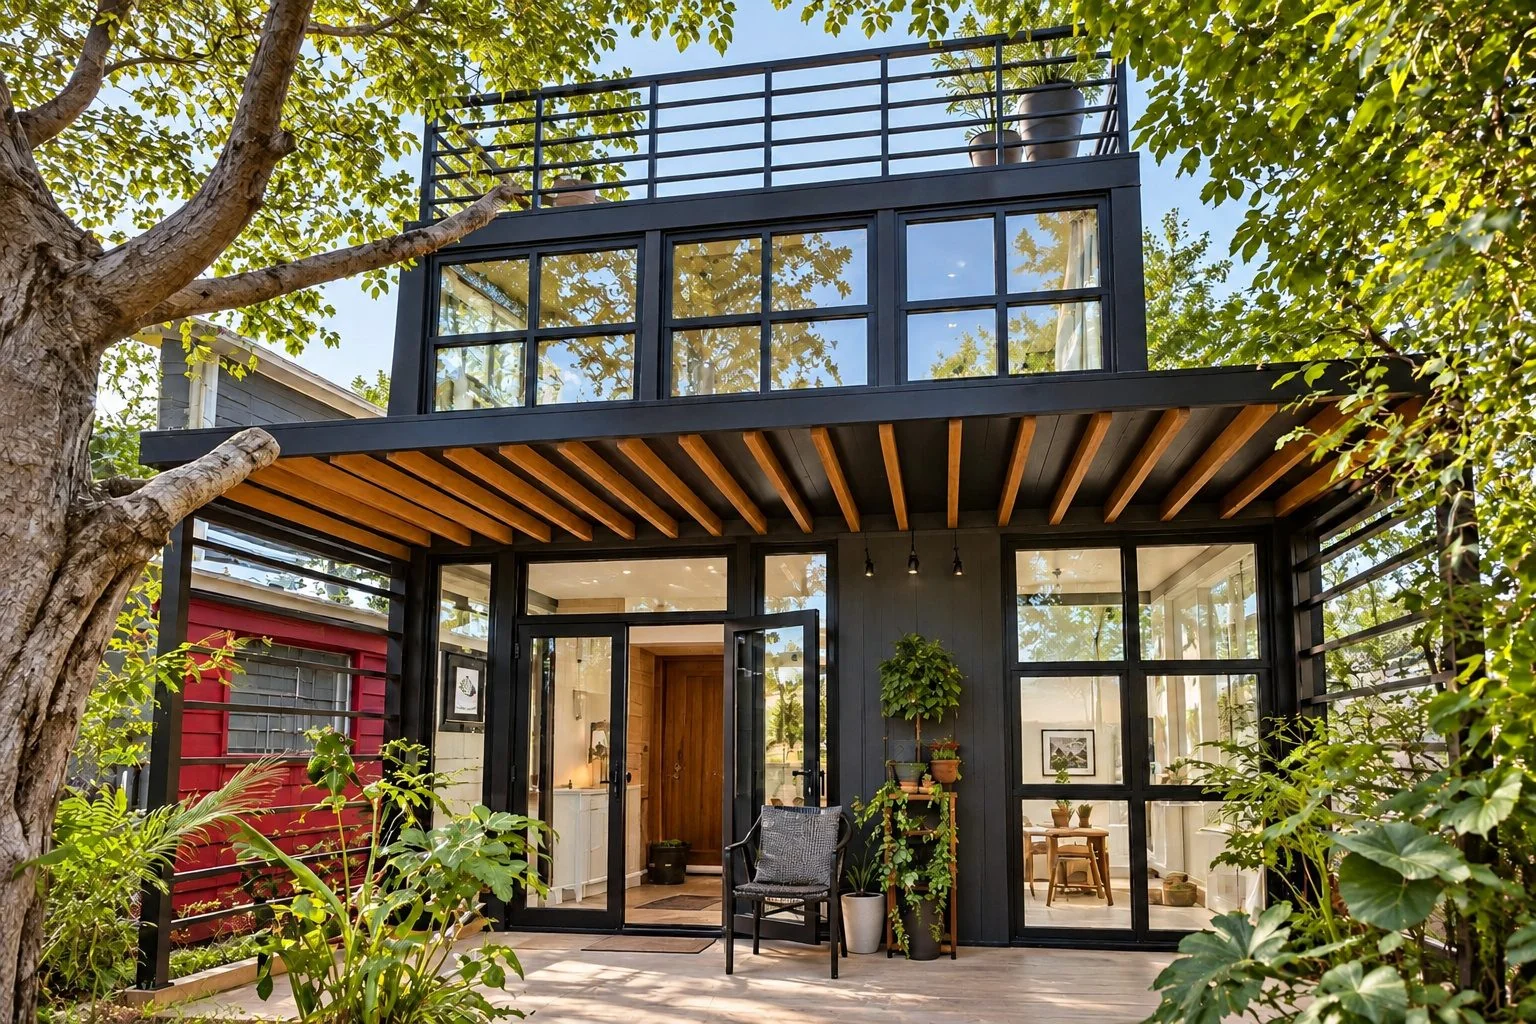 Level79 000 €*48 m², 1 chambreVoir la fiche Level
-
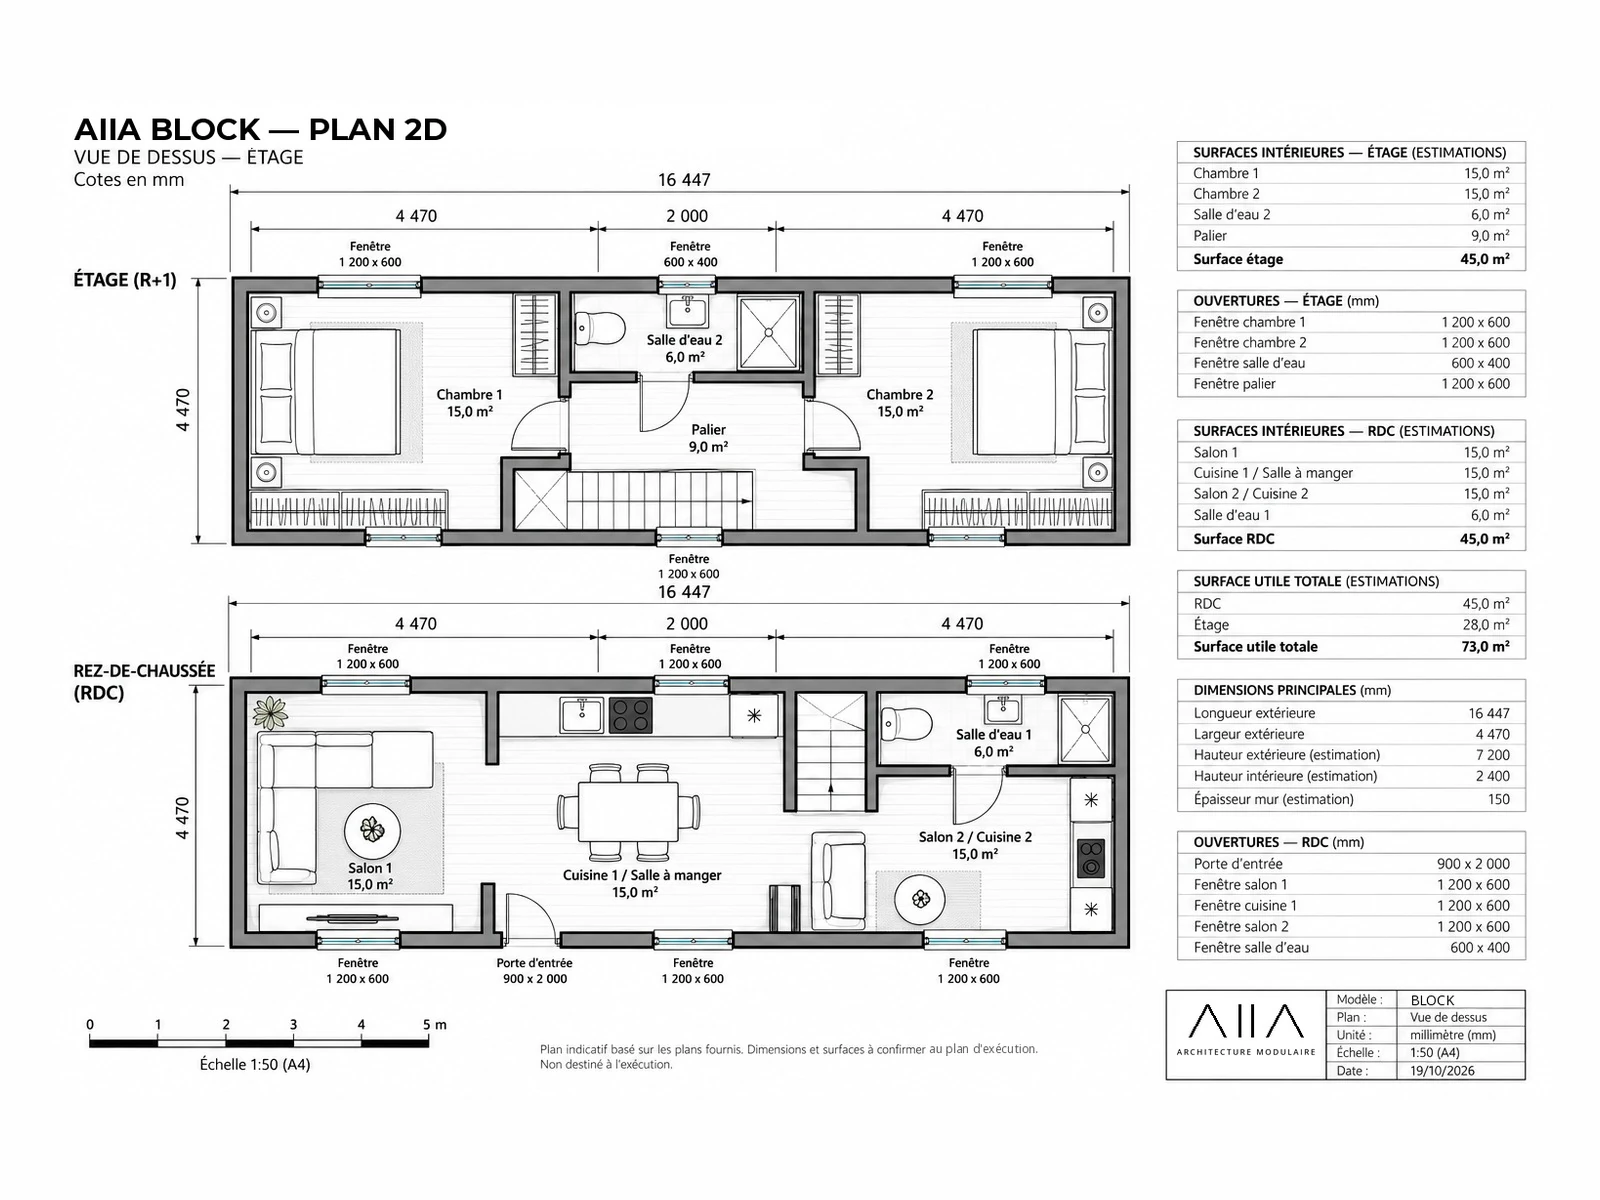
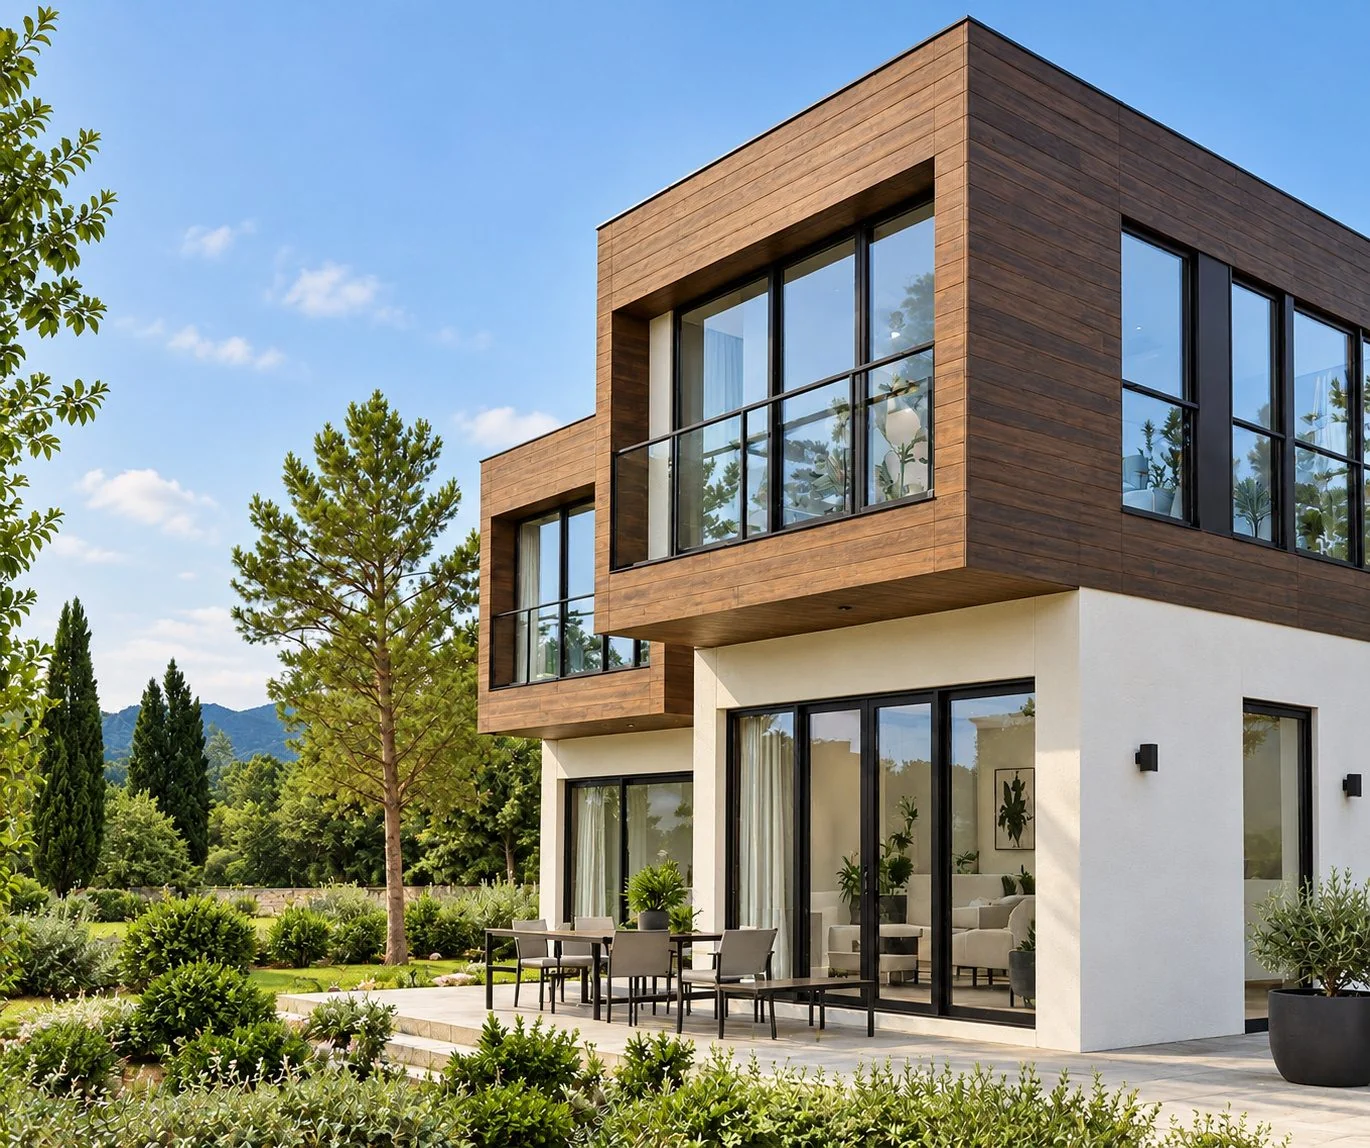 Block94 000 €*73 m², 2 chambresVoir la fiche Block
-
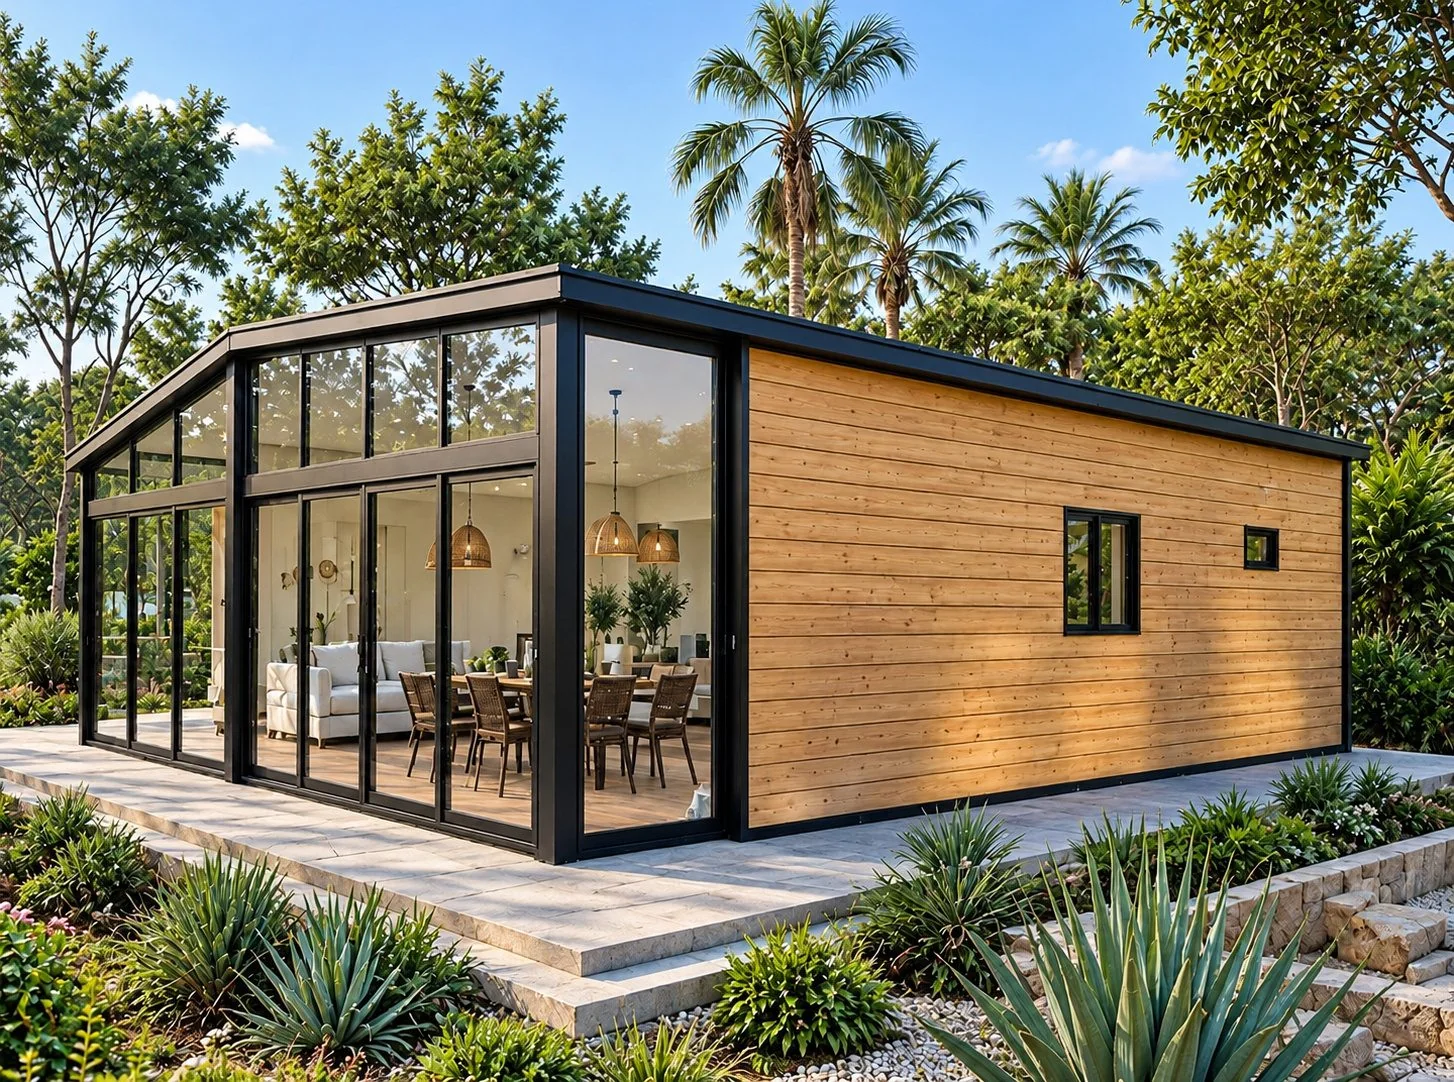 Scope90 000 €*99 m², 2 chambresVoir la fiche Scope
Simulation de rendement
Choisissez un modèle dans la liste ou ci-dessous, estimez votre nuitée et votre taux d'occupation. Résultats nets d'impôt.
À vous de l'estimer selon votre marché local.
Revenus locatifs annuels estimés
Échelle : 0 à € par mois
Saisonnalité indicative : nuitées hôtelières 2025 par trimestre et par zone (INSEE).
Financement : achat comptant par défaut. Option crédit : 20 % d'apport, 3,55 % sur 20 ans hors assurance, taux moyen après négociation annoncé par Meilleurtaux pour octobre 2026 (3,50 à 3,55 %). Taux d'usure au 1er octobre 2026 pour un prêt de 20 ans et plus : 5,40 % (Journal officiel du 26 septembre 2026).
Charges estimées à 30 % des revenus locatifs (commissions des plateformes, ménage, entretien, assurance), hypothèse indicative à ajuster.
Saisonnalité : nuitées hôtelières 2025 par trimestre et par zone (INSEE, Informations rapides n° 123, 203, 286 et 39), réparties par mois selon le nombre de jours. « Campagne » correspond à la zone INSEE « hors littoral et montagne », villes comprises. Le taux d'occupation saisi est la moyenne de l'année.
Fiscalité : première année, pour un particulier loueur en meublé non professionnel (LMNP). Impôt = base imposable × (votre TMI + 18,6 % de prélèvements sociaux, taux 2026). Régime réel : charges, intérêts d'emprunt de la première année (option crédit) et amortissement du prix sur 30 ans (hypothèse indicative) sont déduits ; l'amortissement ne peut pas créer de déficit et l'excédent est reporté. Micro-BIC : abattement de 30 % pour un meublé de tourisme non classé (recettes jusqu'à 15 000 €) ou de 50 % pour un meublé classé (jusqu'à 77 700 €), règles applicables aux revenus 2025 (impots.gouv.fr). Ne tient pas compte des cotisations sociales éventuelles ni de la plus-value à la revente : depuis le 15 février 2025, les amortissements déduits sont réintégrés dans son calcul. Amortissement estimé : investissement divisé par le résultat net d'impôt annuel.
** Montants calculés sur le prix hors taxes. La TVA s'ajoute au taux applicable ; elle n'est récupérable que si votre activité est soumise à la TVA, par exemple une location meublée avec prestations para-hôtelières (article 261 D du Code général des impôts). À vérifier avec votre expert-comptable.
Simulation indicative, à titre illustratif. Ne constitue ni un conseil en investissement, ni un conseil fiscal, ni une offre de prêt.
Investissement calculé sur le prix de départ du modèle, hors terrain, raccordements et options. Seuls une banque ou un courtier peuvent formuler une offre réelle.
Un accompagnement en sept étapes
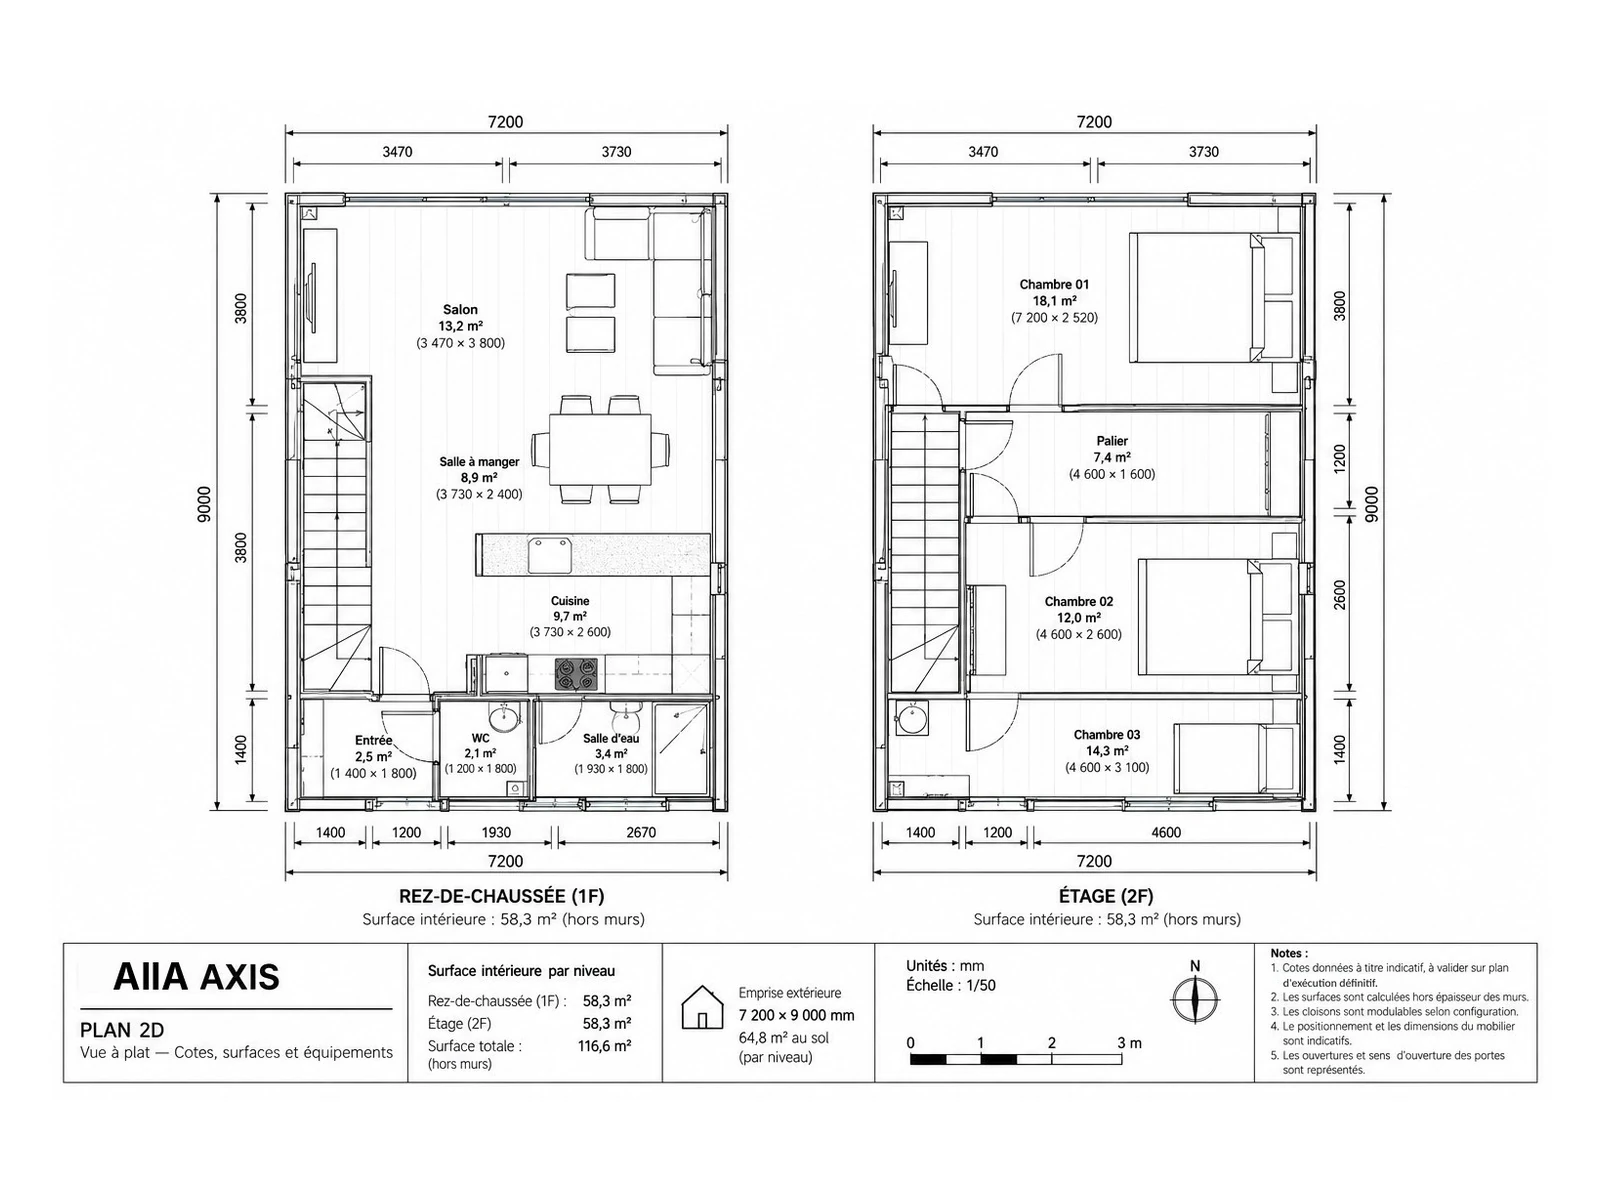
- Étape 1Premier échange
- Étape 2Étude de terrain sur demande
- Étape 3Conception, plans et modélisation
- Étape 4Fabrication en atelier
- Étape 5Livraison
- Étape 6Installation par votre installateur
- Étape 7Remise des clés
Questions fréquentes
Un habitat AIIA peut-il être rentable en location ?
La rentabilité dépend de l'emplacement, de la demande saisonnière, des coûts d'exploitation et des règles locales de location, pas seulement du bâtiment.
Proposez-vous des solutions de financement ?
Nos experts vous orientent vers des solutions adaptées lors de l'élaboration de votre devis.
La Resort Collection convient-elle à un projet d'hôtellerie ?
Oui. Ses modèles sont choisis pour l'équilibre entre expérience client, performance d'exploitation et rentabilité.