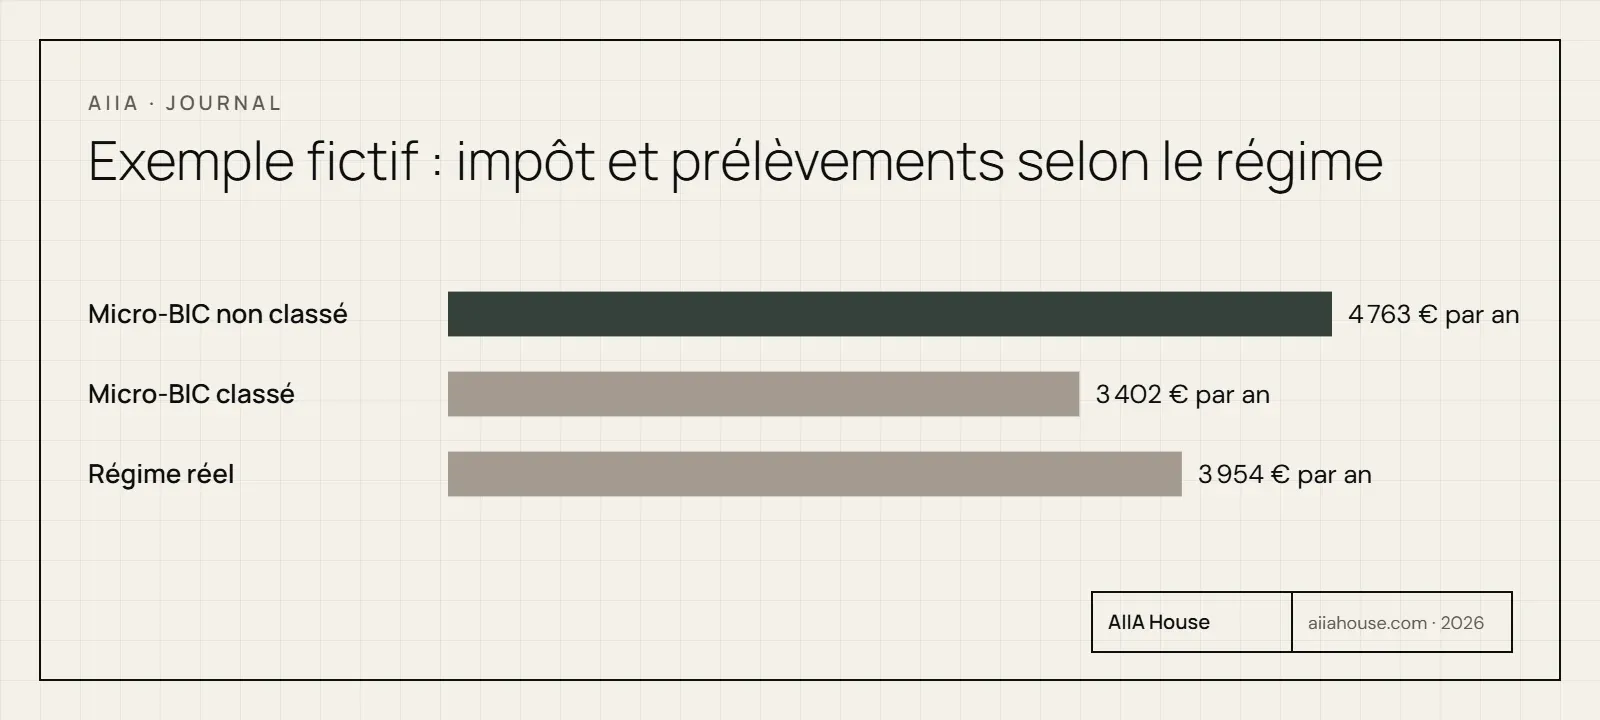
En brefLa fiscalité d'une tiny house en location meublée relève des bénéfices industriels et commerciaux. Au micro-BIC, 30 % des recettes sont déduits d'office (meublé de tourisme non classé, jusqu'à 15 000 €), ou 50 % (classé, jusqu'à 77 700 €). Au régime réel, vous déduisez charges et amortissement. Des prélèvements sociaux de 18,6 % s'ajoutent.
Les chiffres à retenir
- 30 % ou 50 % : abattement du micro-BIC pour un meublé de tourisme non classé ou classé (Service-Public.fr, 27 juillet 2026)
- 15 000 € ou 77 700 € : plafond de recettes du micro-BIC, non classé ou classé, pour les revenus 2025 (Service-Public.fr)
- 18,6 % : prélèvements sociaux sur les revenus d'une location meublée non professionnelle (impots.gouv.fr)
- 23 000 € : seuil de recettes à partir duquel le statut de loueur professionnel peut s'appliquer (impots.gouv.fr)
- 15 février 2025 : date depuis laquelle les amortissements déduits au réel sont réintégrés dans la plus-value de revente (impots.gouv.fr)
Vous envisagez d'acheter une tiny house pour la louer à des vacanciers, mais une question freine le calcul : que restera-t-il après l'impôt ? La réponse tient en un choix et quelques seuils. Les loyers d'une location meublée sont imposés en bénéfices industriels et commerciaux (BIC), soit avec un abattement forfaitaire (micro-BIC), soit au régime réel, qui déduit les charges et l'amortissement.
Les règles ci-dessous ont été vérifiées le 2 novembre 2026 et s'appuient sur Service-Public.fr et impots.gouv.fr. Le budget 2027, encore en discussion, pourrait en modifier une partie. Cet article ne remplace pas un expert-comptable : il vous donne les repères pour poser les bonnes questions avant d'acheter.
Quelle est la fiscalité d'une tiny house en location meublée ?
Les loyers d'une tiny house louée meublée sont imposables en BIC, et non en revenus fonciers. Vous choisissez, sous conditions de seuil, entre le micro-BIC et le régime réel. Dans les deux cas, des prélèvements sociaux et quelques taxes locales s'ajoutent à l'impôt sur le revenu.
Trois couches se superposent :
- L'impôt sur le revenu : il s'applique au bénéfice imposable, selon votre tranche marginale d'imposition (TMI).
- Les prélèvements sociaux : 18,6 % du bénéfice, même si vous n'êtes pas imposable à l'impôt sur le revenu (impots.gouv.fr).
- Les taxes locales : la cotisation foncière des entreprises (CFE) et, selon la commune, la taxe de séjour que vous collectez.
Le meublé de tourisme est un logement meublé, loué à une clientèle de passage. Le locataire en a l'usage exclusif, pour 90 jours consécutifs au plus (Service-Public.fr, 27 juillet 2026). Une tiny house fixe, louée ainsi, entre dans cette logique.
Ces règles supposent un habitat fixe : une tiny house sur roues peut relever d'un autre traitement, à faire confirmer. L'urbanisme de votre terrain décide aussi si vous pouvez louer. Vérifiez-le en mairie : notre article sur l'installation et la réglementation d'un terrain détaille la démarche.
Pour mesurer ce que l'impôt retire de vos recettes, partez d'un calcul complet : voir notre méthode de rentabilité d'un hébergement modulaire.
Micro-BIC ou régime réel : lequel choisir ?
Le micro-BIC est plus simple ; le réel devient intéressant quand vos charges et votre amortissement dépassent l'abattement forfaitaire. Le micro-BIC s'applique automatiquement sous les plafonds de recettes. Le réel peut être choisi par option, ou s'impose si les plafonds sont dépassés.
Au micro-BIC, l'administration applique un abattement forfaitaire à vos recettes : il remplace toutes vos charges, intérêts d'emprunt compris. Il n'autorise aucun déficit. Au réel, vous déduisez les charges réelles et l'amortissement, avec une comptabilité complète et une télédéclaration (formulaire 2031).
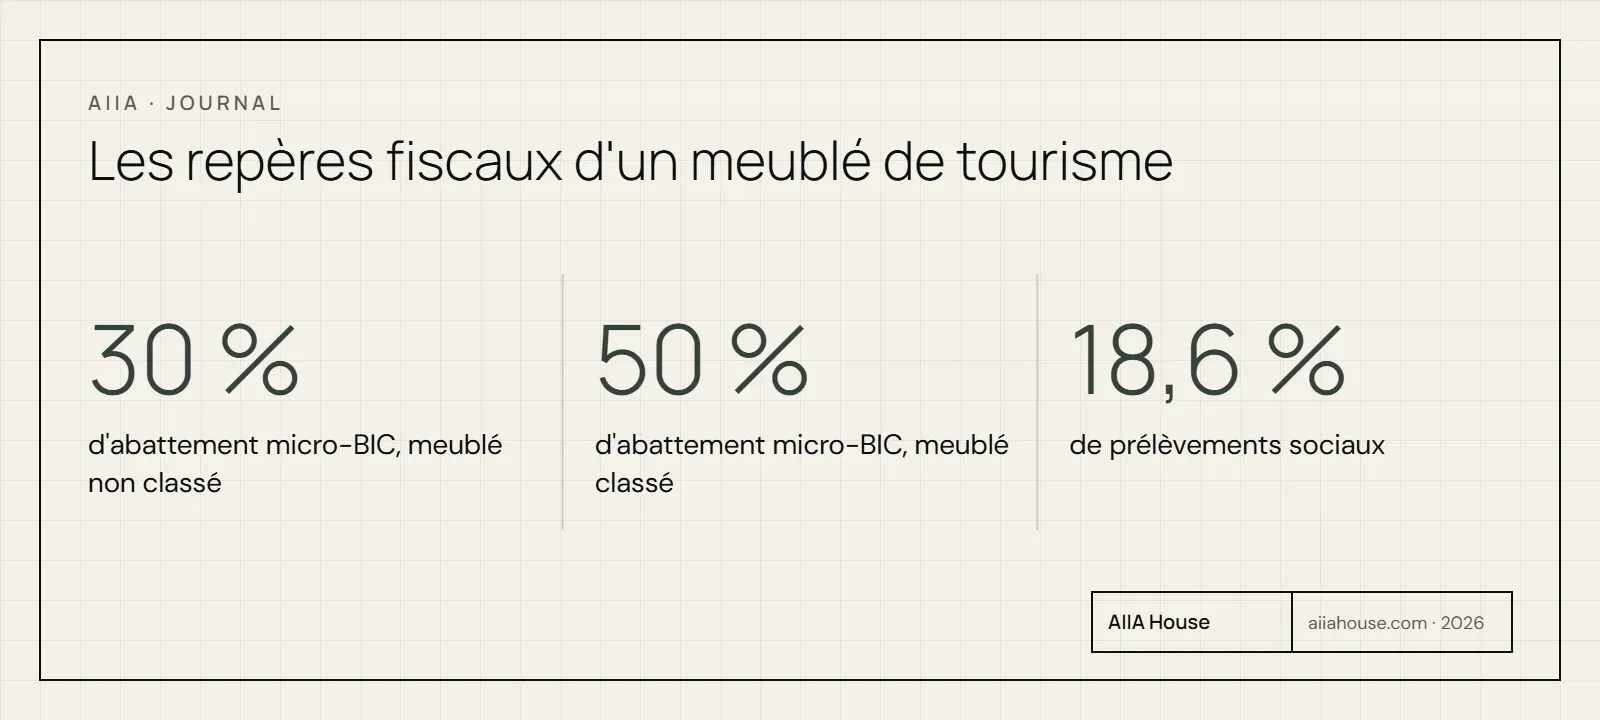
Voici un exemple fictif, pour comparer les régimes. Hypothèses : une tiny house Glass à 49 900 €*, 14 000 € de recettes annuelles, 30 % de charges (hypothèse reprise du simulateur AIIA), amortissement du prix sur 30 ans (hypothèse indicative), TMI de 30 %, prélèvements sociaux de 18,6 %.
| Régime | Base imposable | Impôt sur le revenu | Prélèvements sociaux | Total |
|---|---|---|---|---|
| Micro-BIC, non classé (30 %) | 9 800 € | 2 940 € | 1 823 € | 4 763 € |
| Micro-BIC, classé (50 %) | 7 000 € | 2 100 € | 1 302 € | 3 402 € |
| Réel (charges et amortissement) | 8 137 € | 2 441 € | 1 513 € | 3 954 € |
Dans cet exemple, le réel économise environ 809 € par an face au micro-BIC non classé. Les frais de comptabilité ne sont pas chiffrés : ils dépendent du professionnel choisi.
Un autre jeu d'hypothèses donnerait un autre résultat. Un expert-comptable doit donc refaire le calcul avec vos chiffres. Pour comparer les modes de location, voir la location longue durée ou saisonnière.
Classer sa tiny house change-t-il l'impôt ?
Oui : le classement en meublé de tourisme fait passer l'abattement du micro-BIC de 30 % à 50 %. Le plafond de recettes passe de 15 000 € à 77 700 €. Ces chiffres valent pour les revenus 2025.
Au-delà de 15 000 € de recettes pour un meublé non classé, le régime réel s'applique. Pour les revenus 2026, déclarés en 2027, le plafond des meublés classés passe à 83 600 €. Celui des non classés reste à 15 000 € (Service-Public.fr, 27 juillet 2026).
Le classement est facultatif. Il compte cinq catégories, de une à cinq étoiles, et reste valable cinq ans. La grille comprend 133 critères : équipements, services et accessibilité, développement durable (entreprises.gouv.fr). Après la visite, le loueur dispose de 15 jours pour refuser le classement proposé.
Dans notre exemple fictif, le classement ramène le total d'impôt et de prélèvements de 4 763 € à 3 402 €, soit environ 1 361 € par an. Ce gain n'est pas acquis d'avance : il suppose que votre hébergement satisfasse la grille, ce que seul l'organisme évaluateur confirme. Le coût de la démarche n'est pas chiffré ici ; demandez-le avant de décider.
L'amortissement s'applique-t-il à une tiny house ?
Au régime réel, oui : vous déduisez chaque année une fraction du prix de l'habitat et du mobilier, sur la durée d'amortissement retenue avec votre comptable. Un terrain ne se déprécie pas : il n'entre pas dans l'amortissement. C'est un point à confirmer avec votre comptable.
Le prix d'une tiny house AIIA, par exemple 49 900 €* pour Glass, ne comprend pas les raccordements, à prévoir en plus. Pour le détail des coûts, voir combien coûte une maison modulaire. L'habitat, le mobilier et les aménagements ne s'amortissent pas tous de la même façon : votre comptable les répartit selon leur nature.
Trois règles à retenir :
- L'amortissement est une charge sans décaissement : il réduit le bénéfice imposable sans réduire votre trésorerie.
- Il ne peut pas créer de déficit : l'excédent d'amortissement se reporte sur les bénéfices suivants, à confirmer avec votre comptable. Les autres déficits ne s'imputent que sur la location meublée, pendant 10 ans (impots.gouv.fr).
- Il se retrouve à la revente : depuis le 15 février 2025, les amortissements déduits au réel sont réintégrés dans le calcul de la plus-value.
Quels prélèvements et taxes s'ajoutent à l'impôt sur le revenu ?
Les prélèvements sociaux s'ajoutent à l'impôt : 18,6 % du bénéfice net, soit 10,6 % de CSG, 0,5 % de CRDS et 7,5 % de prélèvement de solidarité (impots.gouv.fr). Ils s'appliquent même si vous n'êtes pas imposable à l'impôt sur le revenu. Une part de la CSG est déductible du revenu global.
D'autres charges dépendent de la commune et de votre activité :
- La CFE : impôt local dû par les loueurs en meublé. Son montant dépend de la commune. Elle se déclare la première année avec le formulaire 1447-C-SD, au plus tard le 31 décembre.
- La taxe de séjour : si la commune l'a instituée, elle est due par le voyageur. Les plateformes la collectent pour les loueurs non professionnels depuis le 1er janvier 2019 (entreprises.gouv.fr).
- La TVA : la location meublée est en principe exonérée. Elle devient due, au taux de 10 %, si vous proposez au moins trois services de type hôtelier (impots.gouv.fr).
- Les taxes foncières : elles varient selon la commune ; demandez-les au service des impôts avant d'acheter.
Les prix AIIA sont marqués d'un astérisque : ils ne comprennent pas les raccordements, à prévoir en plus. Le traitement de la TVA dépend de votre activité : demandez conseil à un expert-comptable.
LMNP ou LMP : à partir de quand le statut change-t-il ?
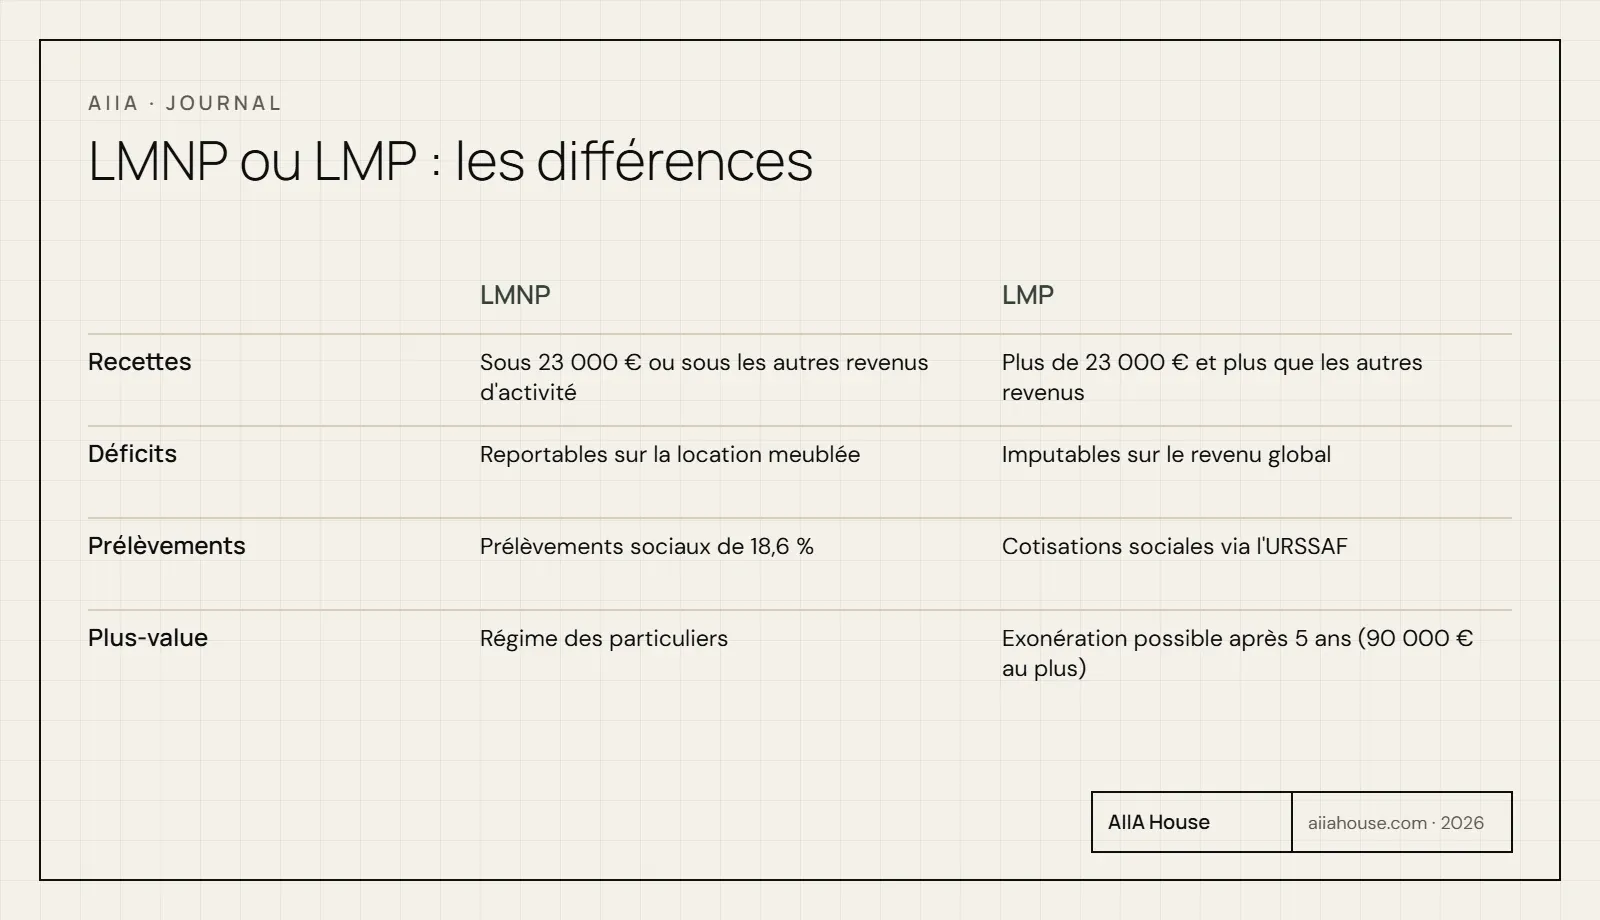
Vous êtes loueur en meublé non professionnel (LMNP) tant que vos recettes restent sous 23 000 € par an ou inférieures aux autres revenus d'activité de votre foyer. Le statut de loueur professionnel (LMP) suppose de dépasser 23 000 € de recettes et de dépasser les autres revenus d'activité du foyer (impots.gouv.fr). À partir des revenus 2026, la comparaison porte sur les revenus professionnels mondiaux.
Pour une seule tiny house, comme dans notre exemple à 14 000 € de recettes, le statut reste en pratique celui de LMNP. Un propriétaire de plusieurs unités peut franchir 23 000 € plus vite.
Le statut change plusieurs règles :
- Les déficits : en LMP, ils s'imputent sur le revenu global sans limite de montant ; en LMNP, seulement sur les revenus de location meublée.
- Les prélèvements : en LMNP, ce sont les prélèvements sociaux de 18,6 % ; en LMP, les cotisations sociales de l'activité professionnelle, via l'URSSAF.
- La plus-value : un LMP peut être exonéré s'il exerce depuis plus de cinq ans avec des recettes annuelles de 90 000 € au plus.
Que se passe-t-il à la revente de la tiny house ?
À la revente, la plus-value d'un loueur en meublé non professionnel est imposée comme celle d'un bien loué nu, avec les abattements pour durée de détention du régime des particuliers (impots.gouv.fr). La règle a changé pour les cessions réalisées à compter du 15 février 2025.
Depuis cette date, si vous avez opté pour le régime réel, les amortissements que vous avez déduits sont retirés du prix d'achat dans le calcul de la plus-value. La plus-value imposable augmente donc : une partie de l'économie d'impôt réalisée pendant la location est reprise à la vente.
Concrètement, comparez deux scénarios avant de choisir le réel :
- Vous gardez le bien longtemps : l'amortissement réduit votre impôt chaque année, et la réintégration pèse tard.
- Vous revendez dans quelques années : la réintégration peut effacer une grande part du gain.
Le calcul de la plus-value se déclare avec le formulaire 2048-IMM-SD. Faites-le simuler par un professionnel. AIIA ne garantit aucun prix de revente.
Que prévoit le budget 2027 pour les meublés de tourisme ?
Le projet de loi de finances pour 2027 (n° 3210) vise l'amortissement des meublés de tourisme, mais rien n'est encore adopté définitivement. Déposé à l'Assemblée nationale le 1er octobre 2026, il est toujours en discussion (assemblee-nationale.fr). Voici ce que l'on sait, en distinguant les faits des hypothèses.
Le projet initial. L'article 7 plafonnerait l'amortissement immobilier à 2,5 % par an et 7 000 € par foyer, ou 1,5 % et 5 000 € pour les meublés de tourisme. Le 8 octobre, la commission des finances a adopté un amendement qui supprimerait l'amortissement immobilier des meublés de tourisme acquis à partir du 1er janvier 2027.
Le vote en séance. Selon la presse spécialisée (Legifiscal, lmnp-facile.fr), l'Assemblée a ensuite supprimé le plafonnement en séance, le 30 octobre. Le vote s'est joué à 45 voix contre 41, en première lecture seulement. Au 2 novembre 2026, le sort de l'amendement du 8 octobre sur les meublés de tourisme reste à confirmer.
Ce qui ne change pas. Le projet ne modifie pas les abattements du micro-BIC pour les meublés de tourisme. Un amendement en commission porterait seulement celui des chambres d'hôtes à 71 %.
L'hypothèse prudente. Le texte peut encore évoluer : Sénat, commission mixte paritaire, décision du Conseil constitutionnel. Si vous achetez en 2027, chiffrez votre projet avec et sans amortissement. Au micro-BIC, la question ne se pose pas, puisque l'abattement forfaitaire ne repose sur aucun amortissement.
Avant toute signature, vérifiez l'état du texte sur le site de l'Assemblée nationale.
Quelles démarches avant la première nuit louée ?
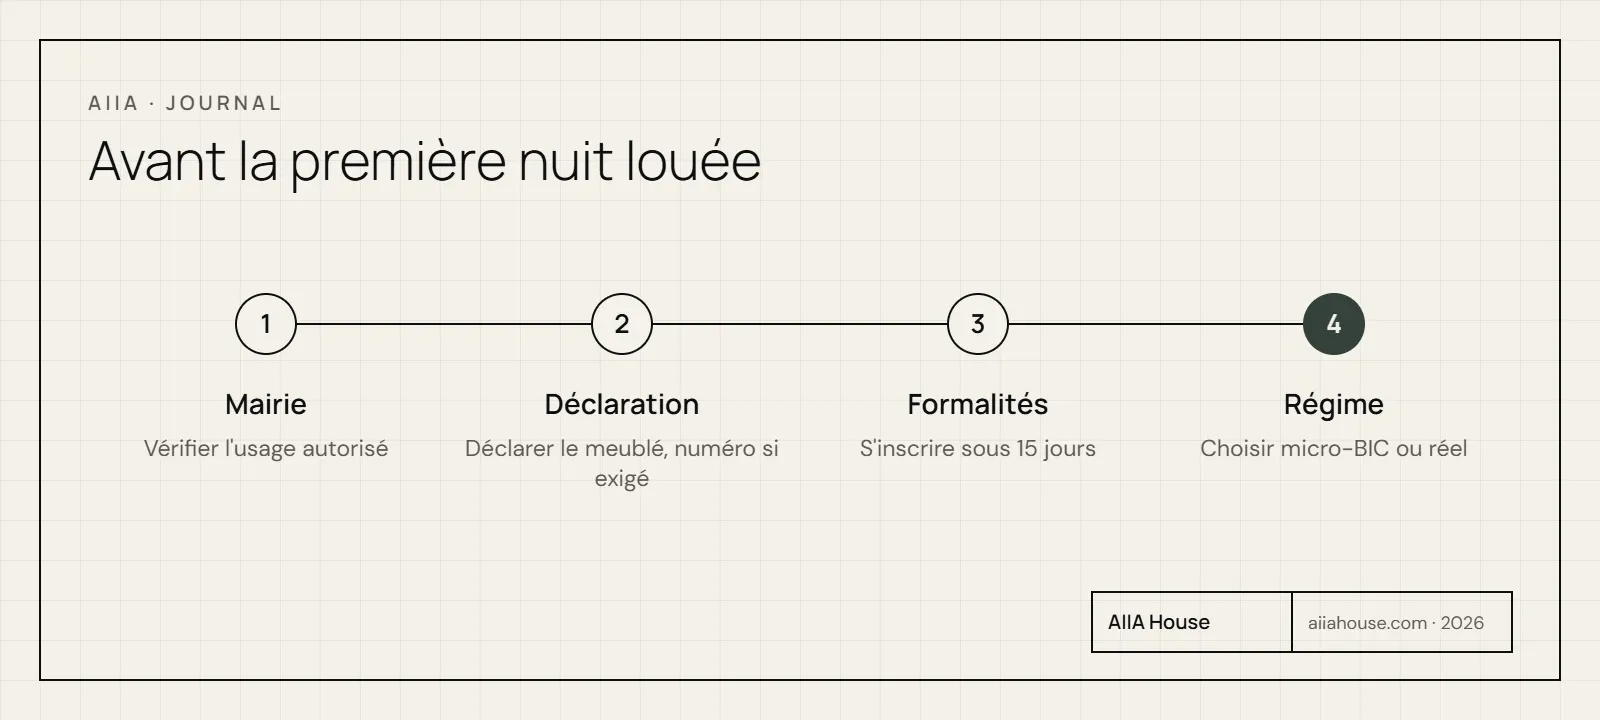
Quatre démarches précèdent la première location : vérifier l'usage autorisé en mairie, déclarer le meublé, vous inscrire auprès du guichet des formalités, puis choisir votre régime d'imposition. L'ordre compte, car la fiscalité dépend des deux premières.
- Vérifier l'urbanisme et l'usage en mairie. Une autorisation de changement d'usage est exigée à Paris et en petite couronne. Elle l'est aussi dans les communes de plus de 200 000 habitants et certaines communes en tension (entreprises.gouv.fr).
- Déclarer le meublé en mairie avec le Cerfa n° 14004, sauf s'il s'agit de votre résidence principale. Le numéro d'enregistrement est exigé dans certaines communes. Service-Public.fr annonce son extension à toutes, avec le téléservice national prévu au quatrième trimestre 2026.
- Vous inscrire sur le guichet des formalités des entreprises dans les 15 jours suivant le début de la location (DGFiP, mars 2026).
- Choisir micro-BIC ou réel, puis décider d'engager ou non un classement.
Prévoyez aussi la CFE, la taxe de séjour et l'assurance : vérifiez que votre assurance couvre la location saisonnière.
Les sanctions existent. L'absence de déclaration en mairie expose à une contravention pouvant aller jusqu'à 450 €, et l'absence de demande de numéro d'enregistrement à une amende civile pouvant aller jusqu'à 5 000 € (entreprises.gouv.fr).
Par où commencer pour chiffrer votre projet ?
Commencez par trois chiffres : le prix de l'habitat, vos recettes prudentes et le régime fiscal que vous visez. Puis faites vérifier le calcul par un expert-comptable avant de commander.
L'essentiel tient en cinq repères :
- Les loyers meublés relèvent des BIC, au micro-BIC (30 % ou 50 % d'abattement) ou au réel.
- Le classement peut faire passer l'abattement de 30 % à 50 %, sous réserve de satisfaire la grille.
- Les prélèvements sociaux de 18,6 % s'ajoutent à l'impôt.
- L'amortissement du réel est réintégré à la revente depuis le 15 février 2025.
- Le budget 2027 peut encore modifier l'amortissement, pas le micro-BIC dans l'état actuel du projet.
Chiffrez votre projet avec le simulateur de la page Investir. Pour un devis ou un rendez-vous, contactez-nous.
Vous pouvez aussi découvrir le modèle Glass, composer votre habitat dans le configurateur ou lire notre guide pour acheter une maison modulaire ou une tiny house.
AIIA fabrique l'habitat en atelier en 6 à 8 semaines. Nous ne sommes ni constructeur ni installateur, et nous ne donnons pas de conseil fiscal.
- service-public.gouv.fr/particuliers/actualites/A18880
- impots.gouv.fr/sites/default/files/media/1_metier/5_interna…
- impots.gouv.fr/node/4011
- impots.gouv.fr/particulier/questions/je-donne-un-bien-en-lo…
- impots.gouv.fr/particulier/questions/je-vends-un-bien-immob…
- entreprises.gouv.fr/espace-entreprises/s-informer-sur-la-regleme…
- assemblee-nationale.fr/dyn/17/dossiers/plf_2027
- legifiscal.fr/actualites-fiscales/4668-plf-2027-amortissem…
- lmnp-facile.fr/guides/reforme-lmnp-2027
- aiiahouse.com/fr/investir
- aiiahouse.com/fr/tarifs
Questions fréquentes
Les revenus Airbnb d'une tiny house sont-ils imposables ?
Oui. Une tiny house proposée sur une plateforme numérique comme Airbnb relève de la location meublée de courte durée, imposée en BIC (Service-Public.fr, 27 juillet 2026). Confirmez le régime applicable avec un expert-comptable.
Faut-il déclarer les revenus d'une tiny house louée quelques semaines par an ?
Oui, tous les revenus de location meublée sont imposables. Au micro-BIC, aucun impôt n'est dû si le revenu imposable reste sous 305 € (impots.gouv.fr). Les prélèvements sociaux, eux, portent sur le bénéfice net, même si vous n'êtes pas imposable.
Le micro-BIC permet-il de déduire les intérêts d'un crédit ?
Non. L'abattement forfaitaire remplace toutes les charges, intérêts compris. Seul le régime réel permet de déduire les intérêts d'emprunt, les assurances, les frais de gestion et l'amortissement.
Que devient la fiscalité si je loue plus de 90 jours de suite ?
Au-delà de 90 jours consécutifs pour un même client, ce n'est plus une location saisonnière de meublé de tourisme. La location meublée longue durée reste imposée en BIC, avec un abattement de 50 % et un plafond de 77 700 € pour les revenus 2025 (impots.gouv.fr).
Que comprennent les prix AIIA ?
Les prix, marqués d'un astérisque, ne comprennent pas les raccordements, à prévoir avec un professionnel local. Pour la TVA, demandez conseil à un expert-comptable.
AIIA simule-t-elle l'impôt de mon projet ?
La page Investir propose un simulateur indicatif, fondé sur des hypothèses modifiables comme le taux d'occupation et les charges. Il ne remplace ni un conseil fiscal ni une offre de prêt, et ne tient pas compte de la plus-value à la revente.