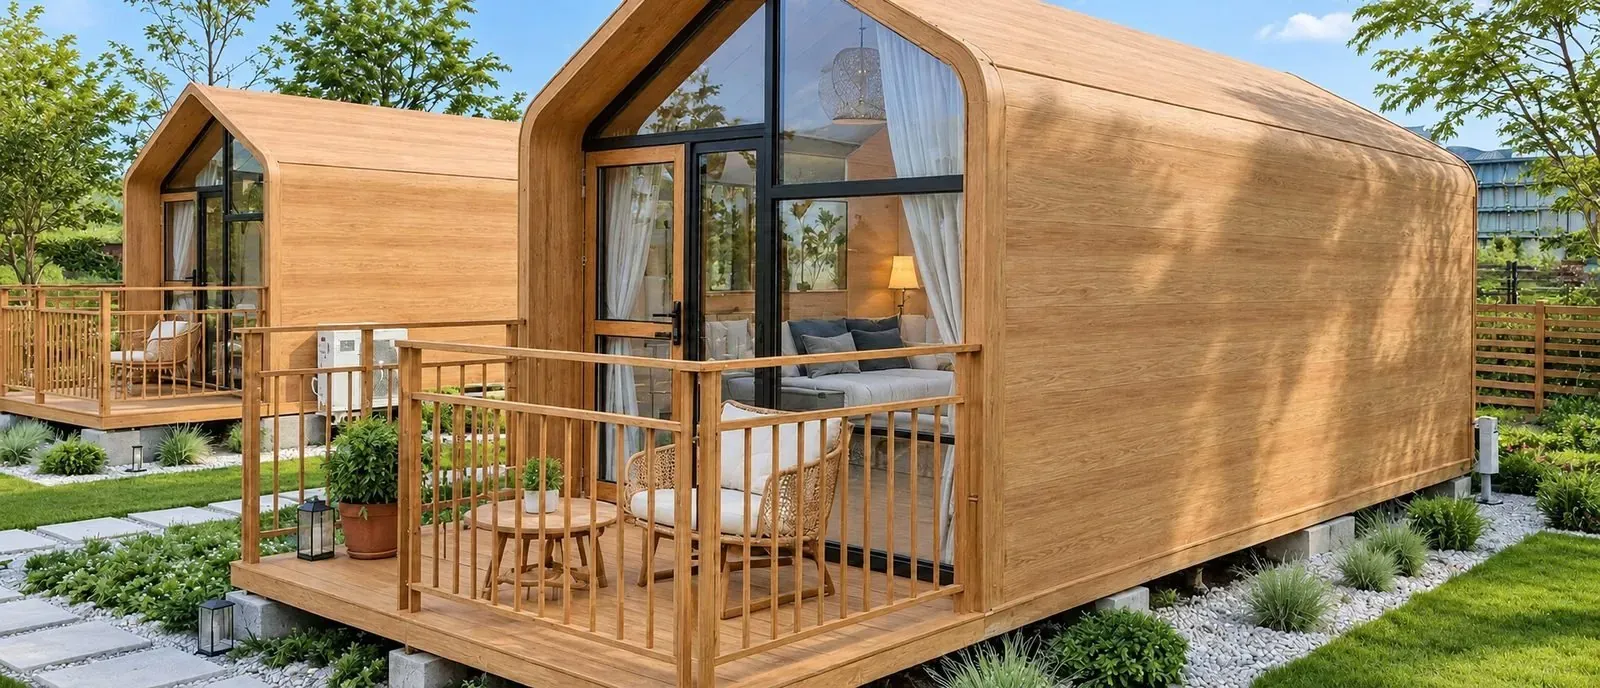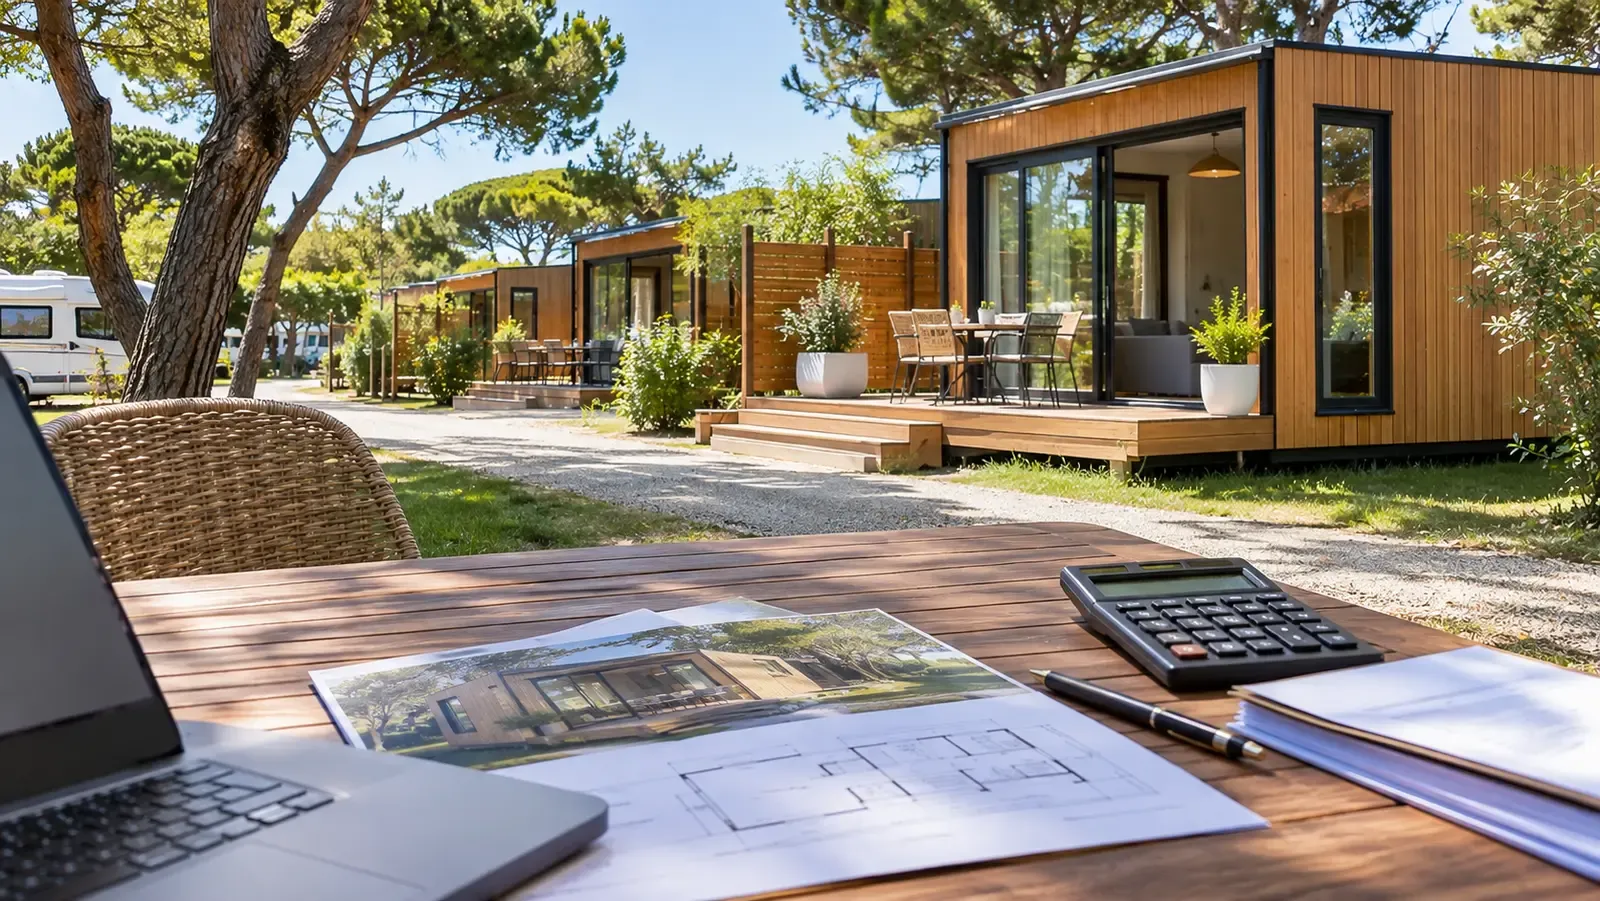
En brefPour financer des hébergements modulaires dans un camping, trois leviers se combinent : un crédit bancaire, un crédit-bail ou leasing et, selon la région, une subvention. Avant le taux, fixez la qualification des unités : elle commande l'autorisation, l'amortissement et le financeur. Une aide régionale se demande avant tout devis.
Les chiffres à retenir
- 41 000 €* : prix de départ du catalogue 2026 pour Span (27 m²), finition standard, hors terrain, raccordements et options
- 20 % des dépenses, dans la limite de 150 000 € (camping 3 étoiles) ou 250 000 € (4 ou 5 étoiles) : subvention de la Région Grand Est pour les campings (page mise à jour le 31 août 2025)
- 50 000 € à 2 000 000 €, sur 3 à 10 ans : Prêt Tourisme 3 de Bpifrance, pour la rénovation et l'agencement, hors création (présentation du 10 mars 2026)
- 35 m² de surface de plancher au plus : seuil de dispense de formalités pour une habitation légère de loisirs en camping régulièrement créé (article R. 421-2, guide d'Atout France)
- 6 à 8 semaines : fabrication en atelier avant la livraison sur le terrain
Vous exploitez un camping et vous voulez ajouter des hébergements locatifs durables, sans immobiliser toute votre trésorerie avant la saison. La vraie question est alors de savoir comment financer des hébergements modulaires : par un crédit, par un crédit-bail, par une aide, ou par un mélange des trois.
La réponse dépend moins du taux que de trois points préalables : la qualification juridique des unités, le budget complet au-delà du prix d'achat et la forme du contrat. Cet article les passe en revue, avec des sources officielles datées, des hypothèses chiffrées présentées comme telles et les limites à confirmer auprès de votre mairie, de votre banque et de votre expert-comptable.
Quel budget prévoir pour financer des hébergements modulaires ?
Il faut financer le budget complet de l'opération, pas seulement l'achat des unités. Le prix de départ d'un modèle AIIA couvre la livraison clé en main sur le terrain.
Il inclut la structure en acier galvanisé, l'isolation haute performance, les menuiseries aluminium avec double vitrage, ainsi que l'électricité et la plomberie intérieures. Il exclut le terrain, les raccordements, les démarches administratives et les options.
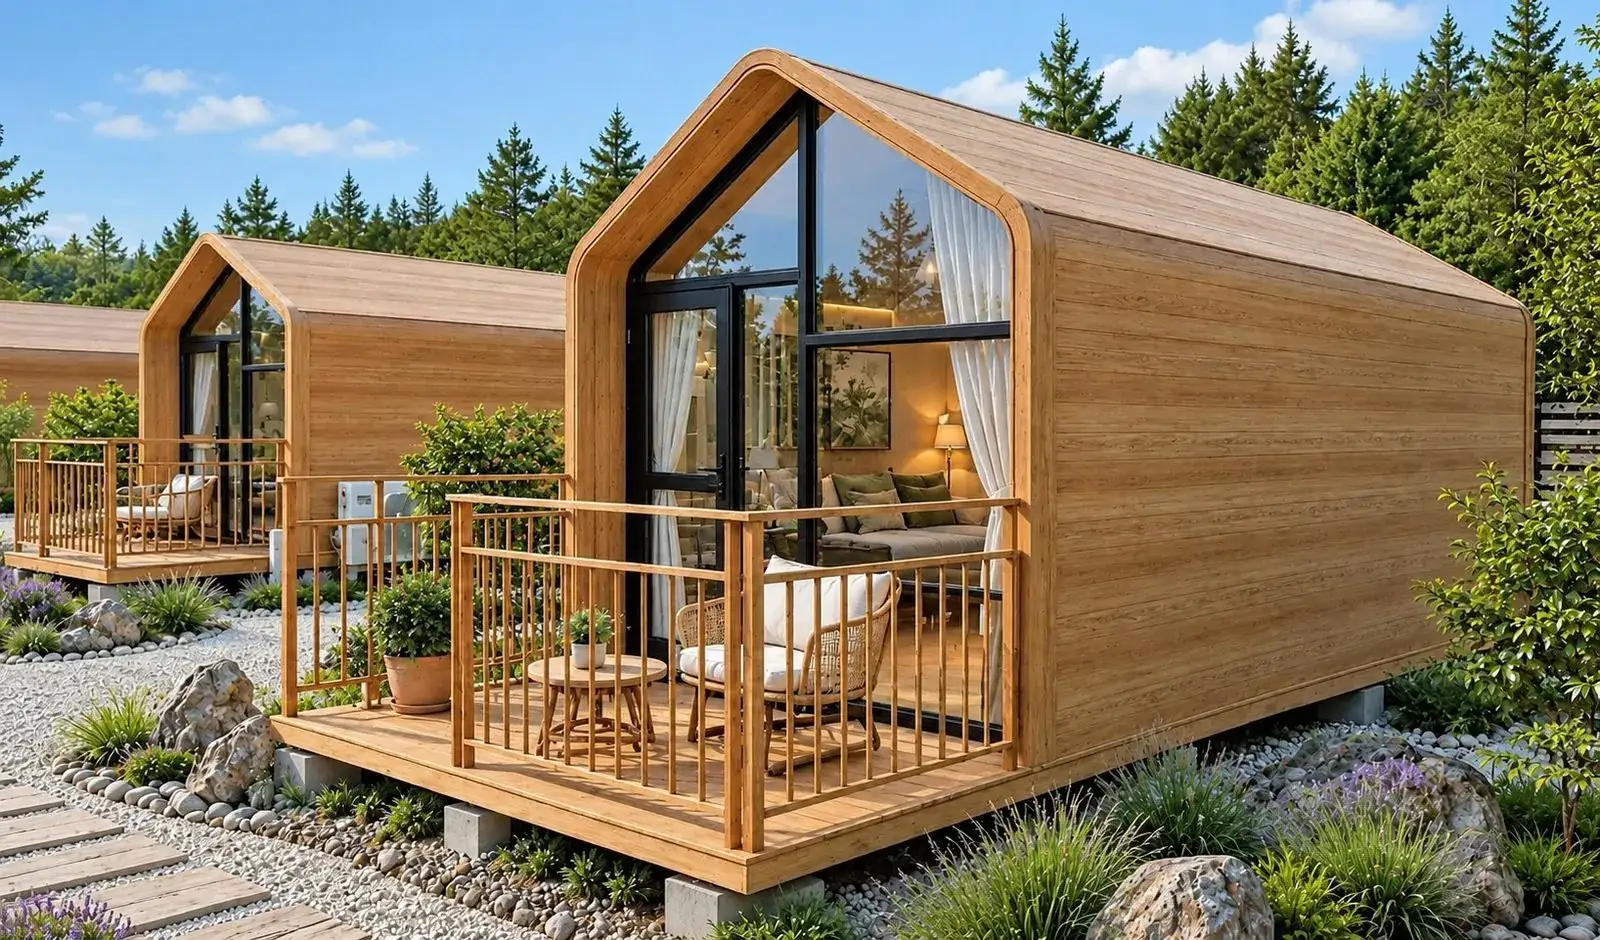
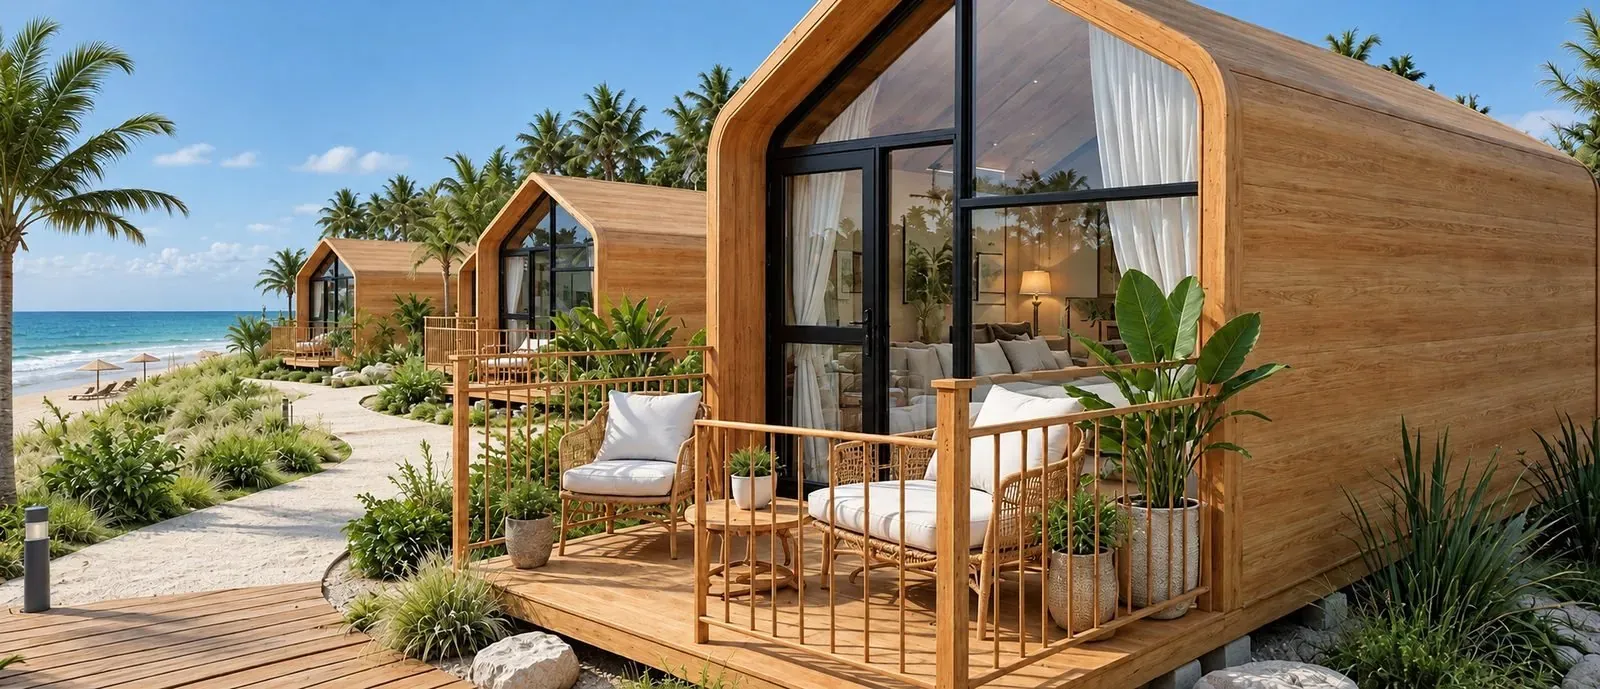
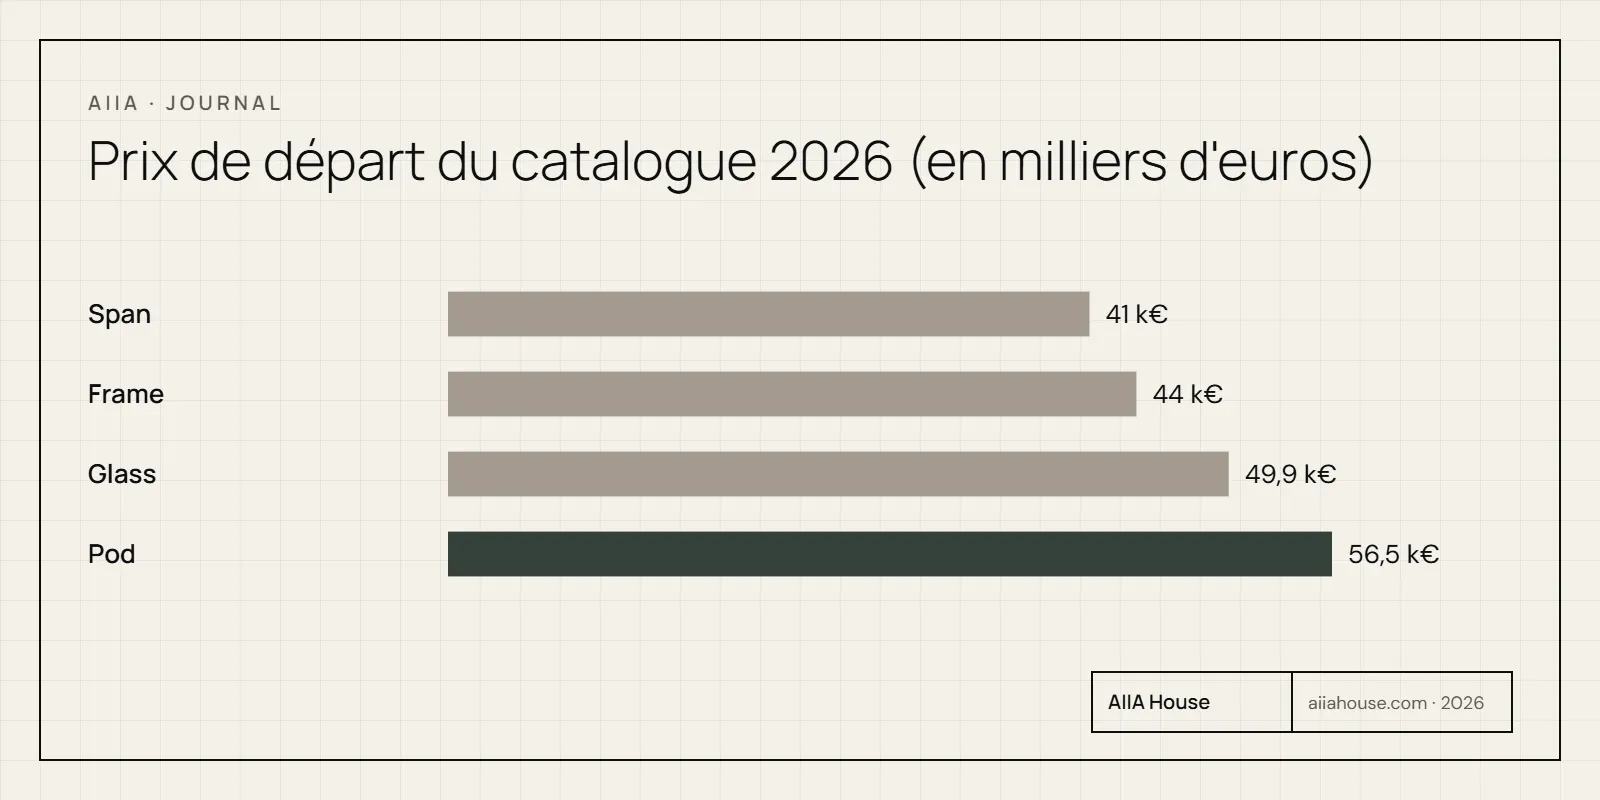
Pour un camping, la Resort Collection d'AIIA offre plusieurs points d'entrée. Les prix ci-dessous sont les prix de départ du catalogue 2026, en finition standard.
| Modèle | Surface | Prix de départ du catalogue 2026 |
|---|---|---|
| Span | 27 m² | 41 000 €* |
| Frame | 30 m² | 44 000 €* |
| Glass | 25 m² | 49 900 €* |
| Pod | 28 m² | 56 500 €* |
\* Prix hors taxes, finition standard, hors terrain, raccordements, démarches et options.
À titre d'exemple de calcul, dix unités Span au prix de départ représentent 410 000 €*. Ce montant est une base, jamais un budget final. Ajoutez la pose par votre installateur et les raccordements d'eau et d'électricité réalisés avec un professionnel local.
Ajoutez les terrasses et autres options, le mobilier et les honoraires. Ajoutez enfin le besoin en trésorerie entre la commande et la première nuitée facturée.
Le financeur regardera cet ensemble. Un plan qui oublie les raccordements ou la trésorerie de démarrage risque d'être trop court à l'ouverture de saison.
Quelle autorisation conditionne le financement des HLL et des modules en camping ?
L'autorisation d'urbanisme dépend de la qualification des unités, et un financeur peut la demander avant de s'engager. Le guide d'Atout France sur le classement des campings (version en vigueur depuis le 1er juillet 2021) définit les habitations légères de loisirs (HLL).
Ce sont des constructions démontables et transportables (article R. 111-37 du code de l'urbanisme). Il précise que les « bungalows et chalets sans fondations » en relèvent.
Dans un camping régulièrement créé, une HLL de 35 m² de surface de plancher au plus est dispensée de formalités (article R. 421-2). Au-delà, une déclaration préalable est exigée (article R. 421-9), sauf exceptions pour les sites patrimoniaux, les abords de monuments historiques et les sites classés. Sur les terrains créés avant le 1er octobre 2007 par simple déclaration, le nombre de HLL doit rester inférieur à 35 si le terrain compte moins de 175 emplacements, ou à 20 % des emplacements sinon (article R. 111-38).
Deux autres règles pèsent sur le budget. Un permis d'aménager est exigé pour plus de 20 personnes ou plus de 6 hébergements (Bpifrance Création, fiche mise à jour le 28 mai 2026). Le nombre d'emplacements doit correspondre à ce permis, avec une tolérance de 10 % ; au-delà, le classement doit être redemandé et un nouveau permis d'aménager s'impose.
Ces textes visent les HLL au sens du code de l'urbanisme. Une unité posée sur fondations peut relever d'un autre régime, ce que les sources lues ne tranchent pas.
C'est la mairie qui confirme le régime applicable à votre projet, et votre dossier de financement doit en reprendre la réponse écrite. Pour le détail des seuils et du classement, consultez notre article Comment installer des tiny houses dans un camping ?.
Crédit bancaire, crédit-bail ou leasing : que choisir ?
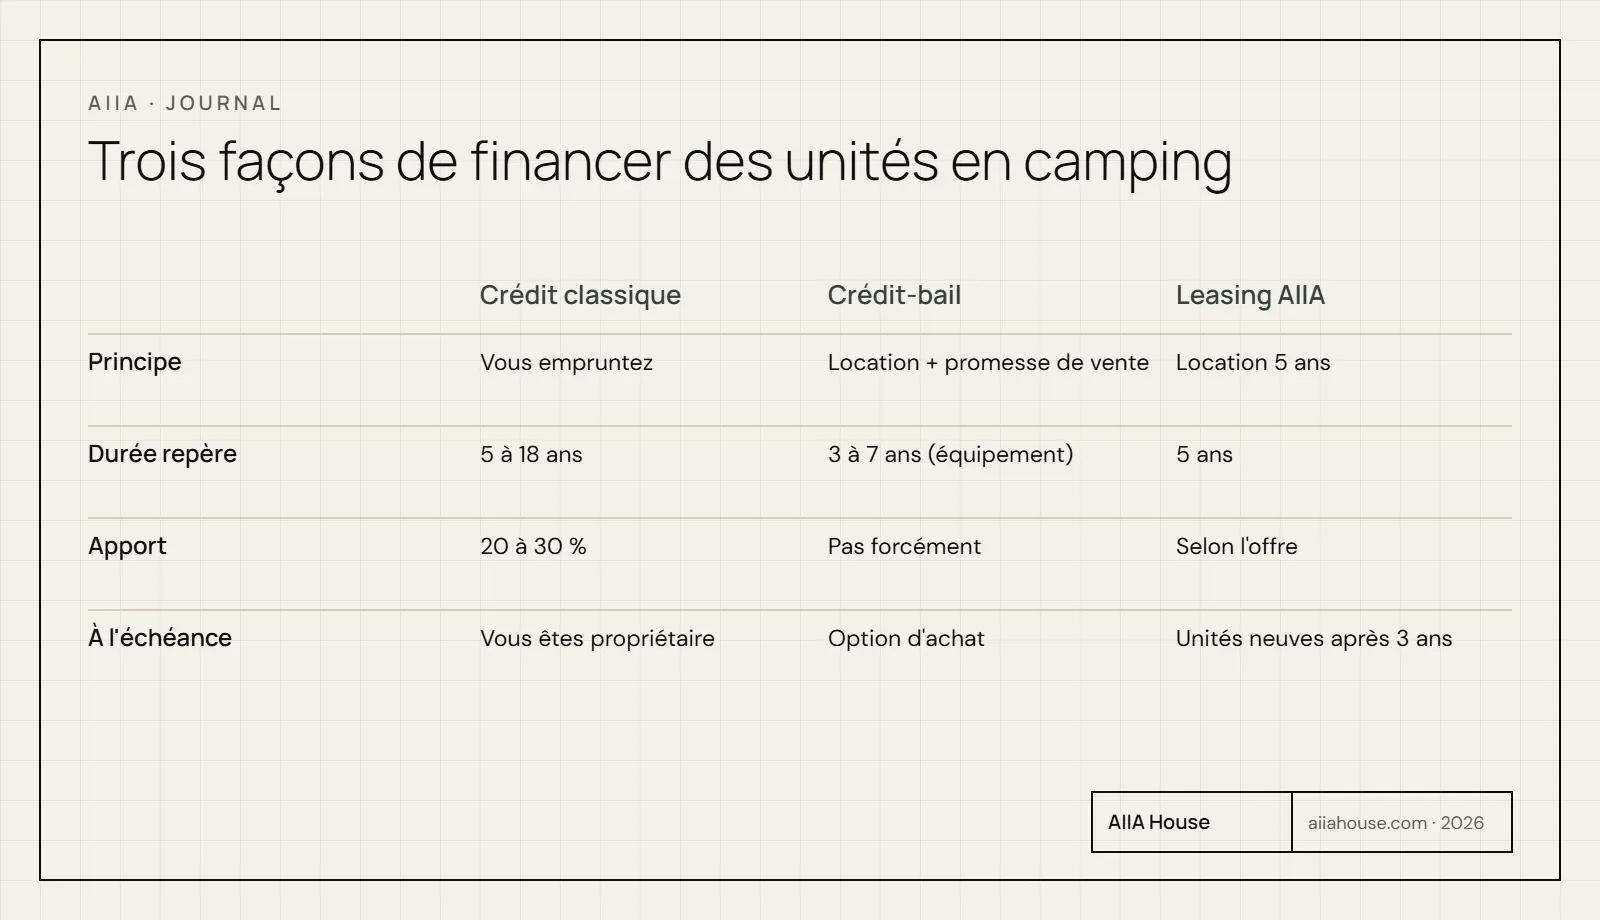
Le choix dépend de la durée d'usage voulue, de l'apport disponible et de la propriété souhaitée au bout du contrat. Le crédit-bail est une location à durée déterminée, assortie d'une promesse de vente à l'échéance. Les trois formules se comparent ainsi, avec des repères à confirmer auprès de chaque financeur.
| Critère | Crédit bancaire classique | Crédit-bail | Leasing AIIA (professionnels) |
|---|---|---|---|
| Principe | Vous empruntez et devenez propriétaire | Location avec promesse de vente à l'échéance | Location sur 5 ans, unités neuves au bout de 3 ans |
| Durée repère | 5 à 18 ans selon un courtier spécialisé (2021) | 3 à 7 ans pour l'équipement, 12 à 15 ans pour l'immobilier (Banque de France, 2021) | 5 ans |
| Apport | 20 à 30 % du prix selon le même courtier | Pas forcément nécessaire selon ce courtier | Défini dans l'offre de financement |
| Prêteur | Établissement de crédit | Établissement de crédit agréé | Conditions sur devis |
La Banque de France définit le crédit-bail comme un contrat de location à durée déterminée et irrévocable, assorti d'une promesse unilatérale de vente à l'échéance. Elle distingue le crédit-bail mobilier, pour les biens d'équipement, et le crédit-bail immobilier, dont la durée s'étale généralement de 10 à 20 ans. Le choix entre les deux dépend de la qualification de vos unités, à faire valider par le financeur et par votre expert-comptable.
Les chiffres du courtier datent de 2021 et ont une visée commerciale. Traitez-les comme un ordre de grandeur, jamais comme une offre. Le leasing sur 5 ans proposé par AIIA, avec des unités neuves au bout de 3 ans, est réservé aux professionnels.
Pour décider, un repère simple. Si vous voulez devenir propriétaire durablement, comparez le crédit classique et le crédit-bail immobilier.
Si vous souhaitez renouveler les unités, étudiez le leasing sur 5 ans. Dans tous les cas, comparez le coût total sur des offres écrites.
Que prévoir en leasing sur 5 ans pour dix unités ?
Dans l'hypothèse du simulateur de leasing d'AIIA, dix unités Span représentent environ 7 400 €* de loyer mensuel sur 60 mois. Ce calcul est une illustration : l'offre réelle de financement remplace chacune de ces valeurs.
| Hypothèse | Valeur retenue |
|---|---|
| Valeur des unités | 410 000 €* (dix Span au prix de départ) |
| Durée | 60 loyers mensuels |
| Taux annuel | 3,71 % |
| Valeur résiduelle | 1 % de la valeur des unités |
| Occupation du simulateur | 65 % par défaut |
| Charges du simulateur | 30 % des revenus locatifs |
Le simulateur présente le taux de 3,71 % comme le taux moyen des nouveaux crédits aux PME en août 2026 (Banque de France). Il le décrit comme un plancher, car un crédit-bail coûte en général plus cher qu'un emprunt. La valeur résiduelle de 1 % se situe au bas de la fourchette de 1 à 6 % citée pour le crédit-bail mobilier (CCI Paris Île-de-France, juin 2026).
Dans cette hypothèse, les 60 loyers et la valeur résiduelle totalisent environ 450 000 €*, soit près de 40 000 €* de coût financier cumulé. Ce coût n'est pas une promesse : il varie avec le taux, le profil de l'exploitant et la formule retenue.
Le taux d'occupation de 65 % est une valeur par défaut du simulateur, pas une moyenne observée. Remplacez-le par vos propres données de fréquentation avant de présenter un plan à votre banque. Vous pouvez tester vos chiffres sur la page Investir ou demander une étude sur la page Professionnels.
Quelles aides et garanties publiques existent pour un camping ?
Les aides existent, mais elles sont conditionnelles, régionales et jamais automatiques. Deux dispositifs servent d'exemples, à vérifier pour votre territoire.
Bpifrance, Prêt Tourisme 3. Selon la présentation de Bpifrance du 10 mars 2026, il s'adresse aux TPE et PME du tourisme actives depuis plus de 3 ans. Il va de 50 000 € à 2 000 000 €, sur 3 à 10 ans, avec un différé d'amortissement de 24 mois au plus. Il porte sur la rénovation, l'agencement, l'aménagement et la modernisation.
Les créations en sont exclues : faites valider avec Bpifrance si l'ajout d'unités compte comme une extension ou une création. Il doit être associé à un financement extérieur d'un montant au moins égal, réalisé depuis moins de 6 mois. Il ne demande aucune garantie sur les actifs ou le patrimoine du dirigeant, hormis une retenue de garantie de 5 %.
Région Grand Est, hôtellerie de plein air. La page du dispositif, mise à jour le 31 août 2025, indique une subvention pouvant atteindre 20 % des dépenses. Le plafond est de 150 000 € pour un camping ou un parc résidentiel de loisirs 3 étoiles et de 250 000 € pour un 4 ou 5 étoiles. Un volet complémentaire soutient l'implantation de HLL et d'hébergements insolites pérennes, avec un minimum de 2 unités.
Le mobilier, les acquisitions foncières, les travaux de simple mise aux normes et les mobil-homes sont exclus. La demande se fait en ligne avant la signature des devis et avant le début des travaux. L'attribution reste soumise aux priorités régionales.
Votre camping est dans une autre région ? Interrogez le service tourisme du conseil régional et votre chambre consulaire avant toute commande.
Comment l'amortissement et la fiscalité pèsent-ils sur le plan de financement ?
La durée d'amortissement et le régime de TVA modifient la rentabilité réelle, et ils se fixent avec votre expert-comptable. Le BOFiP (BOI-BIC-AMT-10-40-30, en vigueur depuis le 23 septembre 2013) donne des taux d'amortissement purement indicatifs.
Ils vont de 2 à 5 % pour des bâtiments commerciaux, de 5 à 10 % pour des agencements et installations, et de 10 % pour du mobilier. Il ne traite pas des campings ni des HLL.
Le simulateur d'AIIA retient, à titre indicatif, un amortissement sur 30 ans. Ce choix n'est pas une règle.
La durée applicable à vos unités dépend de leur nature et de l'usage. Un cabinet comptable de campings évoque des durées plus courtes pour les hébergements légers, sans référence officielle vérifiable.
La TVA mérite la même prudence. Le simulateur précise qu'elle n'est récupérable que si l'activité y est soumise (article 261 D du code général des impôts), à vérifier avec un expert-comptable.
Enfin, suivez le projet de loi de finances pour 2027. Au 10 novembre 2026, selon NosParlementaires, sa première partie a été rejetée en première lecture à l'Assemblée nationale. Une source secondaire évoque des discussions sur l'amortissement des meublés de tourisme.
Selon cette source, ces discussions visent des loueurs en meublé relevant de l'impôt sur le revenu. Aucune mesure n'est en vigueur : ne l'intégrez pas à votre plan.
Pour la fiscalité des loueurs particuliers, voir Tiny house en location meublée : quelle fiscalité ?.
Comment constituer un dossier de financement solide ?
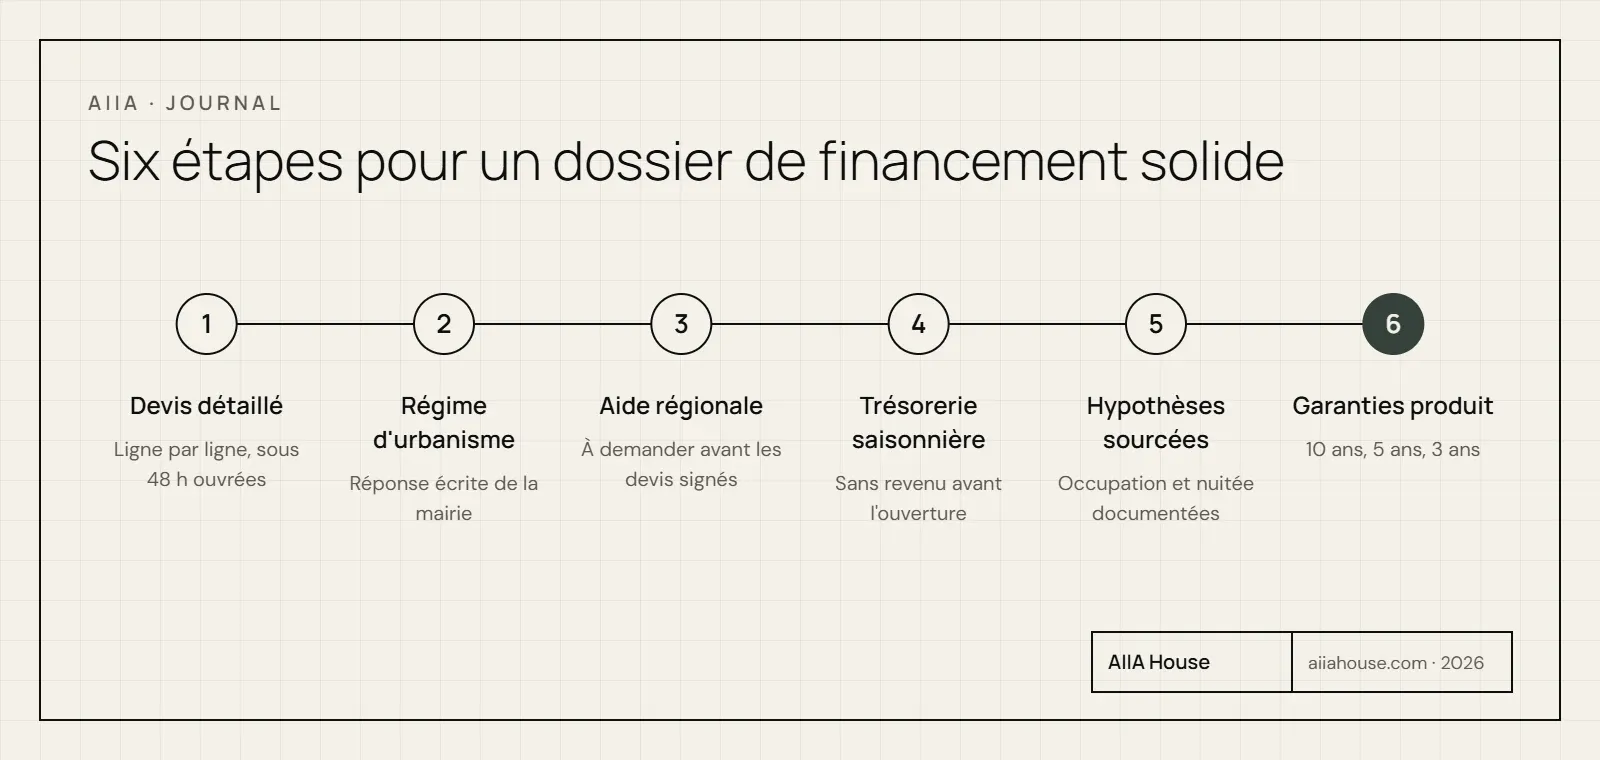
Un dossier solide aligne le devis, l'autorisation, le calendrier et le plan de trésorerie saisonnier. Voici l'ordre qui limite les mauvaises surprises.
- Obtenir le devis détaillé. AIIA transmet un devis ligne par ligne sous 48 heures ouvrées après votre demande, à joindre au dossier.
- Faire confirmer le régime d'urbanisme. Demandez à la mairie une réponse écrite sur la qualification des unités et l'autorisation requise.
- Déposer l'aide avant les devis signés. Un dispositif comme celui de la Région Grand Est exige la demande avant la signature des devis et avant les travaux.
- Construire le plan de trésorerie saisonnier. Entre la commande, la fabrication de 6 à 8 semaines, la livraison et la pose par votre installateur, aucun revenu n'arrive.
- Documenter les hypothèses. Occupation et prix de nuitée sont des hypothèses, pas des preuves : indiquez leur origine.
- Présenter les garanties du produit. Le fabricant porte une garantie de 10 ans sur la structure, 5 ans sur l'étanchéité et 3 ans sur les installations, relayée par AIIA.
La construction traditionnelle prend plusieurs mois selon la page Investir d'AIIA, contre 6 à 8 semaines de fabrication en atelier. Ce gain de calendrier réduit la période sans revenu, mais il ne remplace pas les délais d'autorisation et de pose.
Pour dimensionner le projet, voir Combien d'hébergements sur un site touristique ? et Quelle rentabilité pour un hébergement modulaire ?.
Quelle est la prochaine étape pour financer des hébergements modulaires ?
La prochaine étape est de chiffrer votre projet complet, puis de comparer au moins deux formules de financement avec des offres écrites. Commencez par fixer le nombre d'unités, le modèle et le calendrier d'ouverture, puis demandez la qualification d'urbanisme à votre mairie.
Ensuite, sollicitez votre banque et, si vous êtes éligible, l'aide de votre région avant de signer. Comparez le coût total, pas seulement la mensualité : durée, valeur résiduelle, frais de dossier et garanties demandées.
AIIA vous aide sur la partie produit. Vous obtenez un devis professionnel détaillé sous 48 heures ouvrées, un rendez-vous d'une heure en visio ou par téléphone, et une mise en relation avec des installateurs.
Les conditions du leasing se précisent sur devis. Demandez votre étude sur la page Professionnels ou écrivez à contact@aiiahouse.com.
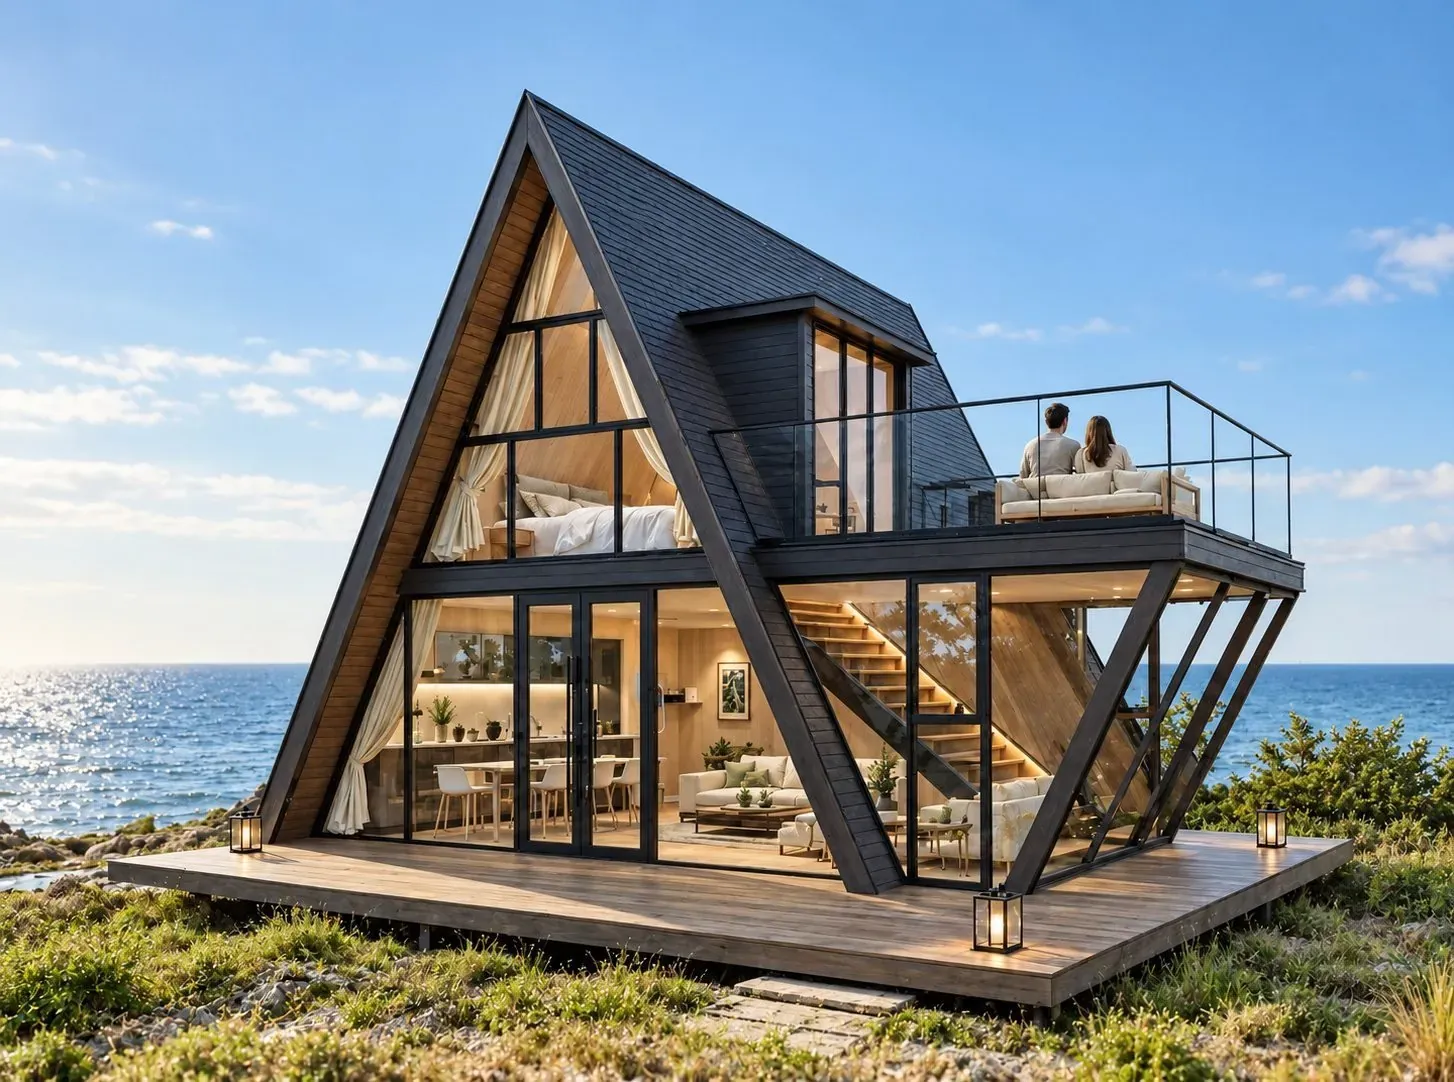
Pensez aussi à l'exploitation une fois l'ouverture faite : Quelle maintenance pour un parc d'hébergements ?. Le modèle Frame et le modèle Span sont deux bons points de départ pour un premier chiffrage.
- atout-france.fr/sites/default/files/2026-06/Guide%20de%20con…
- banque-france.fr/system/files/2024-04/823415%20Fiche-415.pdf
- bofip.impots.gouv.fr/bofip/4520-PGP.html/identifiant=BOI-BIC-AMT-…
- bpifrance-creation.fr/activites-reglementees/camping
- pro.auvergnerhonealpes-tourisme.com/wp-content/uploads/2026/03/Presentation-Bpif…
- mesaidespubliques.infogreffe.fr/aides/grand-est-soutien-hebergement-touristi…
- nosparlementaires.fr/lois/pour-2027
- aiiahouse.com/fr/professionnels
- aiiahouse.com/fr/investir
- aiiahouse.com/fr/tarifs
Questions fréquentes
Peut-on financer des hébergements modulaires sans apport ?
C'est parfois possible, mais jamais acquis. Un courtier spécialisé indique qu'un crédit-bail n'exige pas forcément d'apport, et Bpifrance cite des prêts sans garantie sur les actifs. Le financeur décide au vu de votre dossier.
Le leasing d'AIIA est-il ouvert aux particuliers ?
Non. Le leasing sur 5 ans proposé par AIIA, avec des unités neuves au bout de 3 ans, est réservé aux professionnels. Les particuliers achètent surtout comptant.
Une subvention régionale est-elle automatique ?
Non. La page de la Région Grand Est précise que l'attribution n'est pas automatique et dépend des priorités régionales. La demande se dépose avant la signature des devis et le début des travaux.
Faut-il l'autorisation de la mairie avant de signer le financement ?
C'est la démarche prudente. Un financeur peut vouloir savoir que l'implantation est autorisée, et la mairie confirme le régime applicable à votre projet. Obtenez cette réponse par écrit.
Les raccordements sont-ils financés avec les unités ?
Non. Les raccordements d'eau, d'électricité et d'assainissement ne sont jamais inclus dans l'offre AIIA ; ils se font avec un professionnel local. Intégrez-les à votre budget et à votre demande de financement.
Combien de temps faut-il pour être livré ?
La fabrication en atelier prend 6 à 8 semaines, hors livraison et pose. Ajoutez le délai d'obtention des autorisations et celui de votre installateur.